Vos registres de gestion des déchets résisteraient-ils à un audit avec niveau d’assurance modérée ? Avec l’entrée en vigueur de la directive CSRD et de la norme ESRS E5, l’époque des estimations vagues et des simples factures de collecte archivées sans vérification est révolue. Les entreprises doivent désormais collecter, consolider et publier des données traçables, précises et vérifiables à l’échelle de l’ensemble de leurs implantations.
Comprendre les exigences de publication de l’ESRS E5 sur les déchets
La directive européenne sur le reporting de durabilité des entreprises (CSRD) redéfinit en profondeur le suivi des impacts environnementaux. Au sein du standard ESRS E5 (Utilisation des ressources et économie circulaire), les déchets d’exploitation cessent d’être traités comme de banales charges d’exploitation : ils deviennent des indicateurs stratégiques de l’efficacité matière et de la maturité circulaire de l’organisation.
Dès lors que l’analyse de double matérialité qualifie la gestion des ressources et des déchets d’enjeu matériel, l’entreprise est tenue de publier des métriques rigoureuses :
- Volume total de déchets générés : mesuré en tonnes ou en kilogrammes sur la base du poids brut réel des flux (toute correction méthodologique, comme la conversion en matière sèche, est exclue).
- Déchets détournés de l’élimination : masse globale ventilée entre flux dangereux et non dangereux, puis décomposée selon le mode de valorisation : préparation en vue du réemploi, recyclage et autres opérations de valorisation (dont la valorisation énergétique).
- Déchets dirigés vers l’élimination : masse globale ventilée entre flux dangereux et non dangereux, détaillée par filière de traitement ultime : incinération, mise en décharge ou autres opérations d’élimination.
- Déchets non recyclés : volume exprimé en valeur absolue (tonnes ou kg) et en pourcentage du gisement total généré.
- Destination finale inconnue : proportion des déchets dont le traitement final ne peut être documenté avec certitude, rapportée au volume total.
- Déchets radioactifs : déclaration distincte, encadrée par les définitions de la directive 2011/70/Euratom.
Au-delà des indicateurs quantitatifs, l’ESRS E5 impose de contextualiser la démarche : politiques internes, plans de transition opérationnels, cibles chiffrées et impacts financiers prévisionnels doivent être documentés. Si des données font défaut sur certaines parties de la chaîne de valeur, le standard transversal ESRS 2 admet le recours temporaire à des estimations issues de données secondaires, sous réserve d’en expliciter les hypothèses, d’évaluer le niveau d’incertitude et de préciser le calendrier de fiabilisation.
Structurer la taxonomie des données pour garantir l’auditabilité
Les auditeurs attendent une traçabilité sans faille, du point d’émission sur site jusqu’au centre de traitement final. Avant toute consolidation dans votre rapport de durabilité d’entreprise, chaque enlèvement doit être documenté selon quatre attributs clés :
- Poids brut constaté : mesure physique effective relevée lors de l’enlèvement ou de la pesée sur site, exempte de réajustements arbitraires du taux d’humidité.
- Nomenclature standardisée : codification systématique selon la Liste européenne des déchets (codes déchets / CED) et distinction explicite entre flux dangereux et non dangereux.
- Qualification de l’installation de traitement : référencement précis des opérations selon les annexes I (Élimination – codes D) ou II (Valorisation – codes R) de la directive-cadre sur les déchets, en écartant les formulations vagues des prestataires telles que « valorisé » ou « zéro déchet enfoui ».
- Horodatage et rattachement géographique : identification claire de l’établissement émetteur et des dates d’enlèvement afin d’assurer la cohérence avec l’exercice comptable et d’éviter les doubles comptages lors de transferts inter-sites.
Prendre en compte les spécificités réglementaires locales
Si le cadre européen harmonise les principes directeurs, les États membres appliquent des exigences opérationnelles propres :
- En Suède : le tri à la source des biodéchets s’impose sans exception à l’ensemble des acteurs économiques.
- Au Danemark : les entreprises sont légalement tenues de trier à la source au minimum quatre fractions de déchets distinctes.
L’alignement avec ces dispositions nationales permet aux gestionnaires de concilier conformité locale et intégration fluide dans le reporting de groupe. Pour faire le point sur ces cadres, consultez nos dossiers sur les obligations de recyclage des déchets professionnels et la législation sur le recyclage en Europe.
Établir des données de référence grâce aux audits de déchets sur site
Se reposer uniquement sur les bilans périodiques des collecteurs présente un risque : ces documents masquent fréquemment la contamination des bacs et les disparités réelles entre bâtiments. Mener des audits de caractérisation réguliers sur site constitue le seul moyen d’ancrer votre reporting ESG environnemental dans la réalité opérationnelle.
Un protocole méthodique d’évaluation sur le terrain comprend plusieurs étapes :
- Cadrer la période de mesure : conduire la campagne sur un échantillon représentatif de 1 à 7 jours ouvrés pour lisser les variations d’activité.
- Échantillonner par typologie d’espace : segmenter les collectes par zone fonctionnelle (cafétérias, îlots d’impression, espaces de travail ouverts) afin d’isoler les points critiques.
- Peser et caractériser les matières : utiliser des balances étalonnées pour relever le poids brut de chaque flux et quantifier les erreurs de tri matière par matière.
- Calculer le taux de valorisation : rapporter la masse cumulée des matières recyclées et compostées au tonnage global généré afin d’établir le taux de réorientation hors élimination.
Retrouvez des méthodologies éprouvées dans nos guides dédiés à l’audit de déchets en entreprise ainsi qu’aux protocoles pour mesurer et déclarer le taux de recyclage au bureau.
Contrôle interne, chaîne de valeur et pistes d’audit
La CSRD requiert la mise en place d’un contrôle interne robuste sur l’ensemble de la chaîne de production des données extra-financières. Pour sécuriser le reporting d’un parc multisite, les directions RSE doivent formaliser plusieurs points de contrôle :
- Périmètre immobilier exhaustif : rapprocher l’inventaire des baux et des locaux exploités avec les flux déclarés pour intégrer l’intégralité des sites annexes ou secondaires.
- Archivage des pièces justificatives : une simple facture ne prouve pas le traitement conforme d’un déchet. Il convient d’exiger et de conserver les bordereaux de suivi des déchets (BSD), les tickets de pesée sur pont-bascule et les certificats de recyclage émis par les exutoires finaux.
- Calcul des émissions du Scope 3 (catégorie 5) : s’appuyer sur les tonnages réels par filière pour calculer avec précision les émissions indirectes associées à la fin de vie des déchets d’exploitation. Notre analyse sur les émissions de Scope 3 liées aux déchets détaille les facteurs d’émission applicables.
- Traçabilité des données estimées : expliciter clairement, conformément à l’ESRS E5, la part respective des données mesurées et des volumes extrapolés, en documentant les clés de répartition retenues.
L’adossement de ces contrôles à un système de management environnemental ISO 14001 facilite grandement les missions de vérification menées par les commissaires aux comptes ou organismes tiers indépendants (OTI).
Améliorer la qualité des données à la source
La fiabilité du reporting dépend en premier lieu de la qualité du geste de tri au quotidien. Dès lors qu’une fraction recyclable est souillée ou mal orientée, l’ensemble du volume concerné risque le déclassement en centre de tri, basculant mécaniquement vos tonnages de la case « Valorisation » vers l’« Élimination ».
Supprimer les corbeilles individuelles au profit d’îlots de tri sélectif centralisés permet d’accroître les volumes collectés séparément et d’élever les taux de valorisation jusqu’à 40 %. Dotés de codes couleur standardisés et d’une signalétique explicite, ces points d’apport volontaire réduisent les erreurs de dépôt à la racine.
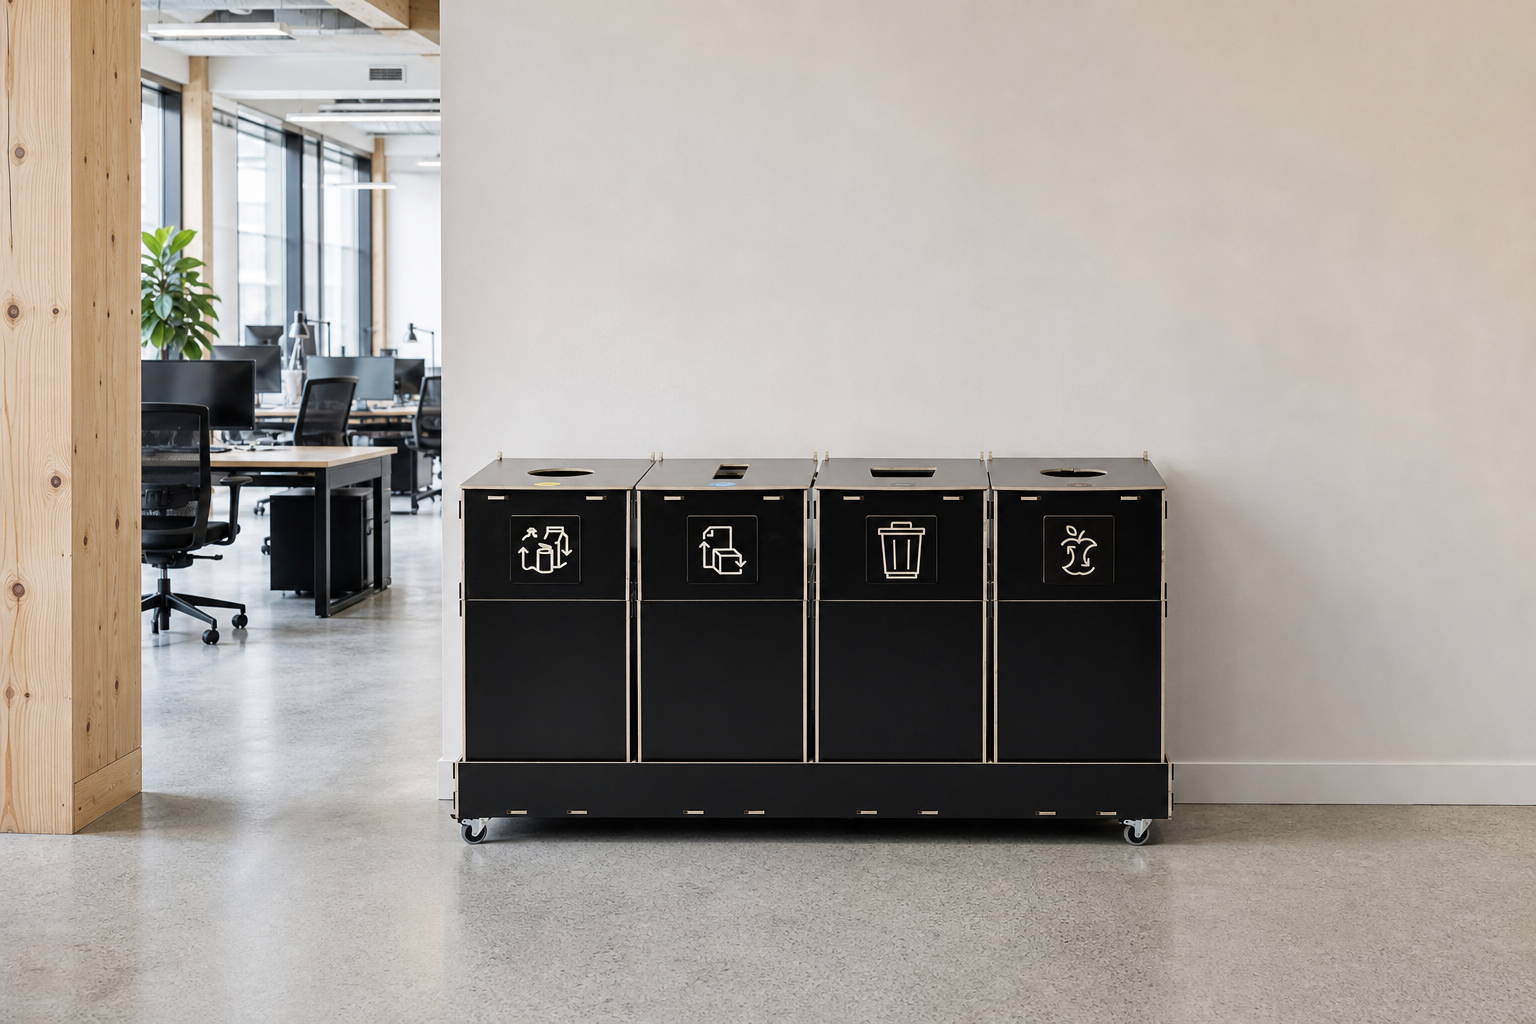
Conçus pour les environnements de travail contemporains, les meubles de tri sélectif pour bureaux allient ergonomie et intégration architecturale, favorisant l’adoption naturelle des bons réflexes par les collaborateurs.
-
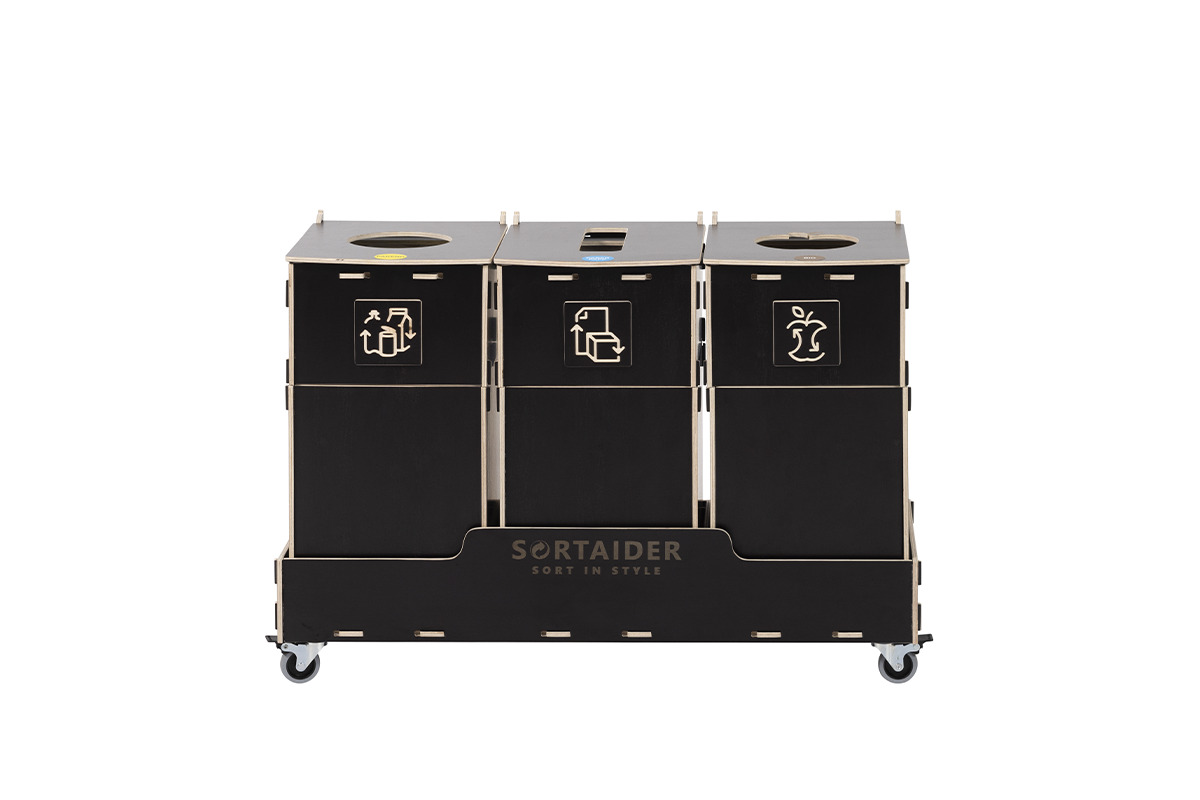
Poubelle de tri sélectif Sorter 3 × 30 l marron
3 types de déchets 3 x 30 l731,60 € (TVA 24% incluse)590 € (hors TVA) -
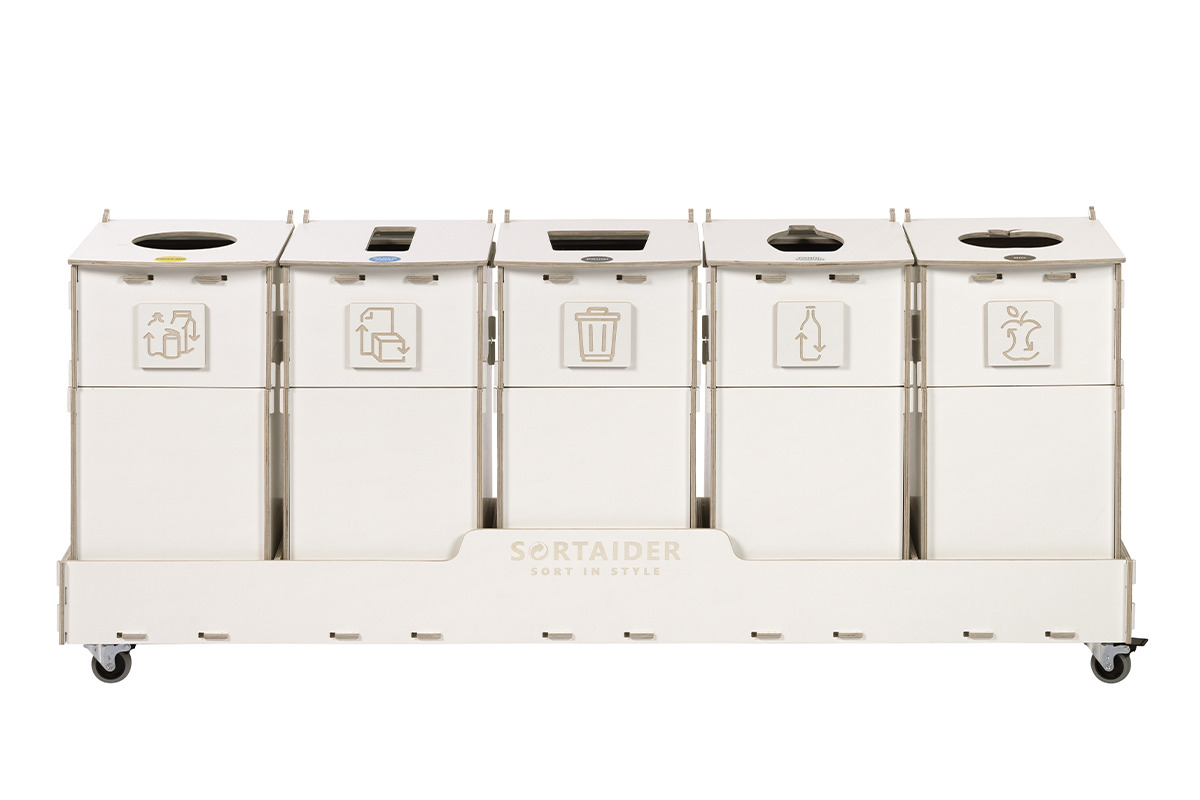
Poubelle de tri sélectif Sorter 5 × 30 l blanc
5 types de déchets 5 x 30 l1 165,60 € (TVA 24% incluse)940 € (hors TVA) -
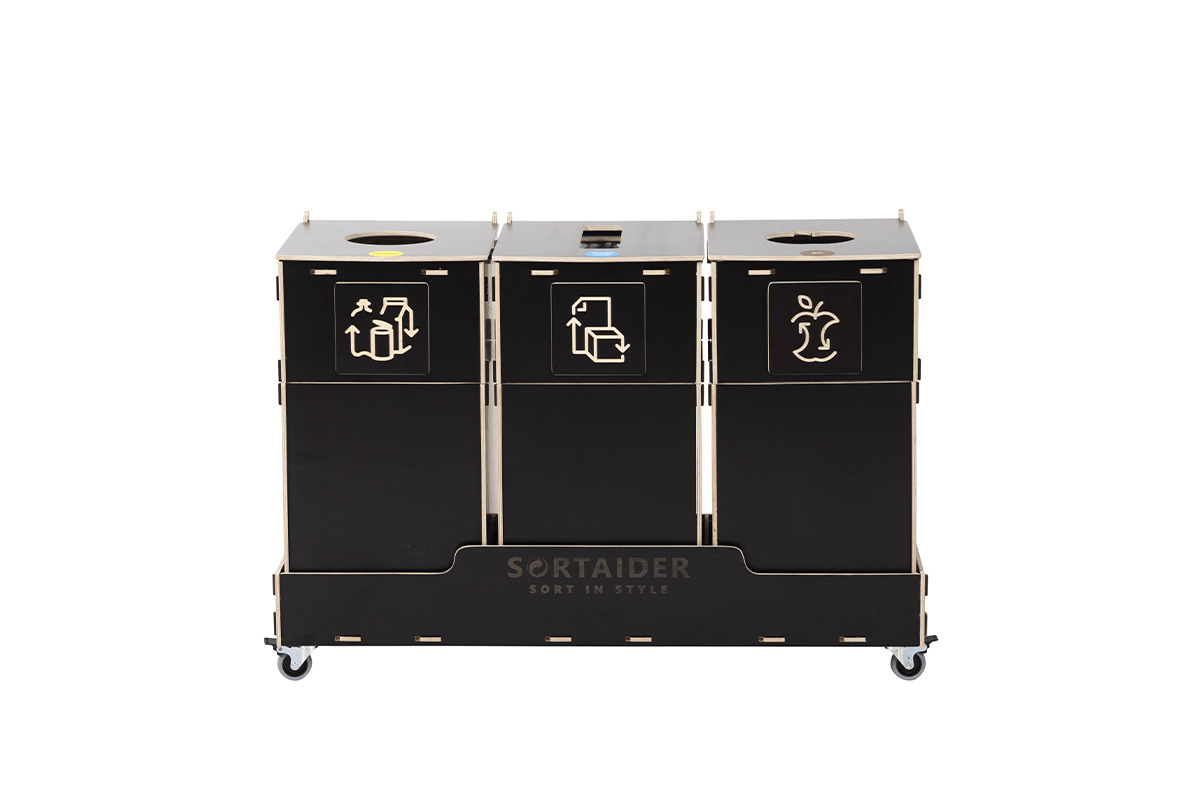
Poubelle de tri sélectif Sorter 3 × 40 l marron
3 types de déchets 3 x 40 l992 € (TVA 24% incluse)800 € (hors TVA) -
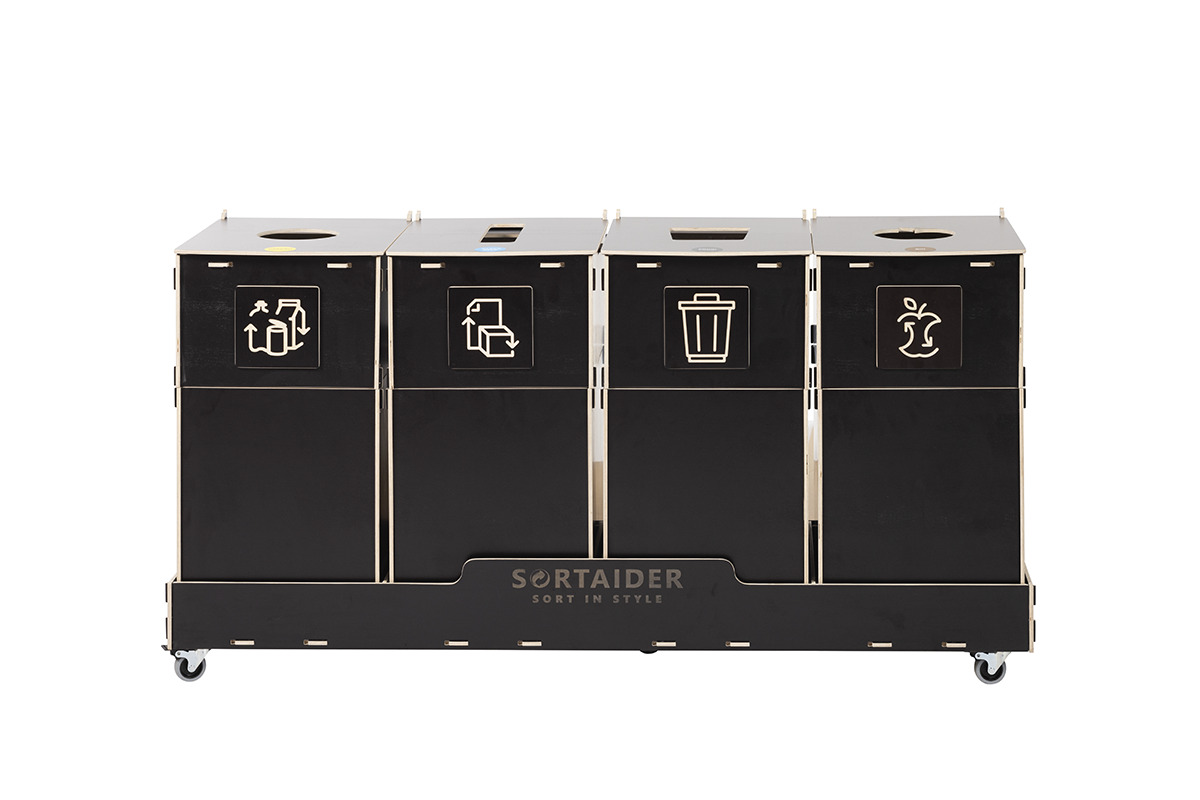
Poubelle de tri sélectif Sorter 4 × 60 l marron
4 types de déchets 4 x 60 l1 500,40 € (TVA 24% incluse)1 210 € (hors TVA)
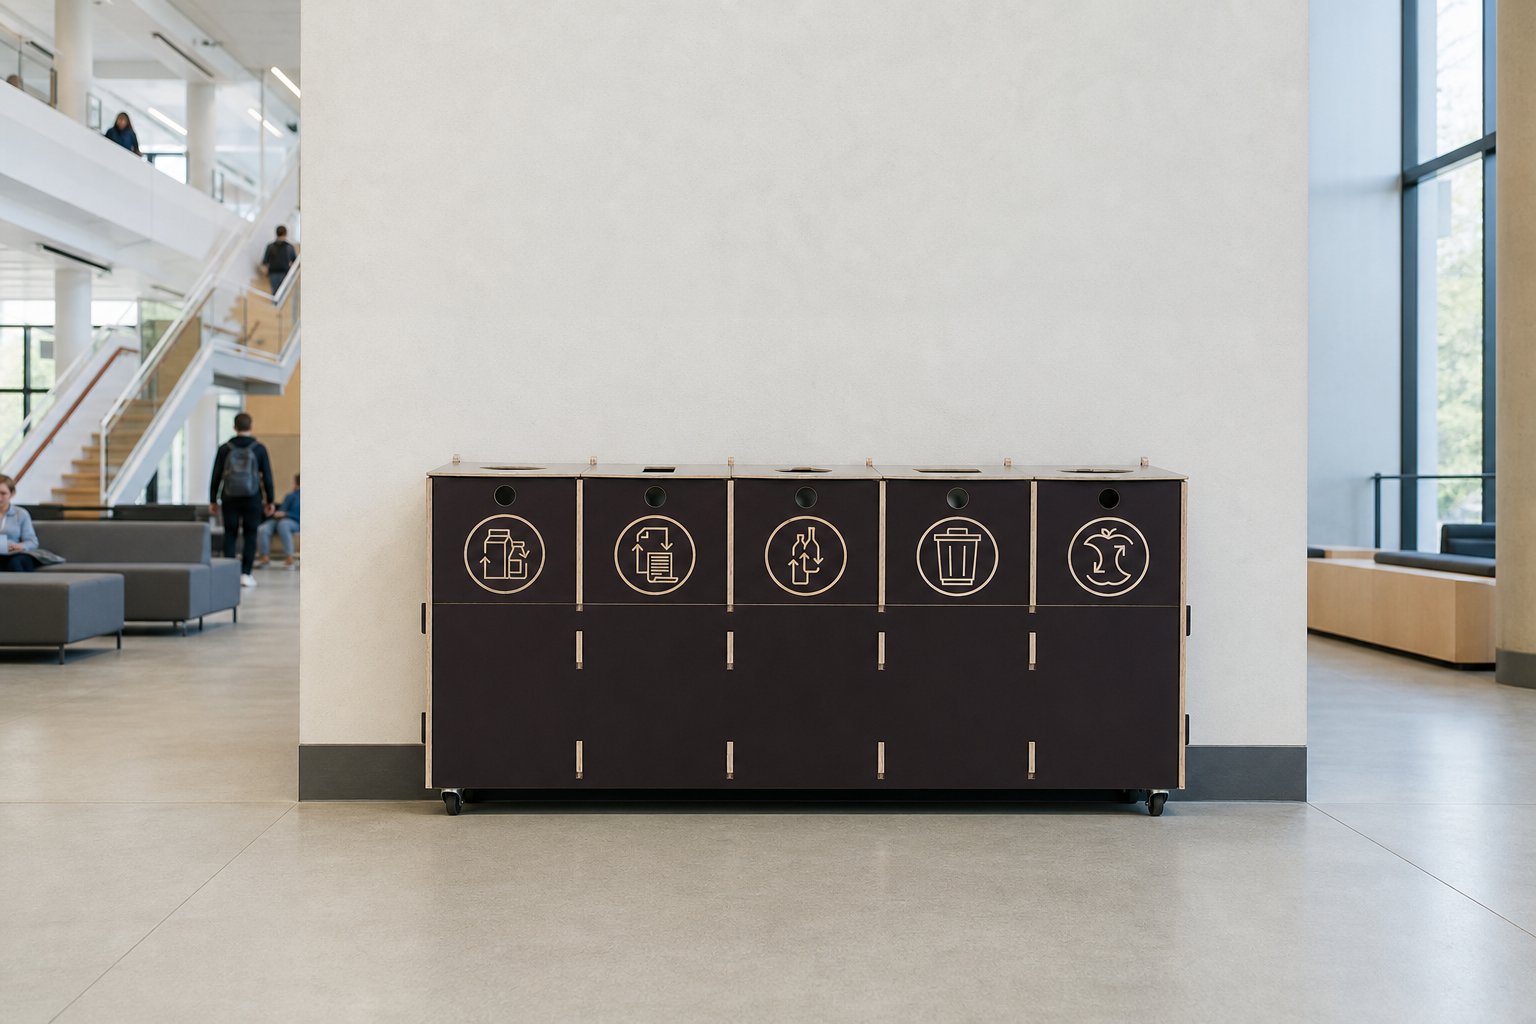
Dans les zones à forte fréquentation, les campus ou les espaces d’accueil, des conteneurs de tri grande capacité permettent d’absorber des volumes importants sans saturer les espaces. Le choix du contreplaqué de bouleau pour le mobilier de tri s’inscrit par ailleurs dans une logique bas-carbone : sur l’ensemble de son cycle de vie, ce matériau génère 2 à 4 fois moins de CO₂ que les structures en acier ou en plastique vierge.
-
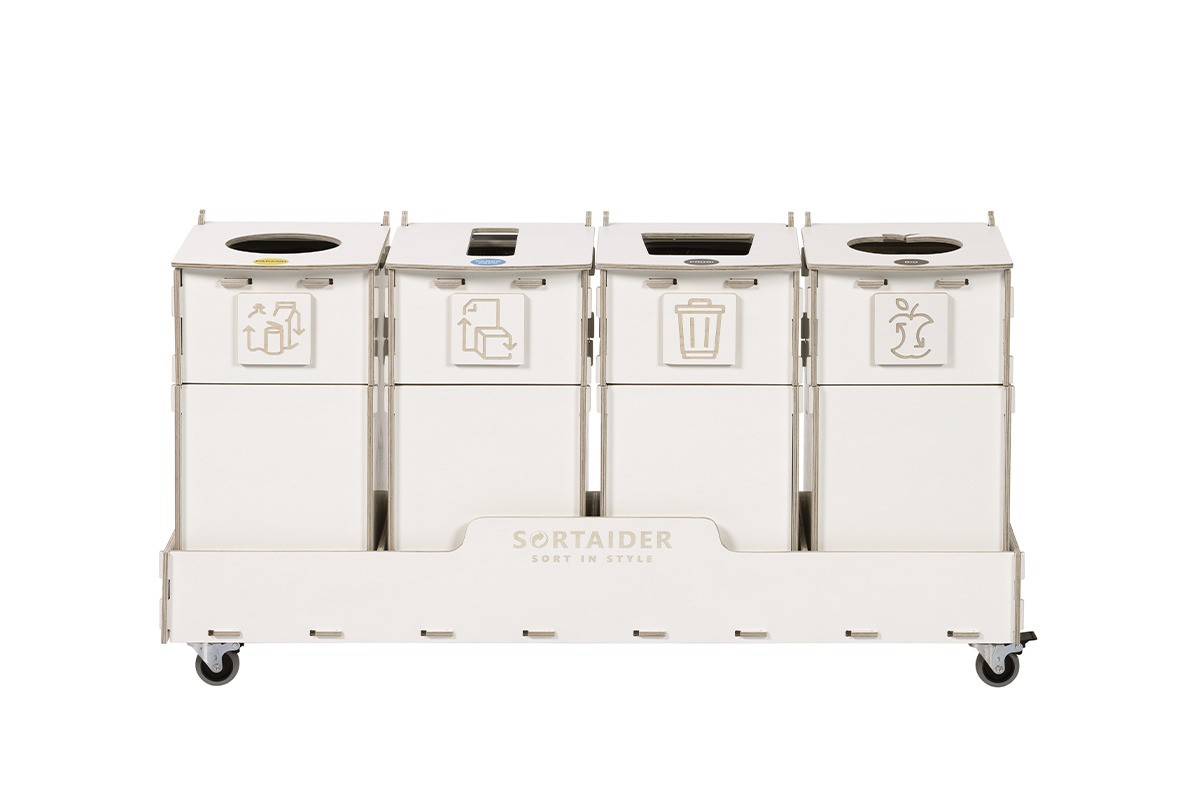
Poubelle de tri sélectif Sorter 4 × 20 l blanc
4 types de déchets 4 x 20 l607,60 € (TVA 24% incluse)490 € (hors TVA) -
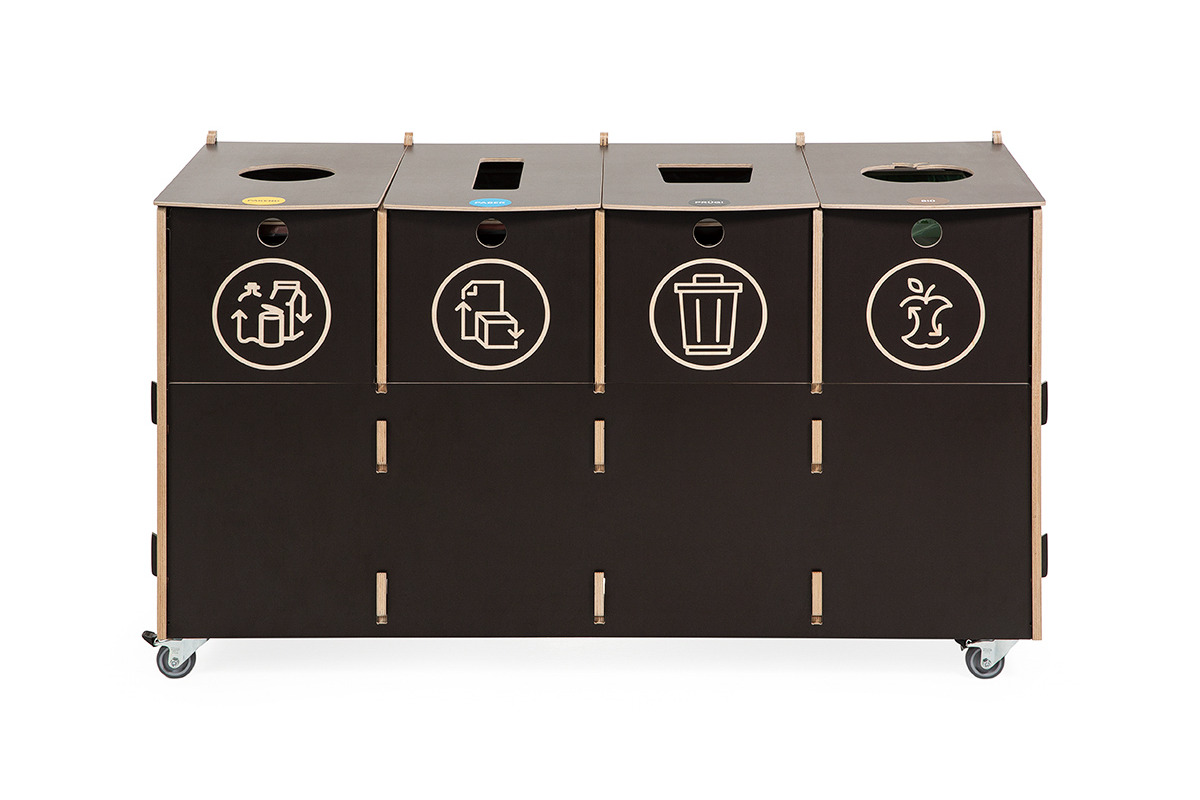
Poubelle de tri sélectif Container 4 × 40 l marron
4 types de déchets 4 x 40 l1 612 € (TVA 24% incluse)1 300 € (hors TVA) -
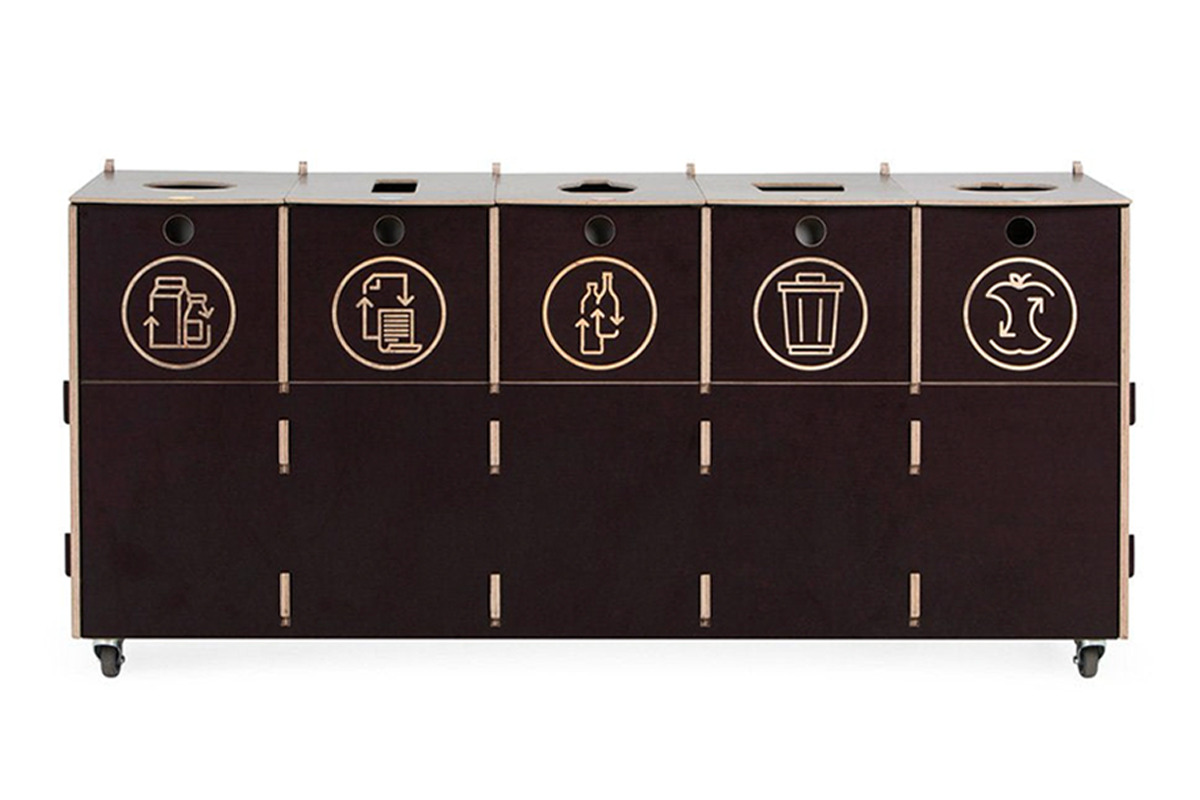
Poubelle de tri sélectif Container 5 × 40 l marron
5 types de déchets 5 x 40 l1 798 € (TVA 24% incluse)1 450 € (hors TVA)
Le déploiement d’équipements adaptés sur le terrain fiabilise ainsi la collecte des données primaires, alimente directement les indicateurs de performance des services généraux et accélère l’adoption des principes de l’économie circulaire à l’échelle de l’entreprise.
Accélérer votre stratégie de mise en conformité CSRD
Satisfaire aux critères de la norme ESRS E5 exige de conjuguer gouvernance des données et dispositifs physiques adaptés. En établissant une nomenclature précise de vos flux, en responsabilisant vos prestataires de traitement et en dotant vos équipes d’infrastructures de tri claires, vous transformez une contrainte de conformité en un levier d’action crédible et auditable.
Contactez Sortaider pour auditer vos équipements actuels et découvrir notre gamme de stations de tri en bois au design scandinave, conçue pour soutenir vos ambitions environnementales et réglementaires.