Ar jūsų įmonėje susidarančių atliekų apskaita jau paruošta riboto patikinimo auditui pagal CSRD reikalavimus? Įsigaliojus ESRS E5 standartui, apytiksliai vertinimai ir bendros paslaugų teikėjų sąskaitos atitikties patikroms ne nebetinka. Įmonės privalo sistemingai rinkti, struktūrizuoti ir teikti auditui tinkamus atliekų duomenis iš visų savo padalinių bei gamybinių objektų.
ESRS E5 reikalavimai informacijos apie atliekas atskleidimui
Įmonių tvarumo atskaitomybės direktyva (CSRD) iš esmės keičia Europos verslo požiūrį į poveikio aplinkai valdymą ir atskaitomybę. Pagal Europos tvarumo atskaitomybės standartą ESRS E5 („Išteklių naudojimas ir žiedinė ekonomika“), veikloje susidarančios atliekos nebevertinamos kaip tiesioginės komunalinės išlaidos. Priežiūros institucijos jas laiko tiesioginiu medžiagų naudojimo efektyvumo ir žiedinės ekonomikos pažangos rodikliu.
Jei atlikus dvigubo reikšmingumo vertinimą nustatoma, kad išteklių naudojimas ir atliekos jūsų įmonei yra reikšmingos temos, privalote atskleisti šiuos kiekybinius ir kokybinius rodiklius:
- Bendras susidariusių atliekų kiekis: pateikiamas tonomis arba kilogramais, remiantis tiksliąja medžiagos pradinės būsenos mase (duomenų koregavimai, pavyzdžiui, sausosios masės skaičiavimai, yra griežtai draudžiami).
- Nuo šalinimo nukreiptos atliekos: bendra masė, suskirstyta į pavojingąsias ir nepavojingąsias atliekas, toliau suklasifikuota pagal naudojimo būdą: paruošimą naudoti pakartotinai, perdirbimą ir kitas naudojimo operacijas (pavyzdžiui, energijos gavimą).
- Šalinimui skirtos atliekos: bendra masė, suskirstyta į pavojingąsias ir nepavojingąsias atliekas, suklasifikuota pagal galutinį šalinimo būdą: deginimą, šalinimą sąvartyne ir kitas šalinimo operacijas.
- Neperdirbtos atliekos: pateikiamos ir bendra mase (tonomis / kilogramais), ir kaip procentinė dalis nuo bendro susidariusių atliekų kiekio.
- Nežinoma galutinė paskirtis: susidariusių atliekų dalis, kurios apdorojimo būdo neįmanoma patvirtinti, pateikiama procentais nuo bendro atliekų kiekio.
- Radioaktyviosios atliekos: pateikiamos atskirai, vadovaujantis Tarybos direktyvoje 2011/70/Euratomas pateiktomis apibrėžtimis.
Be skaitinių duomenų, ESRS E5 reikalauja pateikti kontekstą apie įmonės politiką, įgyvendintus veiksmus, išsikeltus tikslus bei prognozuojamą finansinį poveikį. Jei trūksta vertės grandinės partnerių duomenų, ESRS 2 standartas leidžia naudoti netiesioginius vertinimo šaltinius – tokiu atveju būtina atskleisti taikytą metodiką, tikslumo lygį ir duomenų gerinimo planus.
Duomenų struktūrizavimas ir atsekamumas audito reikmėms
Auditoriams būtina užtikrinti duomenų atsekamumą nuo faktinio atliekų susidarymo momento iki galutinio jų apdorojimo. Kiekvienai bet kuriame objekte užregistruotai atliekų siuntai turi būti priskirti keturi pagrindiniai duomenų atributai prieš konsoliduojant informaciją jūsų įmonės tvarumo ataskaitoje:
- Pradinės būsenos masė: faktinis svoris, užfiksuotas surinkimo arba išvežimo metu, neatliekant jokių dirbtinių drėgmės koregavimų.
- Klasifikacija pagal atliekų sąrašą: standartizuotas atliekų žymėjimas, susietas su Europos atliekų sąrašu (LoW), aiškiai nurodant, ar atliekos yra pavojingosios, ar nepavojingosios.
- Apdorojimo įrenginio priskyrimas: priskirti apdorojimo kodai, atitinkantys ES atliekų pagrindų direktyvos I priedą (Šalinimas) arba II priedą (Naudojimas), užuot rėmusis nepatvirtintais vežėjo pareiškimais, tokiais kaip „apdorota“ arba „nulinis atliekų kiekis sąvartynams“.
- Patvirtinta laiko žyma ir objekto ID: konkretūs objekto identifikatoriai ir datos, leidžiantys susieti įrašus su finansiniais ataskaitiniais metais bei išvengti dvigubo skaičiavimo perkeliant atliekas tarp vidinių padalinių.
Regioninių teisės aktų skirtumų valdymas
Nors ES atliekų pagrindų direktyva nustato bazines taisykles, atskiros šalys narės taiko specifinius reikalavimus:
- Švedija: privalomas atskiras maisto atliekų surinkimas galioja visoms įmonėms.
- Danija: darbo vietose privaloma rūšiuoti atliekas bent į keturis atskirus srautus.
Vietos taisyklių išmanymas užtikrina, kad padalinių vadovai laikysis regioninių atliekų tvarkymo įstatymų, o į grupės lygmens ESRS atskaitomybę pateks tikslūs duomenys. Numatytus reikalavimus išsamiau nagrinėjame mūsų giduose apie komercinių atliekų perdirbimo reikalavimus ir atliekų perdirbimo teisės aktus Europoje.
Pradinių duomenų rinkimas atliekant auditą objektuose
Pasitikėjimas vien tik apibendrintomis atliekų vežėjų sąskaitomis kelia didelę neatitikties riziką – taip dažnai paslepiama srautų tarša ir nepastebimos atliekų susidarymo tendencijos konkrečiuose objektuose. Periodiškai atliekami faktiniai auditai suteikia patikimą pagrindą, būtiną tvariai ESG atskaitomybės sistemai.
Atlikdami auditą savo objektuose, laikykitės šios struktūros:
- Apibrėžkite vertinimo apimtį: atlikite auditą per reprezentatyvų 1–7 dienų laikotarpį, kad užfiksuotumėte kasdienius veiklos svyravimus.
- Atskirkite surinkimą pagal zonas: rinkite atliekų maišus atskirai iš skirtingų patalpų zonų (pvz., virtuvėlių, spausdinimo patalpų ar bendrųjų biuro erdvių) ir laikykite juos griežtai atskirtus, kad nustatytumėte problemines vietas.
- Sverkite ir klasifikuokite: naudokite patikrintas svarstykles ir užregistruokite kiekvieną medžiagų srautą jo pradinės būsenos, ir tik po to skirstykite į frakcijas.
- Apskaičiuokite atliekų nukreipimo rodiklius: įvertinkite veiklos efektyvumą perdirbtų ir kompostuotų medžiagų bendrą svorį padalydami iš bendro susidariusių atliekų svorio ir padaugindami iš 100 – taip gausite atliekų nukreipimo procentą (Diversion Rate).
Praktinius šių procesų šablonus rasite mūsų giduose apie atliekų auditą biuruose bei rūšiavimo rodiklių sekimą ir atskaitomybę darbo vietoje.
Vidinė kontrolė, vertės grandinės ir audito seka
CSRD pabrėžia griežtos vidinės kontrolės svarbą tvarumo atskaitomybės procesuose. Siekdamos užtikrinti duomenų vientisumą kelių padalinių tinkle, tvarumo komandos turėtų diegti nuolatines patikros priemones:
- Tikrinti objektų sąrašo pilnumą: palyginkite nekilnojamojo turto registrą su atskaitomybės įrankiais, kad nebūtų praleisti maži, nuomojami ar nutolę padaliniai.
- Tikrinti atliekų perdavimo aktus: vien tik sąskaitos už išvežimą neįrodo atliekų panaudojimo ar perdirbimo. Saugokite oficialius atliekų perdavimo–priėmimo aktus (vežimo dokumentus), svėrimo kvitus ir patvirtintus vežėjo atliekų apdorojimo sertifikatus.
- Sekti Scope 3 (5 kategoriją): naudokite tiesioginius paslaugų teikėjo duomenis apie atliekų svorį, kad apskaičiuotumėte dėl atliekų tvarkymo susidarančias vertės grandinės emisijas. Skaičiavimo protokolus rasite mūsų gide apie Scope 3 emisijas ir atliekas.
- Žymėti tiesioginius ir įvertintus rodiklius: aiškiai užfiksuokite, ar skaičiai atitinka tiesioginius svarstyklių rodmenis, ar vertinimo modelius, ir detalizuokite prielaidas, kaip reikalauja ESRS E5.
Šių patikros žingsnių integravimas į ISO 14001 aplinkos apsaugos vadybos sistemą sustiprina duomenų valdymą ir palengvina trečiųjų šalių atliekamą auditą.
Duomenų kokybės gerinimas atliekų susidarymo vietoje
Nenuoseklus ar neaiškus rūšiavimas atliekų susidarymo vietoje daro tiesioginę įtaką ESRS ataskaitų tikslumui. Kai rūšiuojami srautai užsiteršia, vertingos perdirbamos medžiagos patenka į sąvartynus arba atliekų deginimo įrenginius – taip ataskaitose duomenys iš „naudojimo“ kategorijos nepagrįstai perkeliami į „šalinimo“ kategoriją.
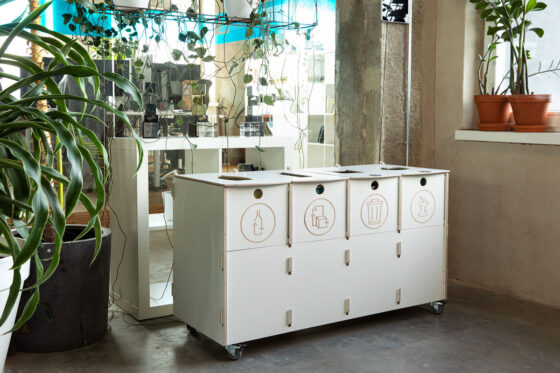
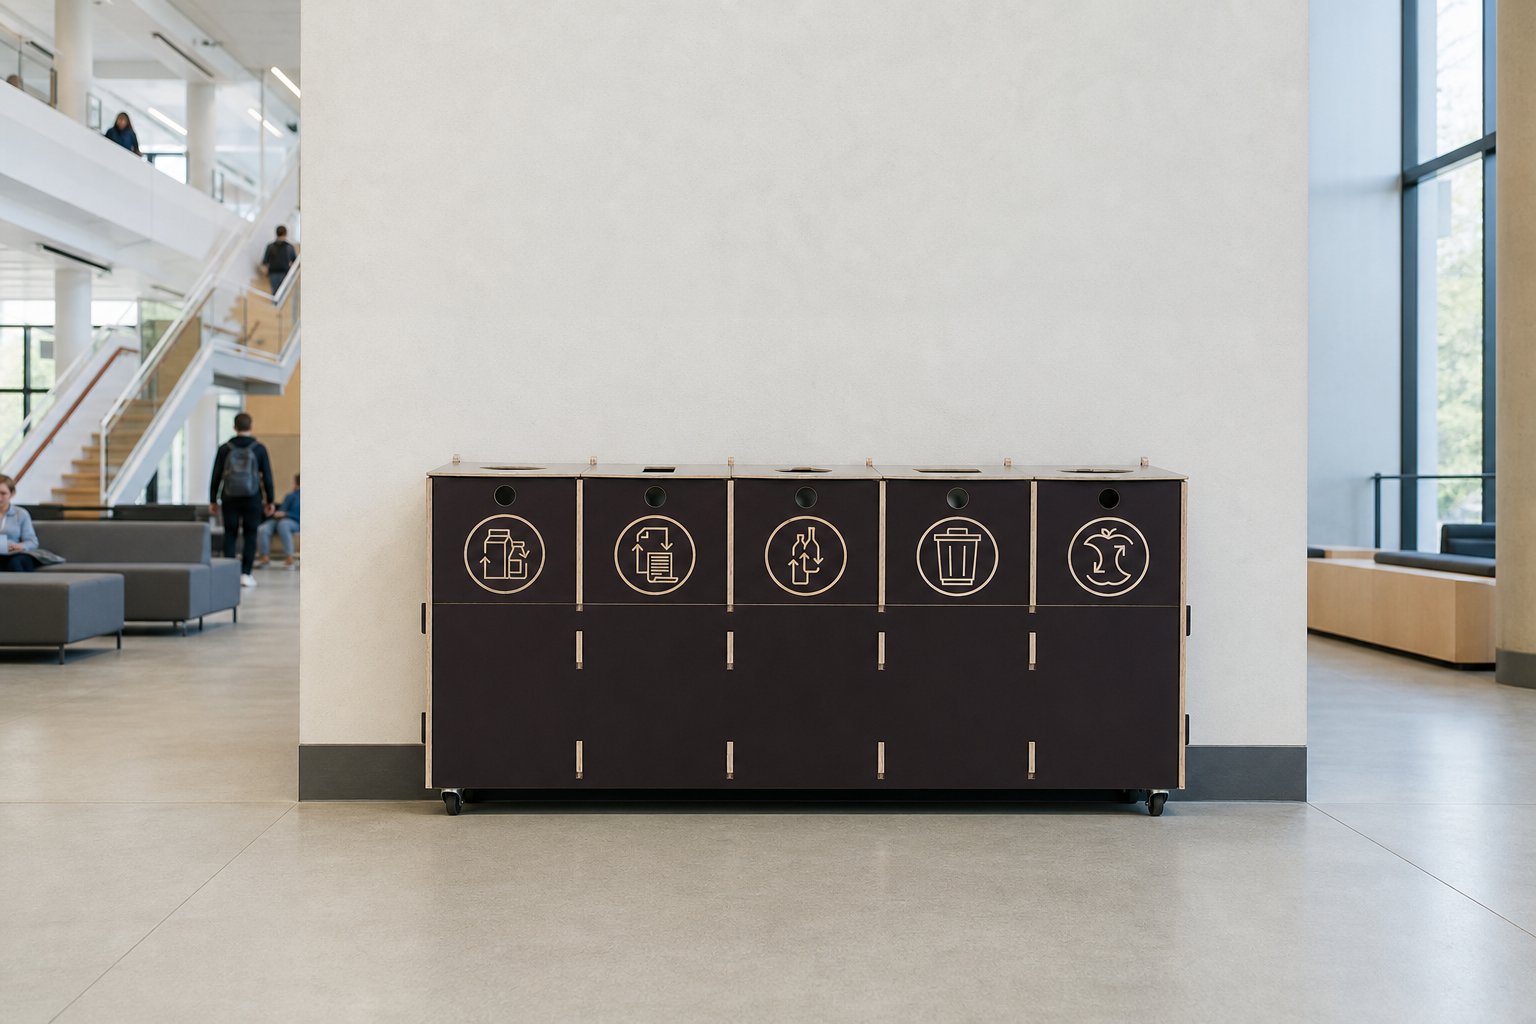
Individualių šiukšliadėžių prie darbo stalų pakeitimas centralizuotomis rūšiavimo dėžėmis gali padidinti rūšiavimo kokybę ir atliekų nukreipimo rodiklius iki 40 %. Centralizuotos stotelės su aiškiu spalviniu žymėjimu bei intuityviomis pikogramomis padeda darbuotojams priimti teisingus sprendimus ir saugo atliekų srautus nuo užteršimo.
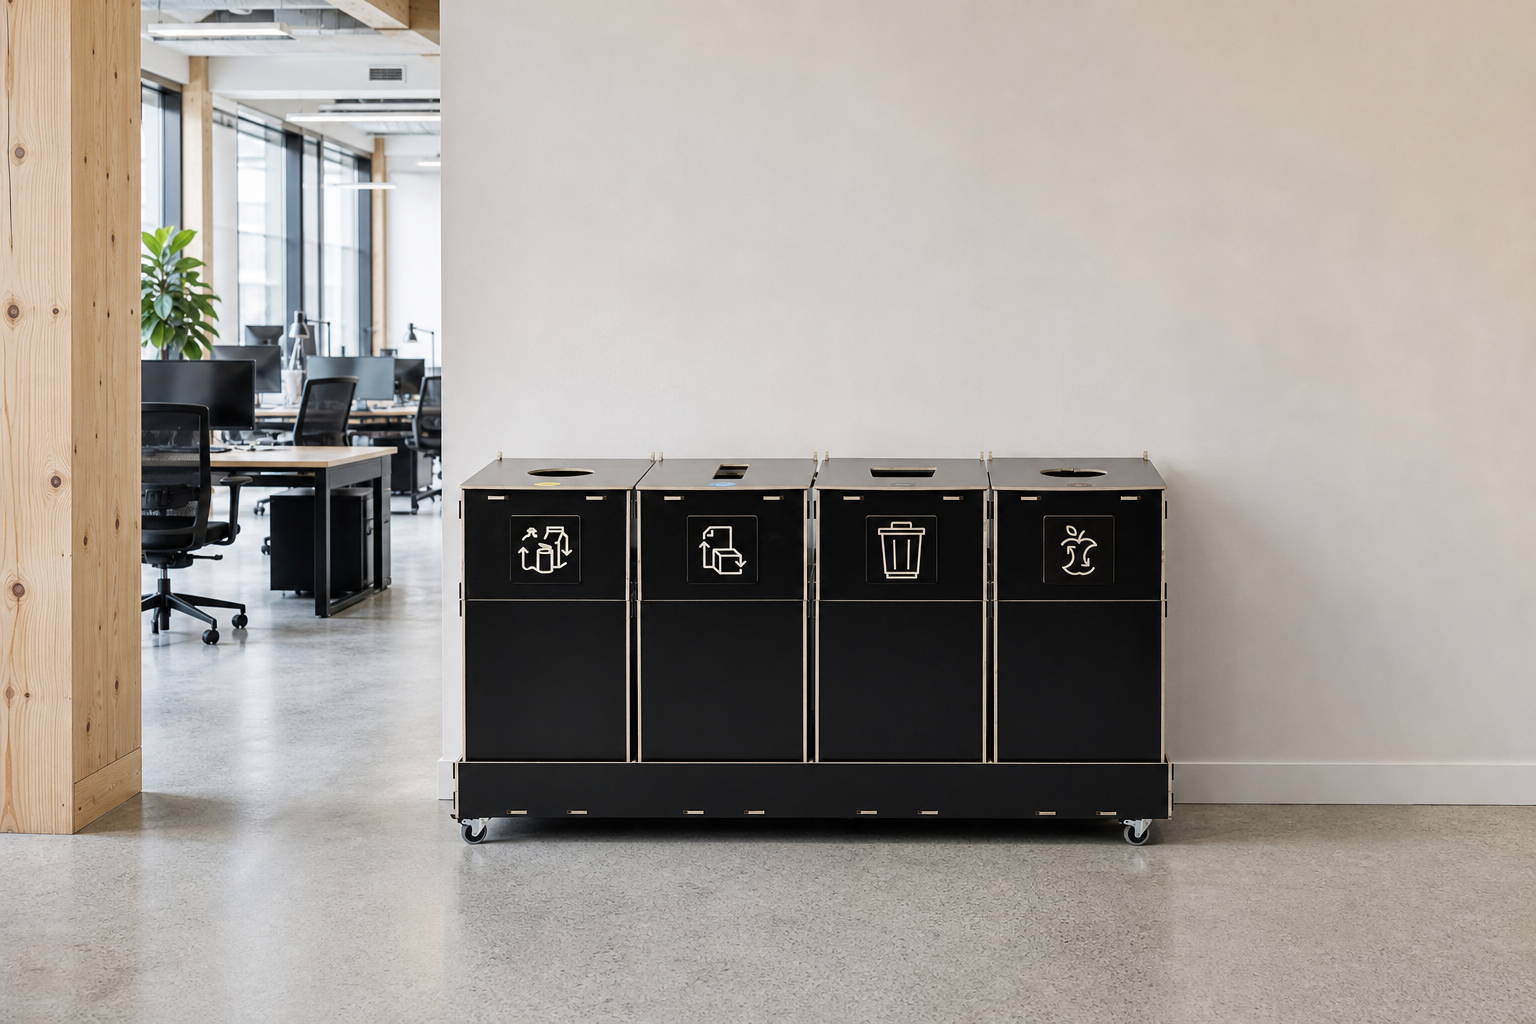
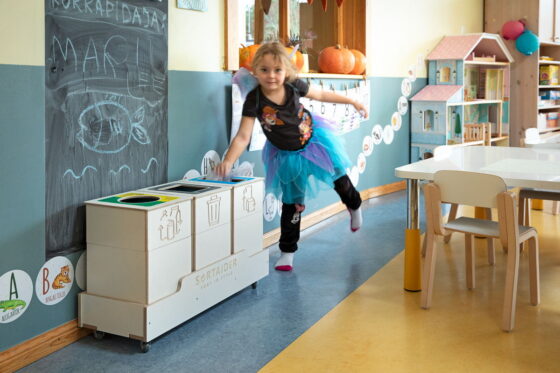
Modulinės patalpų atliekų rūšiavimo dėžės lengvai pritaikomos prie įvairių biuro išplanavimų ir skatina teisingus rūšiavimo įpročius.
-
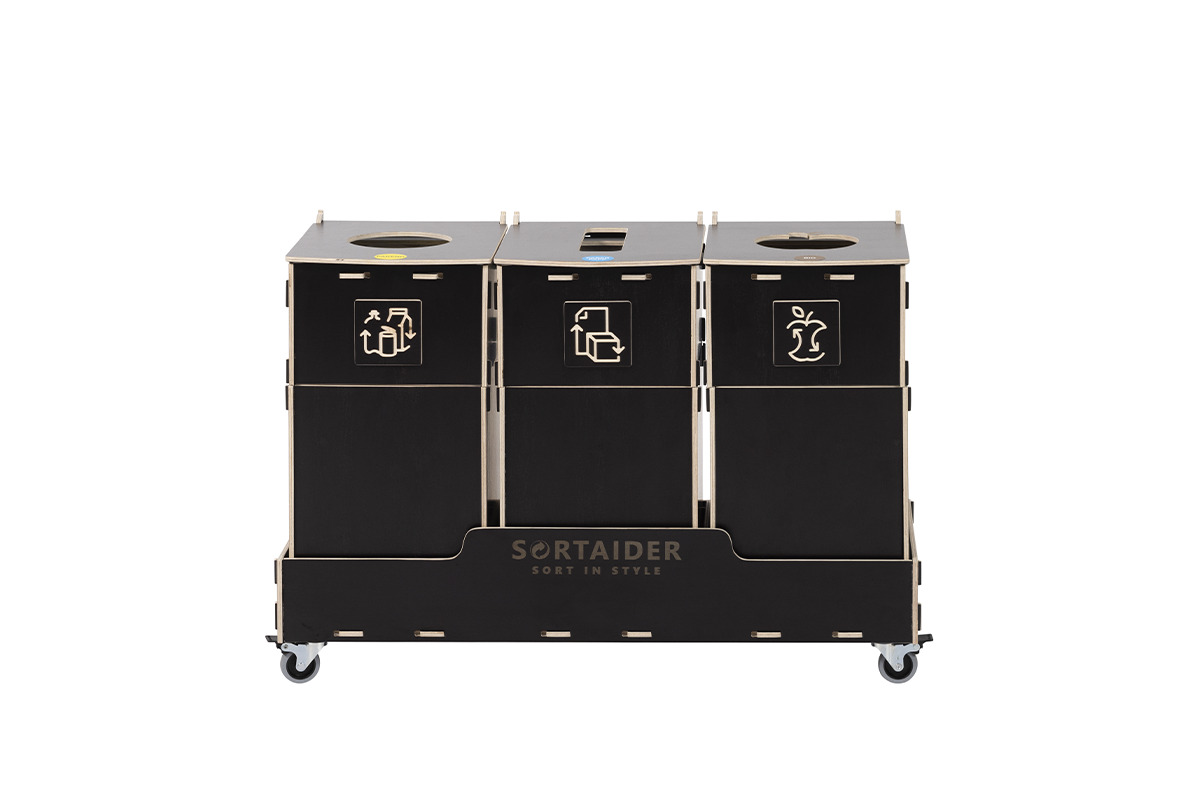
Rūšiavimo šiukšliadėžė Sorter 3 × 30 l ruda
3 atliekų rūšys 3 x 30 l731,60 € (įskaitant 24% PVM)590 € (be PVM) -
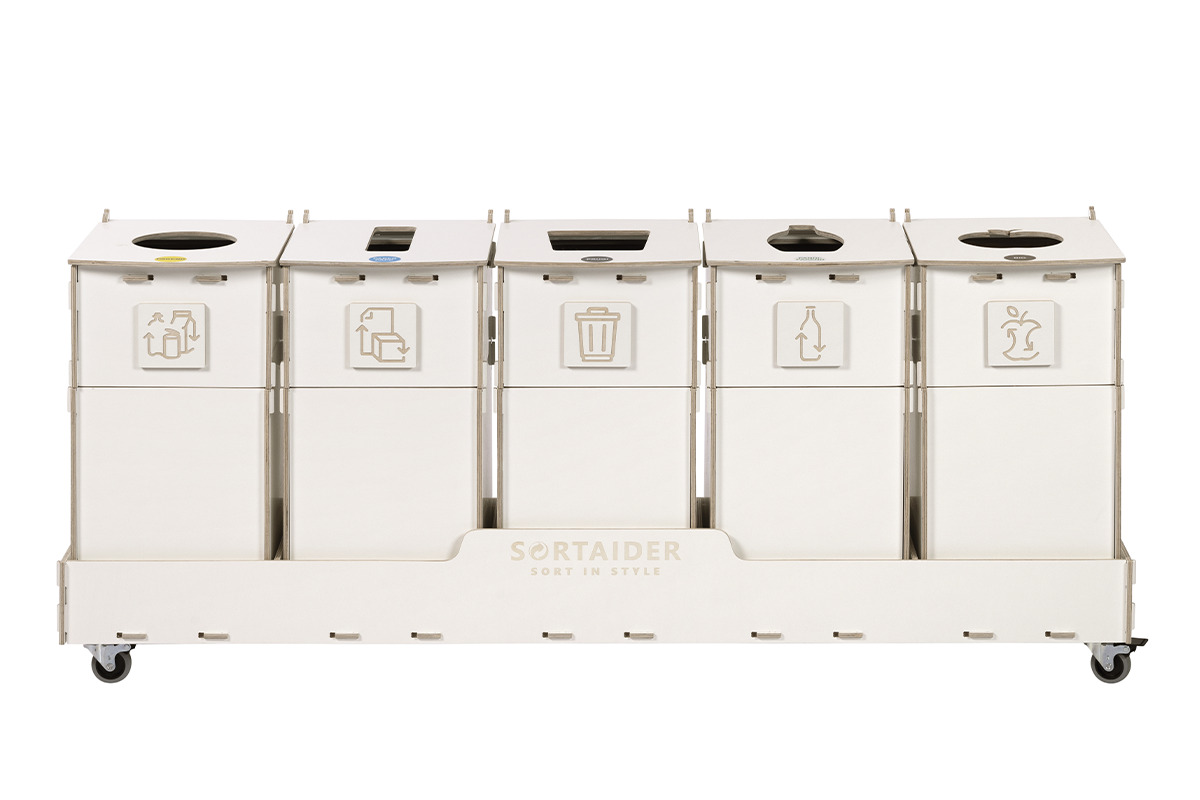
Rūšiavimo šiukšliadėžė Sorter 5 × 30 l balta
5 atliekų rūšys 5 x 30 l1 165,60 € (įskaitant 24% PVM)940 € (be PVM) -
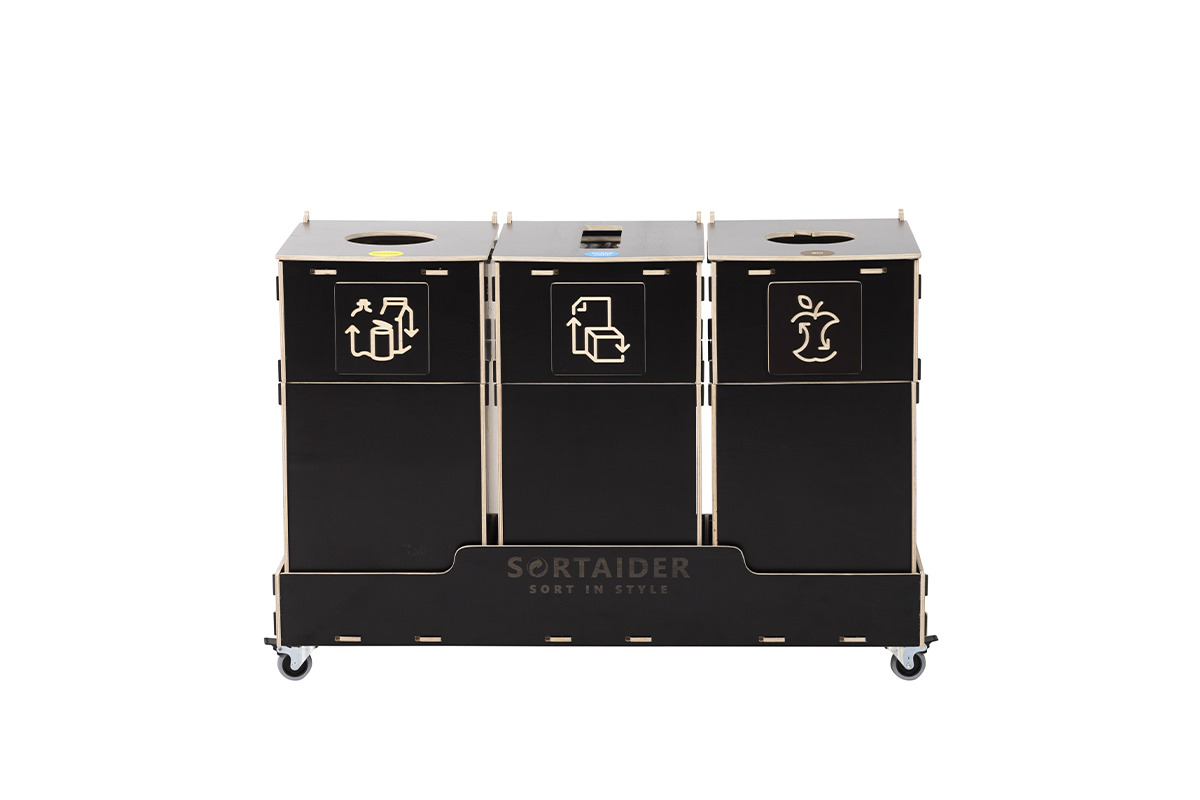
Rūšiavimo šiukšliadėžė Sorter 3 × 40 l ruda
3 atliekų rūšys 3 x 40 l992 € (įskaitant 24% PVM)800 € (be PVM) -
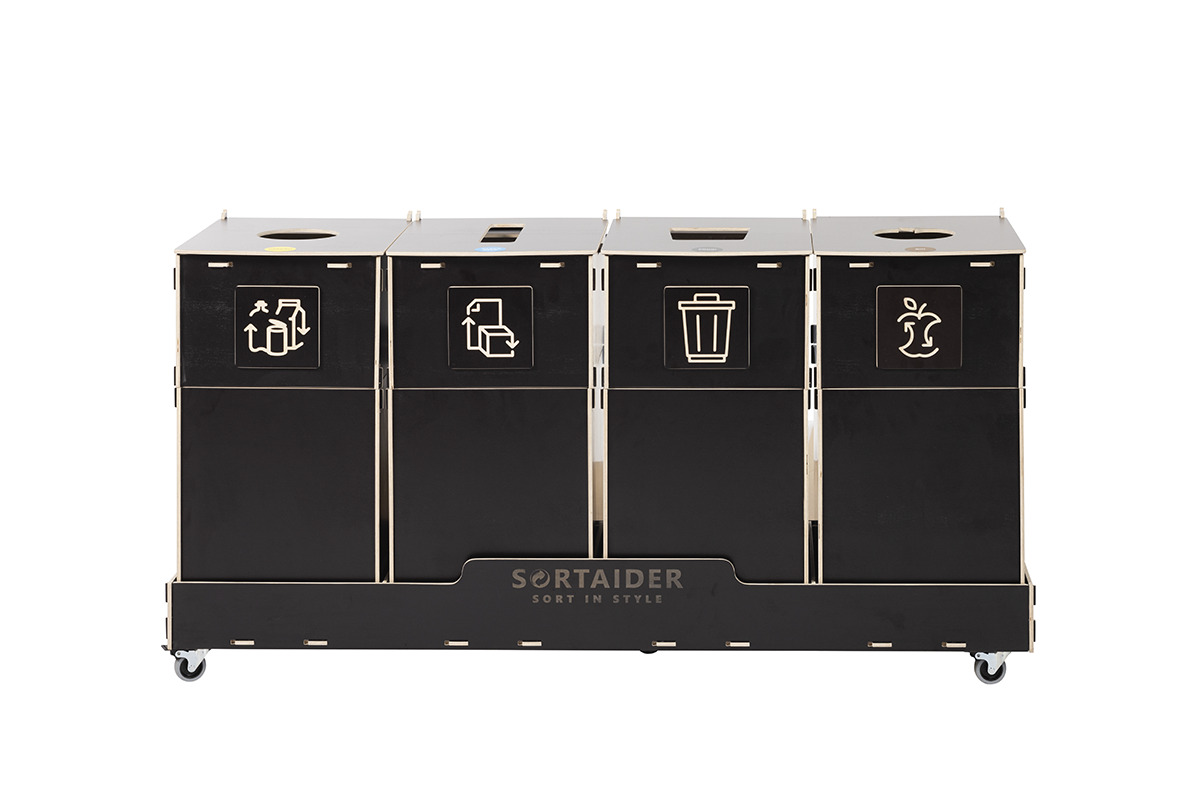
Rūšiavimo šiukšliadėžė Sorter 4 × 60 l ruda
4 atliekų rūšys 4 x 60 l1 500,40 € (įskaitant 24% PVM)1 210 € (be PVM)
Didelio lankomumo zonoms, švietimo įstaigoms ar vadovų biurams skirtos talpios atliekų rūšiavimo talpos leidžia tvarkyti didesnius atliekų kiekius neaukojant estetinio vientisumo. Be to, pasirinkus tvarią faneros konstrukciją, sumažinamas poveikis aplinkai patalpų lygmeniu – per visą gyvavimo ciklą išskiriama 2–4 kartus mažiau CO₂, palyginti su tradiciniais metalo ar plastiko sprendimais.
-
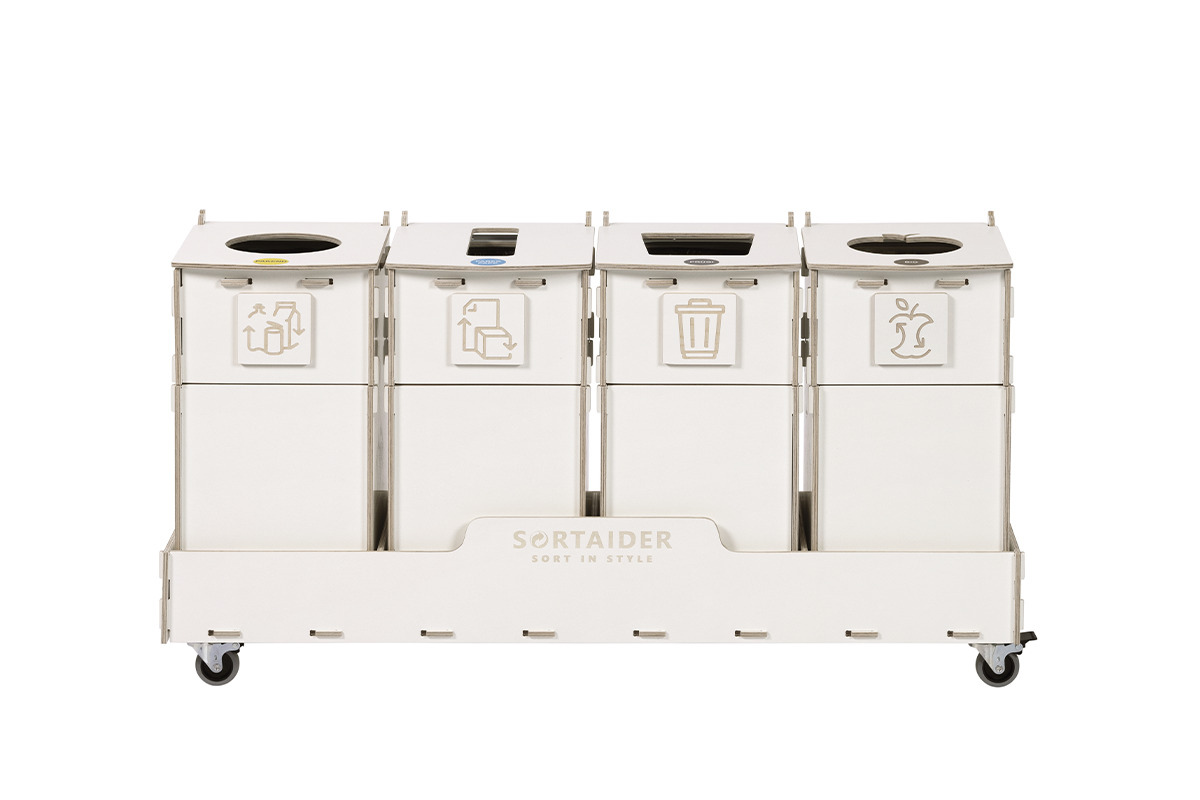
Rūšiavimo šiukšliadėžė Sorter 4 × 20 l balta
4 atliekų rūšys 4 x 20 l607,60 € (įskaitant 24% PVM)490 € (be PVM) -
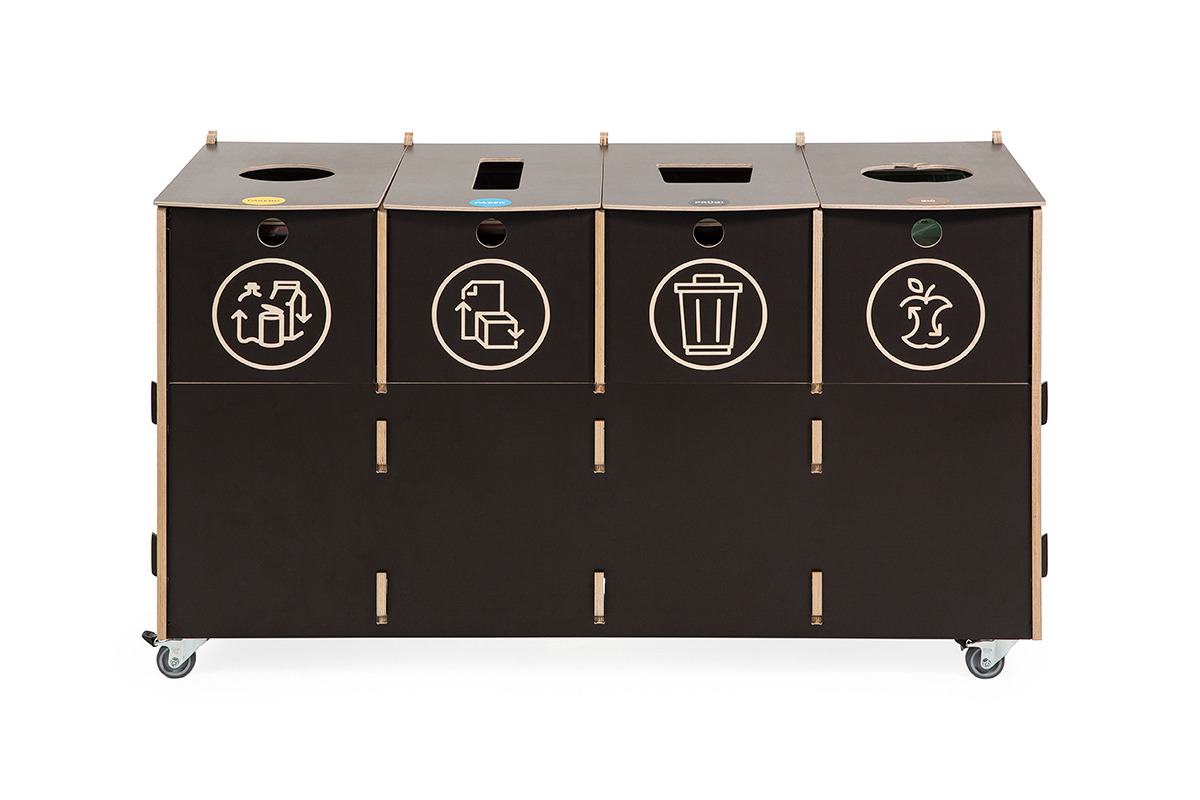
Rūšiavimo šiukšliadėžė Container 4 × 40 l ruda
4 atliekų rūšys 4 x 40 l1 612 € (įskaitant 24% PVM)1 300 € (be PVM) -
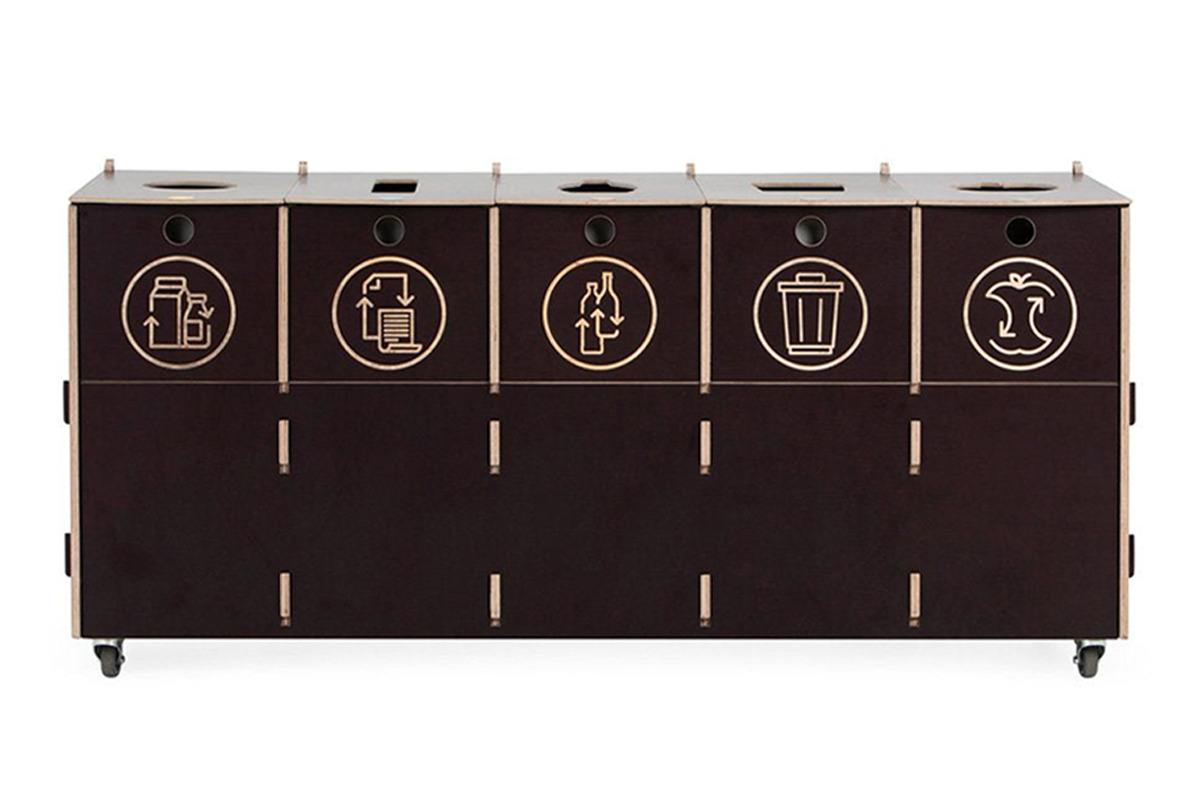
Rūšiavimo šiukšliadėžė Container 5 × 40 l ruda
5 atliekų rūšys 5 x 40 l1 798 € (įskaitant 24% PVM)1 450 € (be PVM)
Fizinės atliekų tvarkymo infrastruktūros atnaujinimas sukuria patikimą duomenų pagrindą, padeda siekti pastatų valdytojams skirtus tvarumo KPI ir paspartina įmonės perėjimą prie žiedinės ekonomikos modelio.
Kaip paspartinti CSRD atitikties įgyvendinimą
Norint užtikrinti atitiktį ESRS E5 standartui, būtina sujungti sistemingą duomenų valdymą su praktiniais sprendimais objektuose. Apibrėžę aiškią atliekų taksonomiją, užsitikrinę apdorojimo patvirtinimus iš rangovų ir įrengę patogias rūšiavimo stoteles, reglamentavimo reikalavimus paversite patikrinamu aplinkosaugos efektyvumu.
Susisiekite su „Sortaider“ jau šiandien, kad įvertintumėte savo objektų infrastruktūrą ir atrastumėte ilgaamžes, šiaurietiško dizaino fanerines rūšiavimo stoteles, sukurtas atitikčiai Europos reikalavimams užtikrinti.