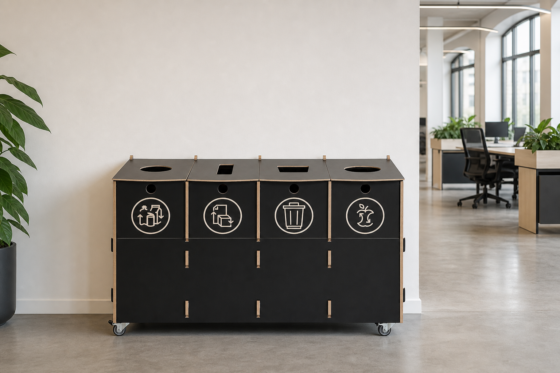
Vai jūsu uzņēmuma atkritumu apsaimniekošanas dati ir gatavi CSRD noteiktajam ierobežotas pārliecības auditam? Stājoties spēkā ESRS E5 standartam, ar aptuveniem aprēķiniem un vispārīgām atkritumu apsaimniekotāju kvītīm vairs nepietiek. Dati par radītajiem atkritumiem visos uzņēmuma objektos turpmāk jāvāc, jāstrukturē un jāatspoguļo sistēmiski un precīzi pārbaudāmā veidā.
ESRS E5 prasības atkritumu datu atklāšanai
Korporatīvās ilgtspējas ziņošanas direktīva (CSRD) būtiski maina to, kā Eiropas uzņēmumi pārvalda savu ietekmi uz vidi un atskaitās par to. Saskaņā ar Eiropas ilgtspējas ziņošanas standartu ESRS E5 (Resursu izmantošana un aprites ekonomika) dati par atkritumu plūsmām vairs nav tikai kārtējā pozīcija komunālo pakalpojumu rēķinos — uzraudzības iestādes tos vērtē kā tiešu materiālefektivitātes un aprites ekonomikas rādītāju.
Ja dubultās būtiskuma izvērtējumā secināts, ka resursu izmantošana un atkritumi uzņēmumam ir būtiska tēma, organizācijai jāatklāj konkrēti kvantitatīvie un kvalitatīvie rādītāji:
- Kopējais radītais atkritumu apjoms: jānorāda tonnās vai kilogramos, balstoties tikai uz materiāla svaru tā sākotnējā stāvoklī (mitruma vai sausnas svara mākslīga pielāgošana ir stingri aizliegta).
- No apglabāšanas novirzītie atkritumi: kopējais svars, sadalīts bīstamo un nebīstamo atkritumu kategorijās, kā arī pa reģenerācijas veidiem: sagatavošana atkārtotai izmantošanai, pārstrāde un citi reģenerācijas veidi (piemēram, enerģijas ieguve).
- Apglabāšanai novirzītie atkritumi: kopējais svars, sadalīts bīstamos un nebīstamos atkritumos, norādot galīgo apstrādes veidu: dedzināšana, apglabāšana poligonā un citas apglabāšanas darbības.
- Nepārstrādātie atkritumi: jānorāda gan kopējais svars mērvienībās, gan īpatsvars procentos no kopējā radītā atkritumu apjoma.
- Atkritumi ar nezināmu galamērķi: radīto atkritumu daļa, kuras apstrādes veidu nav iespējams pārbaudīt (izteikta procentos no kopējā apjoma).
- Radioaktīvie atkritumi: jāuzskaita atsevišķi atbilstoši Padomes Direktīvas 2011/70/Euratom definīcijām.
Līdztekus skaitliskajiem rādītājiem ESRS E5 pieprasa atklāt arī kontekstu — uzņēmuma politiku, īstenotos pasākumus, mērķus un plānoto finansiālo ietekmi. Ja trūkst datu no vērtības ķēdes partneriem, ESRS 2 standarts pieļauj aprēķinus pēc netiešajiem avotiem, ja vien skaidri norādīta izmantotā metodoloģija, precizitātes pakāpe un datu kvalitātes uzlabošanas plāns.
Datu taksonomijas strukturēšana audita vajadzībām
Auditoriem ir nepieciešama pilnībā izsekojama uzskaites ķēde — no atkritumu rašanās brīža līdz to galīgajai apstrādei. Pirms dati tiek apkopoti uzņēmuma ilgtspējas ziņojumā, par katru reģistrēto atkritumu kravu ikvienā objektā jānodrošina četri pamatdati:
- Svars sākotnējā stāvoklī: reālais svars savākšanas vai izvešanas brīdī, neveicot mākslīgas mitruma korekcijas.
- Klasificēta atkritumu plūsma: standartizēts plūsmas marķējums atbilstoši Eiropas atkritumu sarakstam (LoW), skaidri nošķirot bīstamos un nebīstamos atkritumus.
- Apstrādes vietas piesaiste: precīzi apstrādes kodi saskaņā ar ES Atkritumu pamatdirektīvas I pielikumu (apglabāšana) vai II pielikumu (reģenerācija), nevis vispārīgi pārvadātāja apgalvojumi, piemēram, “pārstrādāts” vai “nulle atkritumu poligonā”.
- Pārbaudīts laika un vietas identifikators: konkrēts objekta kods un datumi, lai datus varētu precīzi saskaņot ar finanšu pārskata gadu un novērst dubulto uzskaiti uzņēmuma iekšējos pārvadājumos.
Reģionālo tiesību aktu atšķirības
Lai gan vispārējos rāmjus nosaka ES Atkritumu pamatdirektīva, atsevišķās dalībvalstīs spēkā ir stingrākas prasības:
- Zviedrija: komercuzņēmumiem ir obligāta dalīta pārtikas atkritumu savākšana.
- Dānija: darba vietās jānodrošina atkritumu šķirošana rašanās vietā vismaz četros atsevišķos veidos.
Vietējo prasību pārzināšana palīdz objektu vadītājiem nodrošināt atbilstību vietējai likumdošanai un vienlaikus sniegt precīzus datus mātesuzņēmuma ESRS ziņojumam. Vairāk par šo regulējumu varat uzzināt mūsu ceļvežos par komercatkritumu pārstrādes prasībām un atkritumu pārstrādes likumdošanu Eiropā.
Sākotnējā stāvokļa noteikšana: atkritumu auditi objektos
Paļaujoties vienīgi uz atkritumu apsaimniekotāju atskaitēm un rēķiniem, rodas būtiski atbilstības riski — šādi dati bieži vien paslēpj atkritumu sajaukšanos un reālo situāciju objektos. Regulāri fiziskie auditi sniedz objektīvus datus, kas nepieciešami uzticamai ESG ziņošanas sistēmai.
Strukturēts audita protokols ietver šādus soļus:
- Audita apjoma noteikšana: veiciet fizisku auditu reprezentatīvā 1 līdz 7 dienu periodā, lai fiksētu ikdienas darbības svārstības.
- Datu vākšana pa zonām: savāciet atkritumu maisus atsevišķi pa dažādām zonām (piemēram, virtuvēm, drukas telpām un atvērta tipa birojiem), lai precīzi identificētu problemātiskās vietas.
- Svēršana un klasifikācija: izmantojiet kalibrētus svarus un nosveriet katru materiālu plūsmu sākotnējā stāvoklī pirms frakciju iedalīšanas.
- Novirzīšanas rādītāju aprēķins: noteiciet darbības efektivitāti, dalot pārstrādāto un kompostēto materiālu svaru ar kopējo radīto atkritumu svaru un sareizinot ar 100, lai iegūtu no apglabāšanas novirzīto atkritumu īpatsvaru procentos.
Noderīgus ieteikumus un veidnes atradīsiet mūsu ceļvežos par atkritumu auditu birojos un paņēmieniem, kā izsekot un ziņot par pārstrādes apjomiem darba vietā.
Iekšējā kontrole, vērtības ķēdes un audita izsekojamība
CSRD paredz stingru iekšējo kontroli pār ilgtspējas ziņošanas procesiem. Lai nodrošinātu datu ticamību plašā objektu tīklā, ilgtspējas vadītājiem vēlams ieviest regulārus pārbaudes mehānismus:
- Objektu saraksta saskaņošana: salīdziniet nekustamā īpašuma reģistru ar ziņošanas rīkiem, lai nepazaudētu mazākus, nomātus vai attālinātus objektus.
- Atkritumu nodošanas dokumentu pārbaude: savākšanas rēķini vien neapliecina faktisko pārstrādi. Saglabājiet oficiālos atkritumu pārvadājumu dokumentus, svēršanas kvītis un pārbaudītus apstrādes sertifikātus no atkritumu apsaimniekotājiem.
- Scope 3 5. kategorijas izsekošana: izmantojiet apsaimniekotāja sniegtos svara datus, lai aprēķinātu netiešās emisijas no atkritumu apglabāšanas. Aprēķinu protokolus meklējiet mūsu ceļvedī par Scope 3 emisijām un atkritumiem.
- Faktisko un aprēķināto datu uzskaite: skaidri nošķiriet, kuri skaitļi gūti tiešos mērījumos un kuri balstīti uz aprēķinu modeļiem, norādot izmantotos pieņēmumus, kā to prasa ESRS E5.
Integrējot šīs pārbaudes ISO 14001 vides pārvaldības sistēmā, tiek stiprināta datu pārvaldība un atvieglots trešo pušu audita process.
Datu kvalitātes uzlabošana to rašanās vietā
Neefektīva atkritumu šķirošana tieši ietekmē ESRS ziņojumu rādītājus. Ja sašķirotie materiāli ir piesārņoti, tie nonāk poligonos vai dedzinātavās, tāpēc ziņojumā tos nākas pārvirzīt no sadaļas “Reģenerācija” uz “Apglabāšana”.
Aizstājot unificētās zemgalda miskastes ar centralizētām, daudznodaļu atkritumu šķirošanas tvertnēm, šķirošanas precizitāti un no apglabāšanas novirzīto atkritumu īpatsvaru iespējams palielināt pat par 40%. Krāsu kodi un skaidras piktogrammas palīdz darbiniekiem nekļūdīties, pasargājot sašķirotos materiālus no noraidīšanas pārstrādes rūpnīcās.
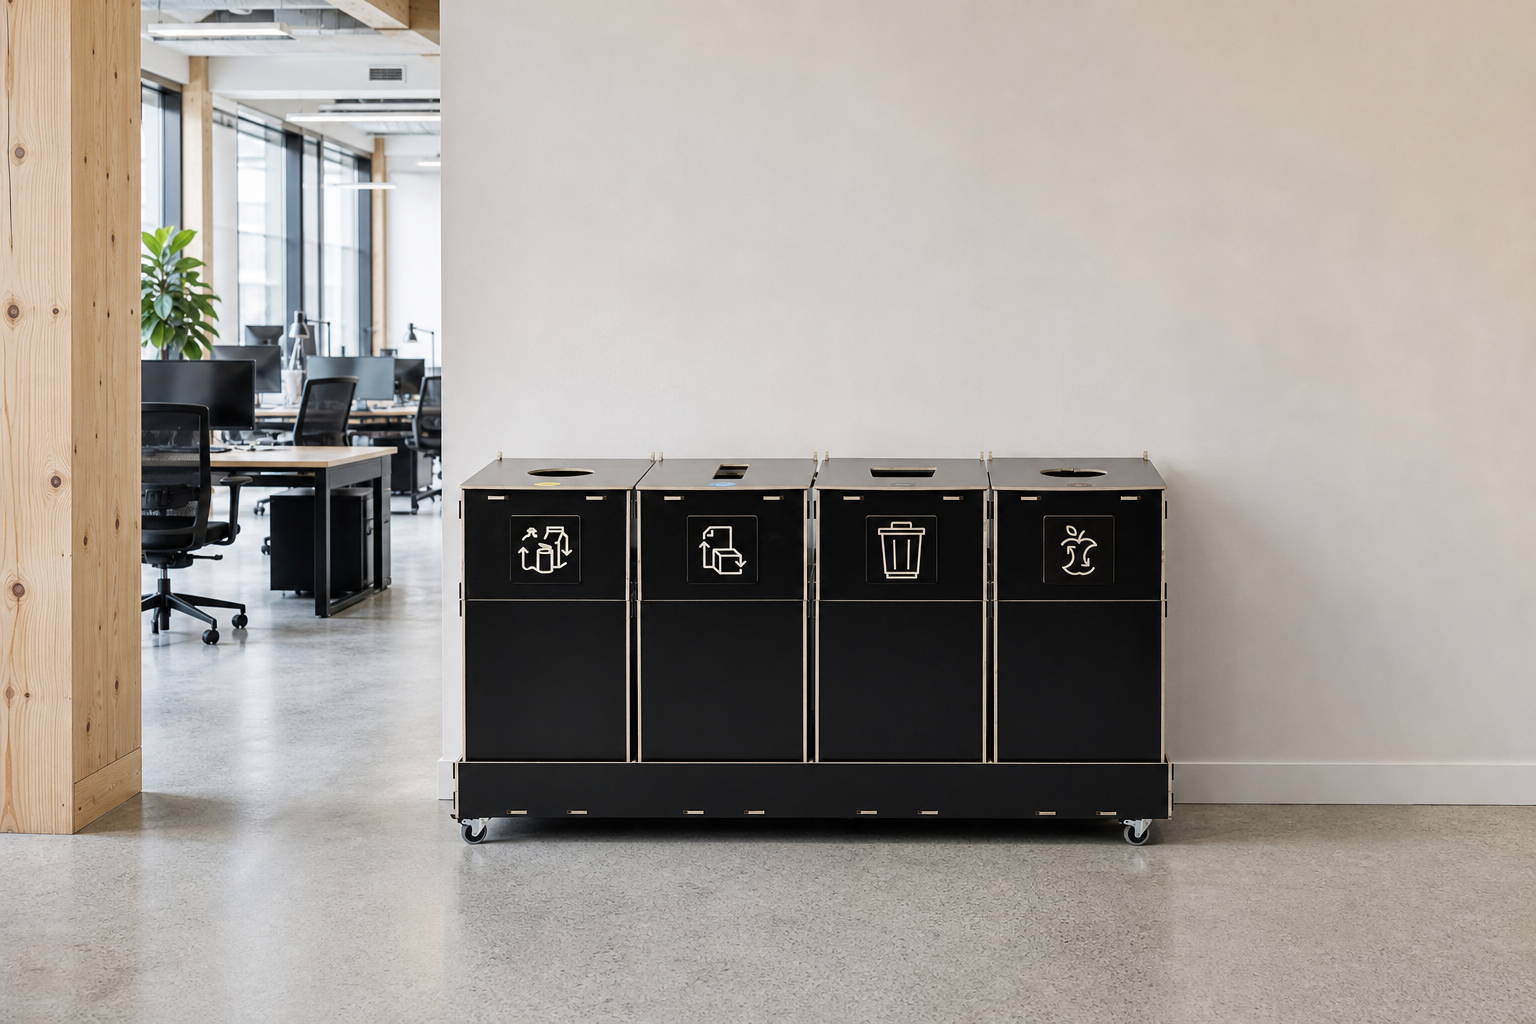
Modulārās atkritumu šķirošanas mēbeles organiski iekļaujas dažādos biroju izkārtojumos un veicina ilgtspējīgus paradumus ikdienā.
-

Atkritumu tvertne Sorter 3 × 30 l brūna
3 atkritumu veidi 3 x 30 l731,60 € (ieskaitot 24% PVN)590 € (bez PVN) -

Atkritumu tvertne Sorter 5 × 30 l balta
5 atkritumu veidi 5 x 30 l1 165,60 € (ieskaitot 24% PVN)940 € (bez PVN) -

Atkritumu tvertne Sorter 3 × 40 l brūna
3 atkritumu veidi 3 x 40 l992 € (ieskaitot 24% PVN)800 € (bez PVN) -

Atkritumu tvertne Sorter 4 × 60 l brūna
4 atkritumu veidi 4 x 60 l1 500,40 € (ieskaitot 24% PVN)1 210 € (bez PVN)
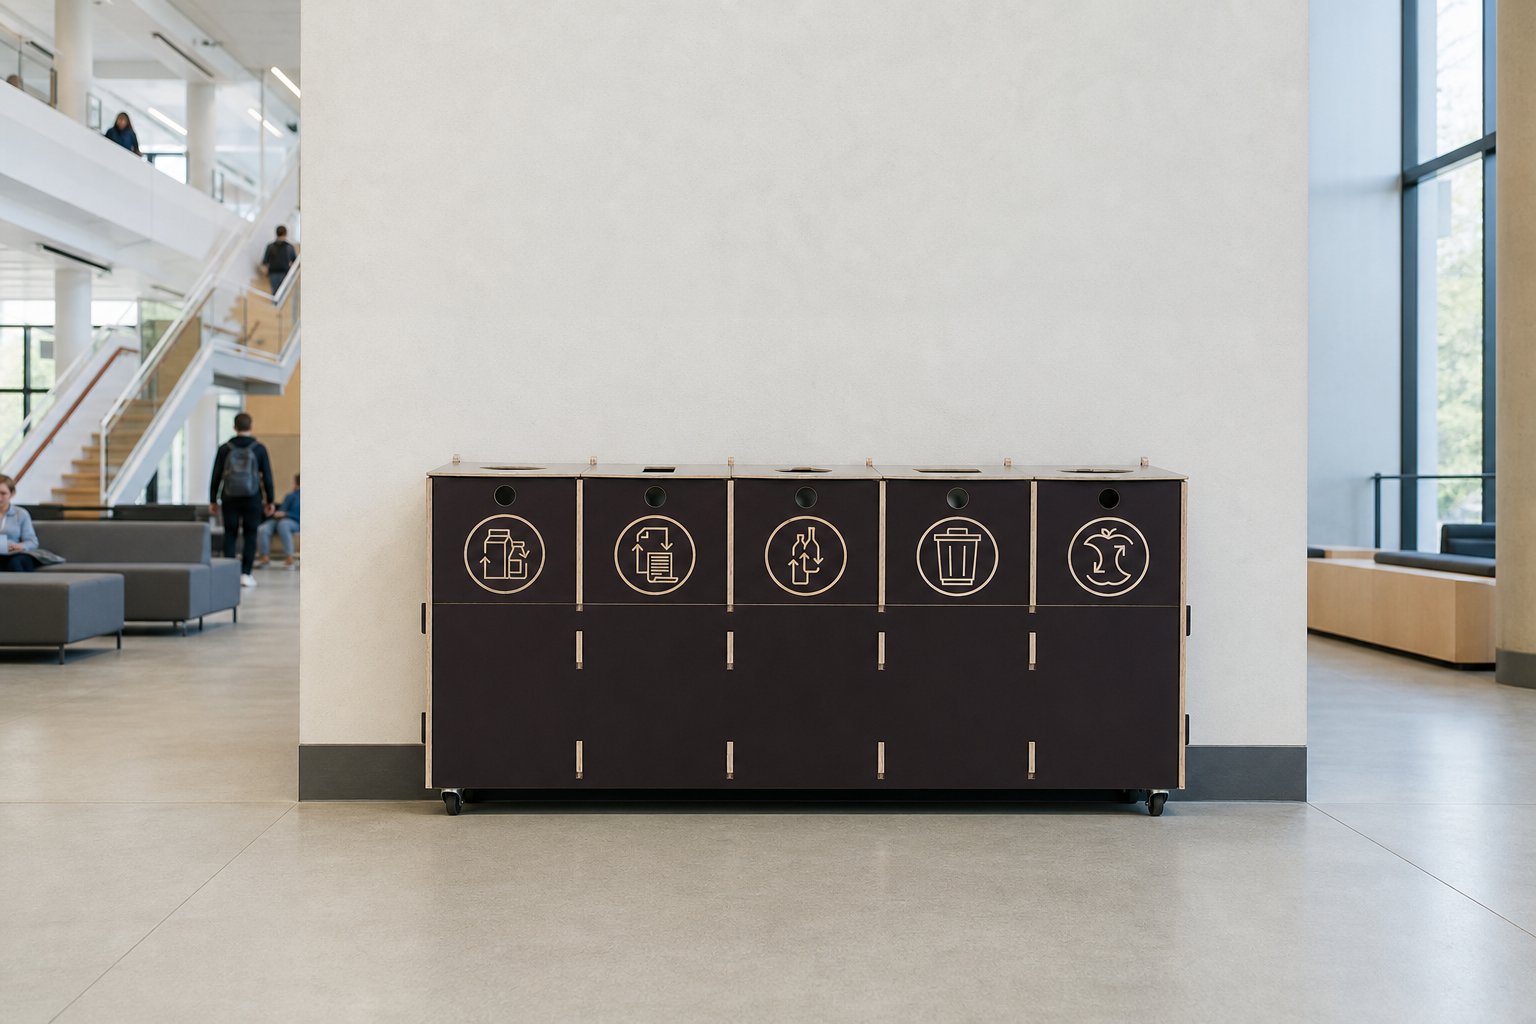
Sabiedriskajām ēkām, izglītības iestādēm vai reprezentablām biroju telpām piemērotas ietilpīgas un izturīgas atkritumu tvertņu sistēmas, kas spēj izturēt lielu slodzi, nesabojājot interjera estētiku. Turklāt mēbeles no ilgtspējīga saplākšņa būtiski samazina ietekmi uz vidi — to dzīves cikla CO₂ pēda ir 2 līdz 4 reizes mazāka nekā parastajām metāla vai plastmasas tvertnēm.
-

Atkritumu tvertne Sorter 4 × 20 l balta
4 atkritumu veidi 4 x 20 l607,60 € (ieskaitot 24% PVN)490 € (bez PVN) -

Atkritumu tvertne Container 4 × 40 l brūna
4 atkritumu veidi 4 x 40 l1 612 € (ieskaitot 24% PVN)1 300 € (bez PVN) -

Atkritumu tvertne Container 5 × 40 l brūna
5 atkritumu veidi 5 x 40 l1 798 € (ieskaitot 24% PVN)1 450 € (bez PVN)
Pārdomāta atkritumu apsaimniekošanas infrastruktūra sniedz drošu pamatu datu vākšanai, palīdz sasniegt ēku pārvaldnieku ilgtspējas KPI un paātrina uzņēmuma pāreju uz aprites ekonomiku.
Kā paātrināt atbilstību CSRD prasībām?
Atbilstība ESRS E5 standartam prasa apvienot sistēmisku datu pārvaldību ar pārdomātiem risinājumiem darba vidē. Ieviešot skaidru datu taksonomiju, saņemot oficiālus apstrādes apliecinājumus no partneriem un uzstādot ērtas šķirošanas tvertnes, likumdošanas prasības tiek pārvērstas reālā, izmērāmā un auditējamā vides sniegumā.
Sazinieties ar Sortaider jau šodien, lai novērtētu savu objektu aprīkojumu un izvēlētos izturīgas, Ziemeļvalstu dizaina iedvesmotas saplākšņa šķirošanas tvertnes, kas izstrādātas atbilstoši Eiropas ilgtspējas standartiem.