Halten Ihre betrieblichen Abfalldaten einer CSRD-Prüfung mit begrenzter Prüfungssicherheit (Limited Assurance) stand? Spätestens mit Inkrafttreten des Standards ESRS E5 gehören grobe Schätzungen und pauschale Entsorgerabrechnungen der Vergangenheit an. Unternehmen stehen nun in der Pflicht, anfallende Abfallmengen über sämtliche Betriebsstandorte hinweg lückenlos, strukturiert und revisionssicher zu erfassen.
Die Abfallberichtspflichten nach ESRS E5 im Überblick
Mit der Corporate Sustainability Reporting Directive (CSRD) vollzieht sich ein grundlegender Wandel in der Bilanzierung unternehmerischer Umweltauswirkungen. Gemäß den European Sustainability Reporting Standards – insbesondere ESRS E5 (Ressourcennutzung und Kreislaufwirtschaft) – gelten betriebliche Abfälle nicht mehr bloß als Kostenfaktor im Facility Management. Vielmehr fungieren sie künftig als direkter Maßstab für Materialeffizienz und den Reifegrad der unternehmenseigenen Kreislaufwirtschaft.
Wird das Thema Ressourcennutzung und Abfall in Ihrer doppelten Wesentlichkeitsprüfung als wesentlich eingestuft, fordert der Standard präzise quantitative und qualitative Offenlegungen:
- Gesamtes Abfallaufkommen: Auszuweisen in Tonnen oder Kilogramm auf Basis des realen Gewichts im Originalzustand (Frischmasse). Rechnerische Bereinigungen, etwa um den Feuchtigkeitsgehalt, sind unzulässig.
- Zur Verwertung weitergeleitete Abfälle (nicht zur Beseitigung): Gesamtgewicht, unterteilt nach gefährlichen und nicht gefährlichen Abfällen sowie aufgeschlüsselt nach Verwertungsverfahren: Vorbereitung zur Wiederverwendung, Recycling und sonstige Verwertung (beispielsweise energetische Verwertung).
- Der Beseitigung zugeführte Abfälle: Gesamtgewicht, differenziert nach gefährlichen und nicht gefährlichen Abfällen sowie nach dem gewählten Beseitigungsweg: Verbrennung, Deponierung oder sonstige Verfahren.
- Nicht recycelte Abfallmengen: Ausweisung sowohl als absolutes Gewicht in Tonnen als auch als prozentualer Anteil am Gesamtabfallaufkommen.
- Abfälle mit unbekanntem Verbleib: Prozentualer Anteil am Gesamtaufkommen, für den kein lückenloser Beleg über den finalen Behandlungsweg vorliegt.
- Radioaktive Abfälle: Getrennter Ausweis gemäß den Kriterien der Richtlinie 2011/70/Euratom.
Über die reinen Mengengerüste hinaus verlangt ESRS E5 fundierte Kontextangaben: Welche strategischen Leitlinien und konkreten Maßnahmen verfolgt das Unternehmen? Welche Reduktionsziele wurden definiert und welche finanziellen Chancen oder Risiken resultieren daraus? Sollten Primärdaten aus vor- oder nachgelagerten Wertschöpfungsstufen fehlen, gestattet ESRS 2 Schätzungen über Sekundärquellen – vorausgesetzt, die Methodik, die Fehlertoleranzen und ein konkreter Fahrplan zur Datenpräzisierung werden transparent dargelegt.
Aufbau einer prüfsicheren Datentaxonomie
Wirtschaftsprüfer verlangen einen lückenlosen Prüfpfad (Audit Trail) – vom physischen Anfallort im Gebäude bis hin zur endgültigen Verwertung oder Beseitigung. Jede erfasste Fraktion sollte an sämtlichen Standorten vier zentrale Datenpunkte abbilden, bevor sie in den finalen Nachhaltigkeitsbericht einfließt:
- Gewicht im Originalzustand (Frischmasse): Die reale Rohmasse, erfasst direkt am Anfallort oder bei der Übergabe an das Entsorgungsunternehmen, ohne künstliche Trockenmasse-Umrechnungen.
- Standardisierte Abfallschlüssel: Eindeutige Klassifizierung nach dem Europäischen Abfallverzeichnis (AVV-Schlüssel / List of Waste), inklusive klarer Kennzeichnung als gefährlicher oder nicht gefährlicher Abfall.
- Präzise Zuordnung der Behandlungsverfahren: Verknüpfung mit den anerkannten R- und D-Codes gemäß Anhang I und II der EU-Abfallrahmenrichtlinie – anstelle unbestimmter Formulierungen wie „ordnungsgemäß verwertet“ oder „Zero Waste to Landfill“.
- Standort-ID und Zeitstempel: Standardisierte Standortkennungen und Datumsangaben, um Fehl- oder Doppelzählungen bei internen Umlagerungen auszuschließen und eine exakte Abgrenzung des Berichtszeitraums zu gewährleisten.
Nationale Besonderheiten rechtzeitig einplanen
Während die EU-Abfallrahmenrichtlinie die strategische Leitplanke bildet, verschärfen nationale Gesetze die Anforderungen im operativen Alltag spürbar:
- Schweden: Hier ist die getrennte Sammlung von organischen Abfällen und Speiseresten für alle Gewerbebetriebe gesetzlich vorgeschrieben.
- Dänemark: Arbeitsstätten müssen Abfälle direkt an der Entstehungsquelle in mindestens vier getrennte Wertstofffraktionen sortieren.
Die genaue Kenntnis lokaler Vorgaben stellt sicher, dass Standortverantwortliche die Abfallgesetze vor Ort einhalten und gleichzeitig konsistente Datensätze an das ESRS-Konzernreporting liefern. Detaillierte Einblicke hierzu bieten unsere Übersichten zu den gesetzlichen Anforderungen an das Gewerbeabfall-Recycling sowie zur Recycling-Gesetzgebung in Europa.
Belastbare Basisdaten durch interne Abfall-Audits
Wer sich ausschließlich auf Sammelrechnungen externer Entsorger verlässt, setzt sich erheblichen Risiken bei der Prüfung aus. Solche Rechnungen spiegeln oft nur Mischfraktionen wider und verdecken Kontaminationen, Fehlwürfe sowie standortspezifische Verbrauchsmuster. Regelmäßige, stichprobenartige Abfall-Audits vor Ort bilden daher das unverzichtbare Fundament für ein belastbares ESG-Reporting-Framework.
Ein praxisnahes Vorgehen gliedert sich in folgende Schritte:
- Audit-Zeitraum festlegen: Führen Sie die Bestandsaufnahme über einen repräsentativen Zeitraum von 1 bis 7 Tagen durch, um typische betriebliche Schwankungen verlässlich abzubilden.
- Gebäudezonen differenzieren: Erfassen Sie Abfälle getrennt nach Zonen wie Teeküchen, Druckerräumen, Logistikbereichen oder Open-Space-Flächen. So lassen sich Schwachstellen und Fehlwürfe räumlich isolieren.
- Verwiegen und Fraktionieren: Wiegen Sie jeden Wertstoffstrom im Originalzustand mit kalibrierten Waagen, bevor die Sortenreinheit im Detail analysiert wird.
- Verwertungsquote (Diversion Rate) ermitteln: Setzen Sie das Gesamtgewicht der dem Recycling oder der Kompostierung zugeführten Wertstoffe ins Verhältnis zum gesamten Abfallaufkommen, um Ihre operative Trennleistung transparent zu beziffern.
Vertiefende Methodenbeschreibungen und Vorlagen finden Sie in unseren Praxisleitfäden zur Durchführung eines Abfall-Audits im Büro sowie zur Erfassung und Berichterstattung von Recyclingquoten am Arbeitsplatz.
Interne Kontrollsysteme und lückenlose Nachweisführung
Die CSRD verlangt ein funktionierendes internes Kontrollsystem (IKS) für alle berichteten Nachhaltigkeitsdaten. Um die Datenintegrität über komplexe Standortstrukturen hinweg zu sichern, sollten Nachhaltigkeits- und Facility-Teams feste Prüfroutinen etablieren:
- Vollständigkeitsabgleich der Liegenschaften: Gleichen Sie das Liegenschafts- und Mietvertragsregister kontinuierlich mit der Reporting-Software ab, damit auch angemietete Satellitenbüros oder kleinere Niederlassungen erfasst werden.
- Plausibilisierung von Entsorgungsbelegen: Einfache Rechnungen genügen nicht als Verwertungsnachweis. Hinterlegen Sie zugehörige Wiegescheine, Begleitscheine und Übernahmezertifikate der zertifizierten Entsorgungsfachbetriebe.
- Berechnung der Scope-3-Emissionen (Kategorie 5): Nutzen Sie die verifizierten Tonnagen, um die Treibhausgasemissionen aus der Abfallbehandlung präzise zu beziffern. Näheres hierzu erläutert unser Beitrag über Scope-3-Emissionen und Abfall.
- Methodentrennung dokumentieren: Halten Sie im Datenbestand nachvollziehbar fest, ob Werte auf kontinuierlichen Wiegungen, Stichproben oder Schätzmodellen basieren, und begründen Sie gewählte Hochrechnungsverfahren nach ESRS E5.
Verankern Sie diese Abläufe am besten in einem Umweltmanagementsystem nach ISO 14001. Das stärkt die Data Governance und verkürzt die Abstimmung mit Wirtschaftsprüfern deutlich.
Datenqualität beginnt direkt an der Quelle
Unzureichende Mülltrennung im Betriebsalltag verfälscht die Kennzahlen im ESRS-Reporting nachhaltig. Werden Wertstofffraktionen durch Fehlwürfe verunreinigt, lehnen Recyclinganlagen diese Chargen ab – sie landen in der thermischen Verwertung oder auf Deponien. In der Bilanz führt dies zu einer unerwünschten Verschiebung von der Kategorie „Verwertung“ hin zur „Beseitigung“.
Bereits die Umstellung von individuellen Schreibtischeimern auf zentral platzierte Abfalltrennsysteme kann die Sammelreinheit und die Verwertungsquote um bis zu 40 % steigern. Gut sichtbare Trennstationen mit einheitlicher Farbcodierung und selbsterklärenden Piktogrammen leiten die Belegschaft intuitiv an und senken die Ausschussquoten drastisch.
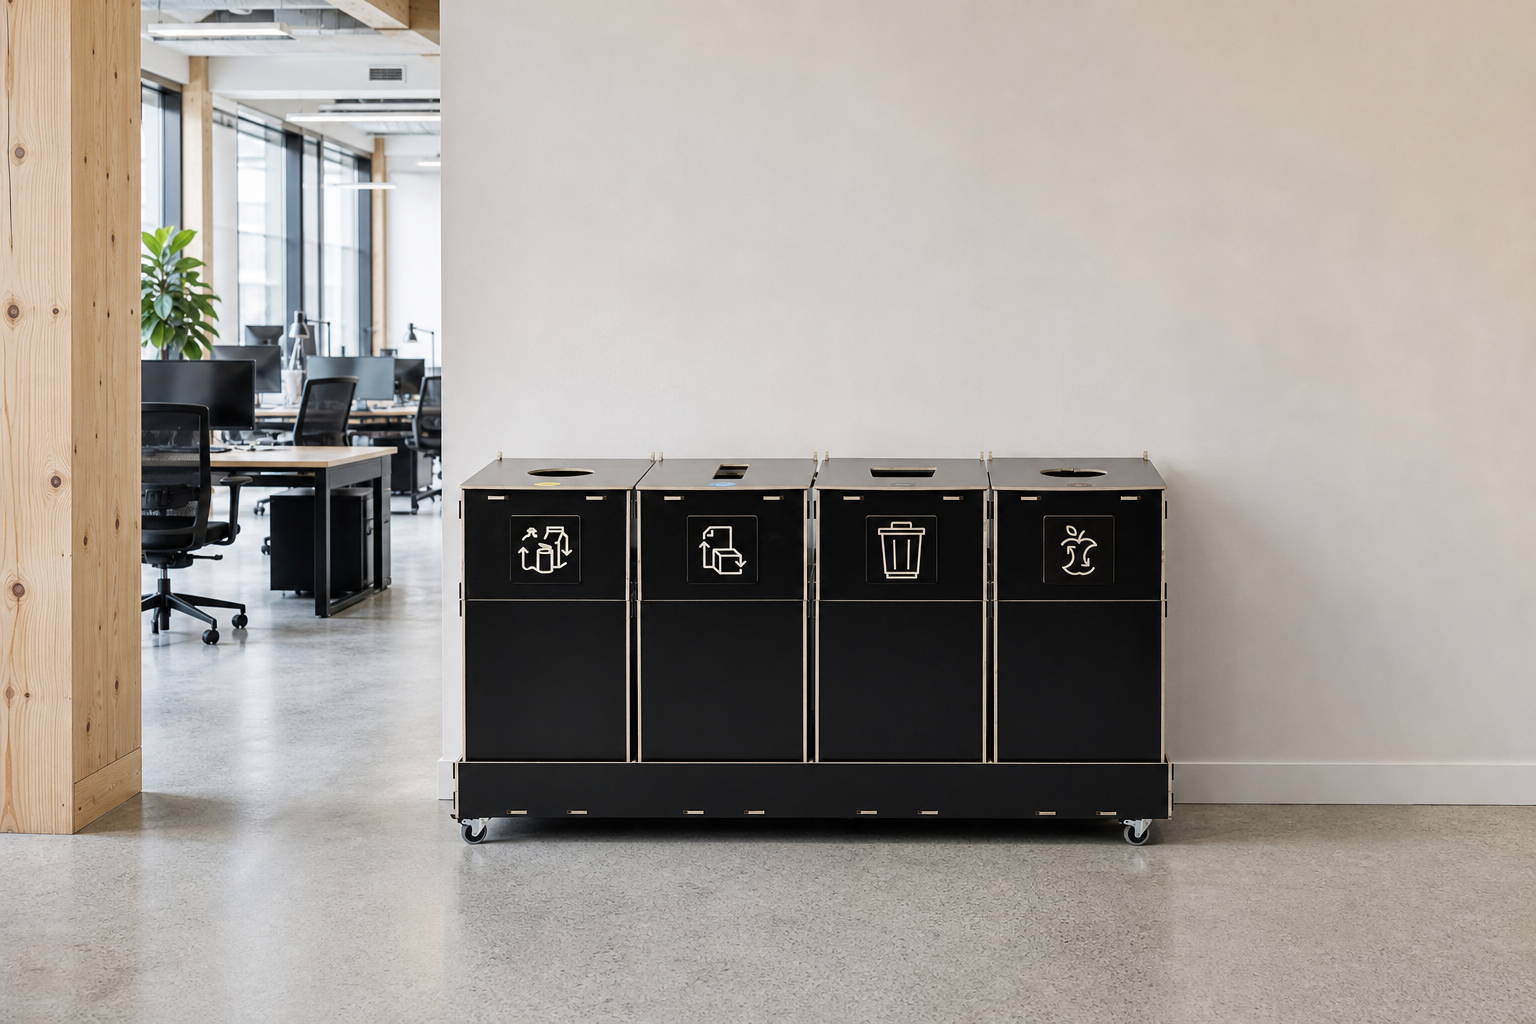
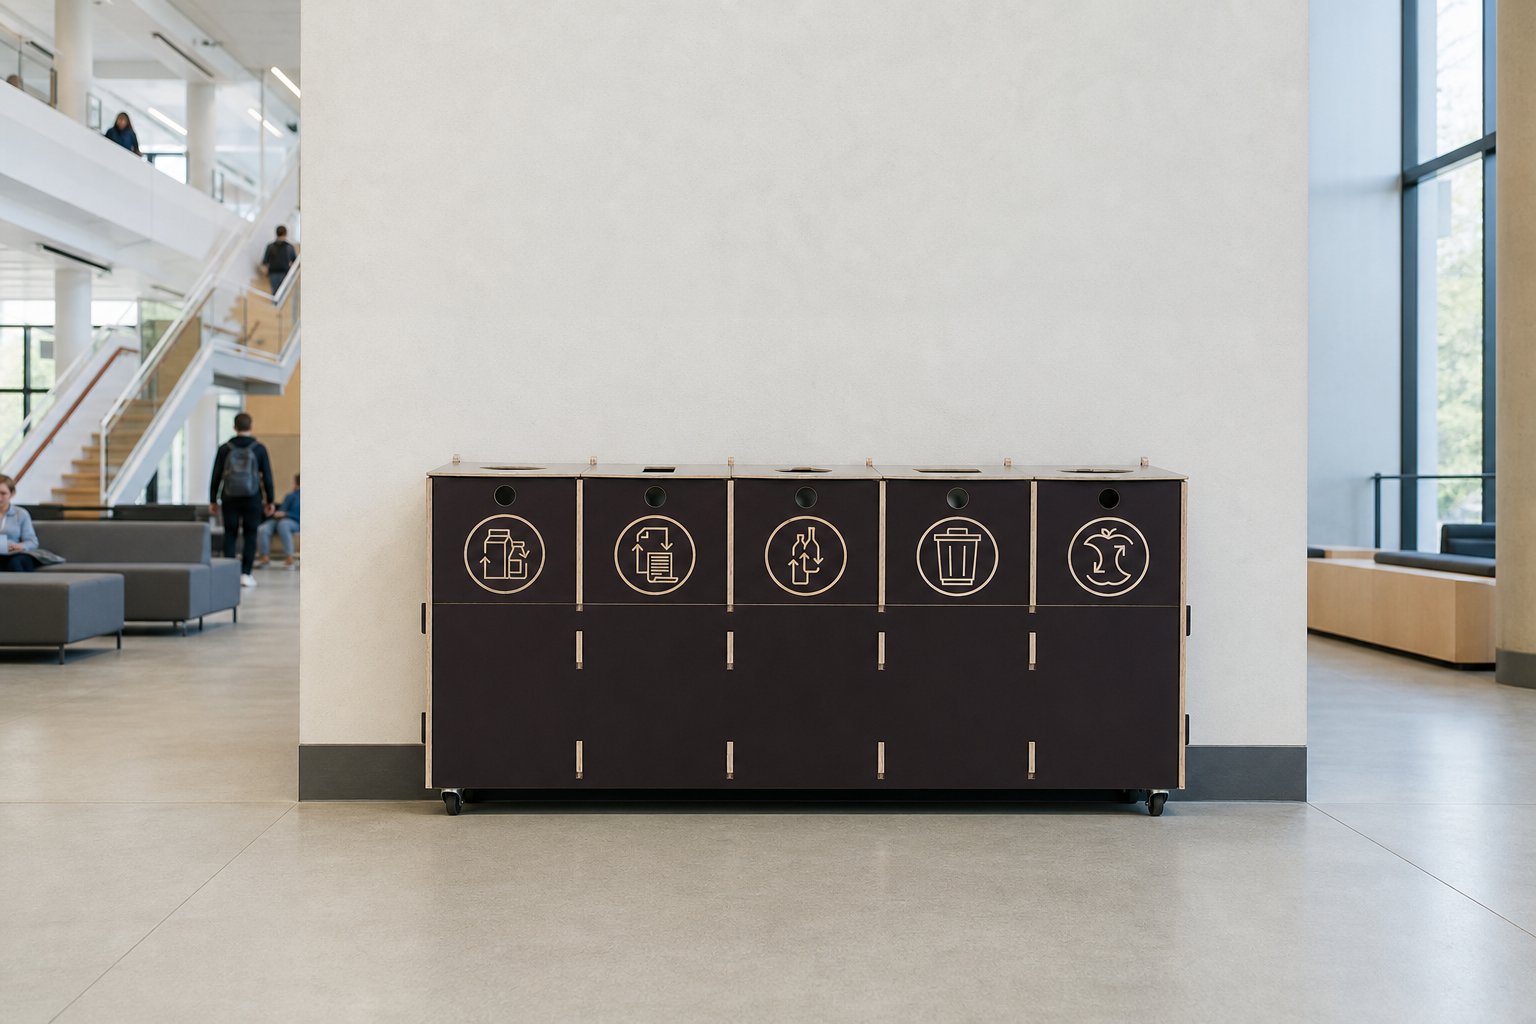
Modulare, speziell für Innenräume konzipierte Recycling-Mülltrennsysteme fügen sich harmonisch in zeitgemäße Raumkonzepte ein und machen sortenreines Trennen zur Selbstverständlichkeit.
-
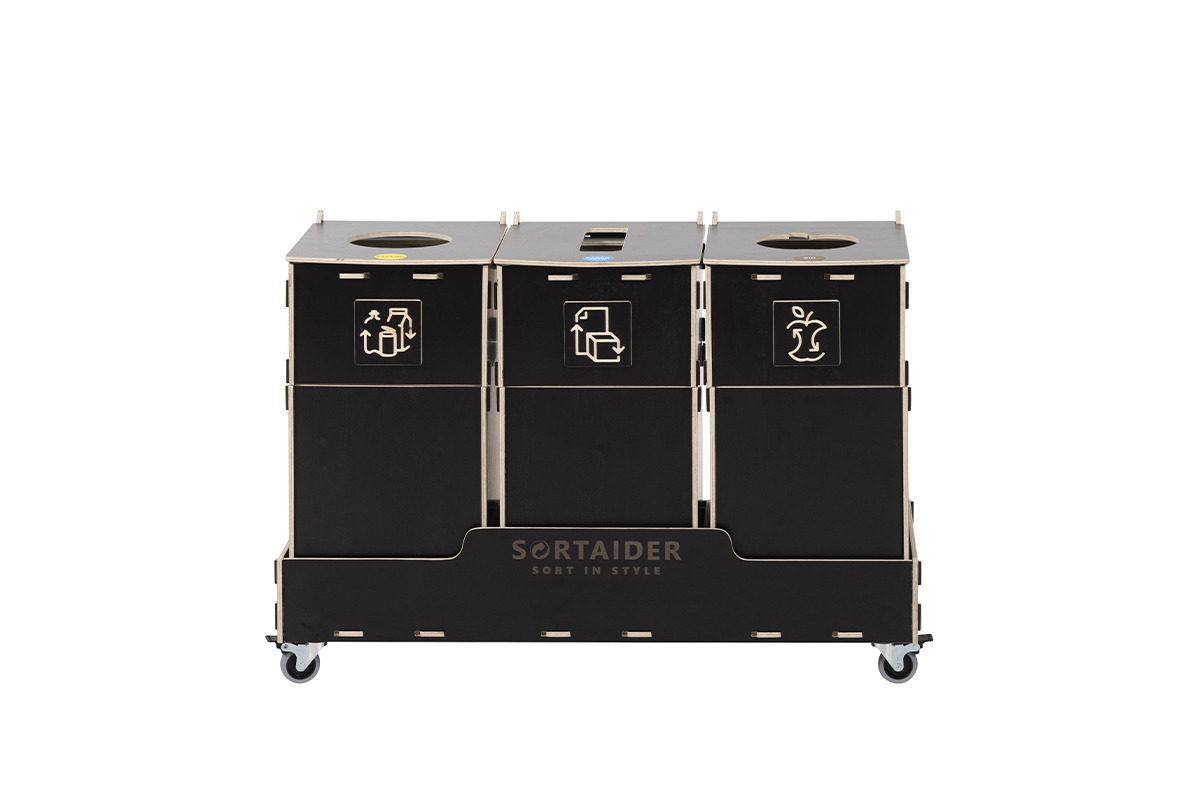
Mülltrennsystem Sorter 3 × 30 l braun
3 Abfallarten 3 x 30 l731,60 € (inkl. 24% MwSt.)590 € (ohne MwSt.) -
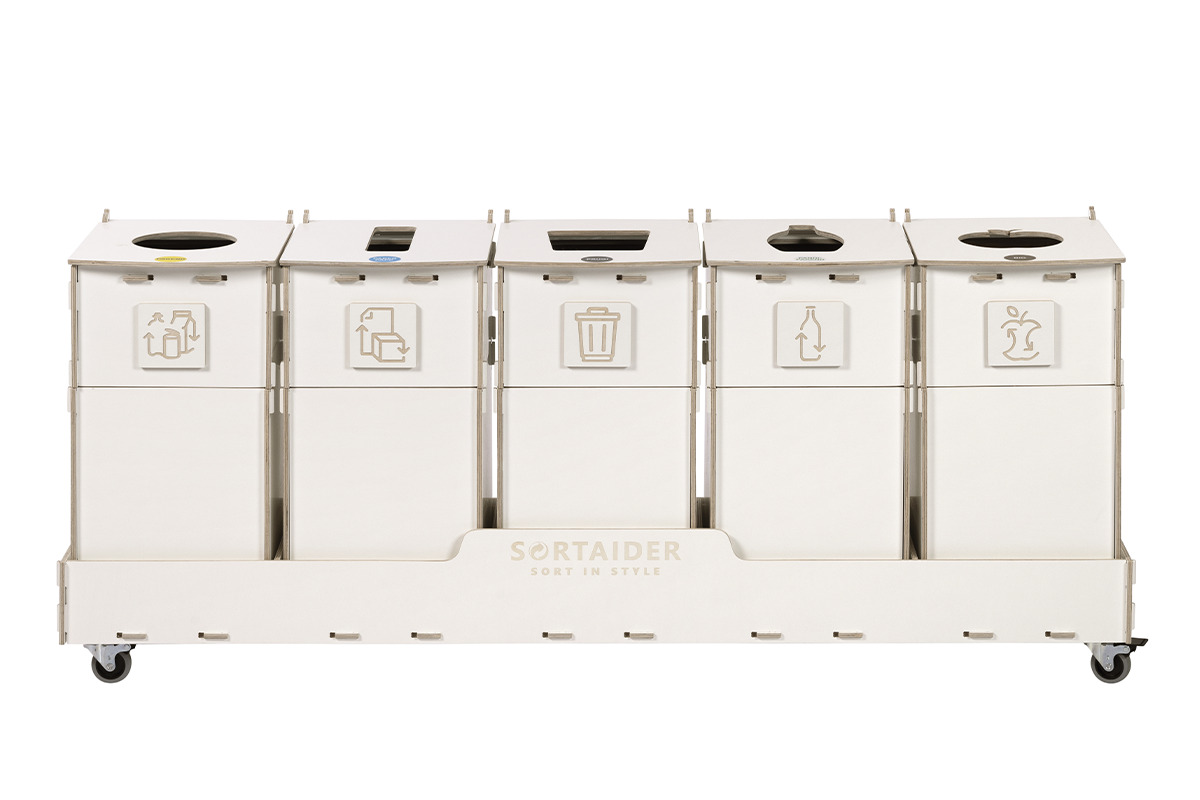
Mülltrennsystem Sorter 5 × 30 l weiß
5 Abfallarten 5 x 30 l1 165,60 € (inkl. 24% MwSt.)940 € (ohne MwSt.) -
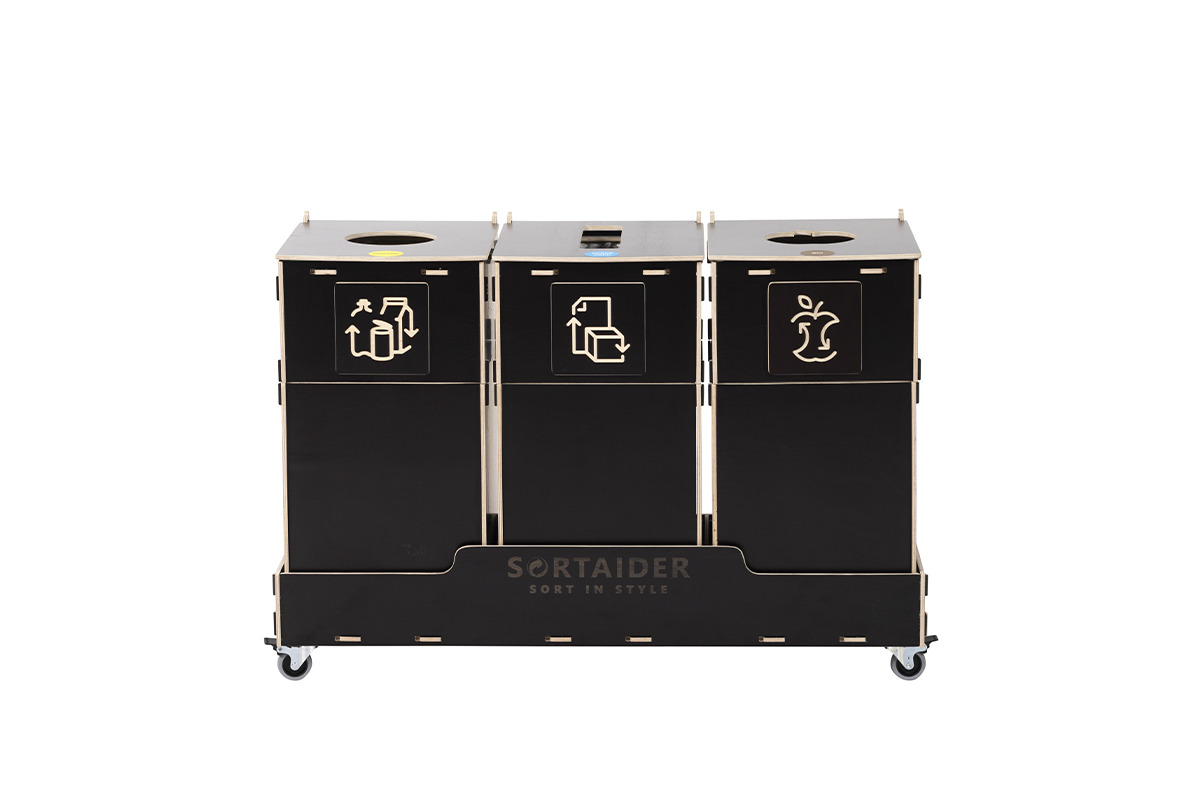
Mülltrennsystem Sorter 3 × 40 l braun
3 Abfallarten 3 x 40 l992 € (inkl. 24% MwSt.)800 € (ohne MwSt.) -
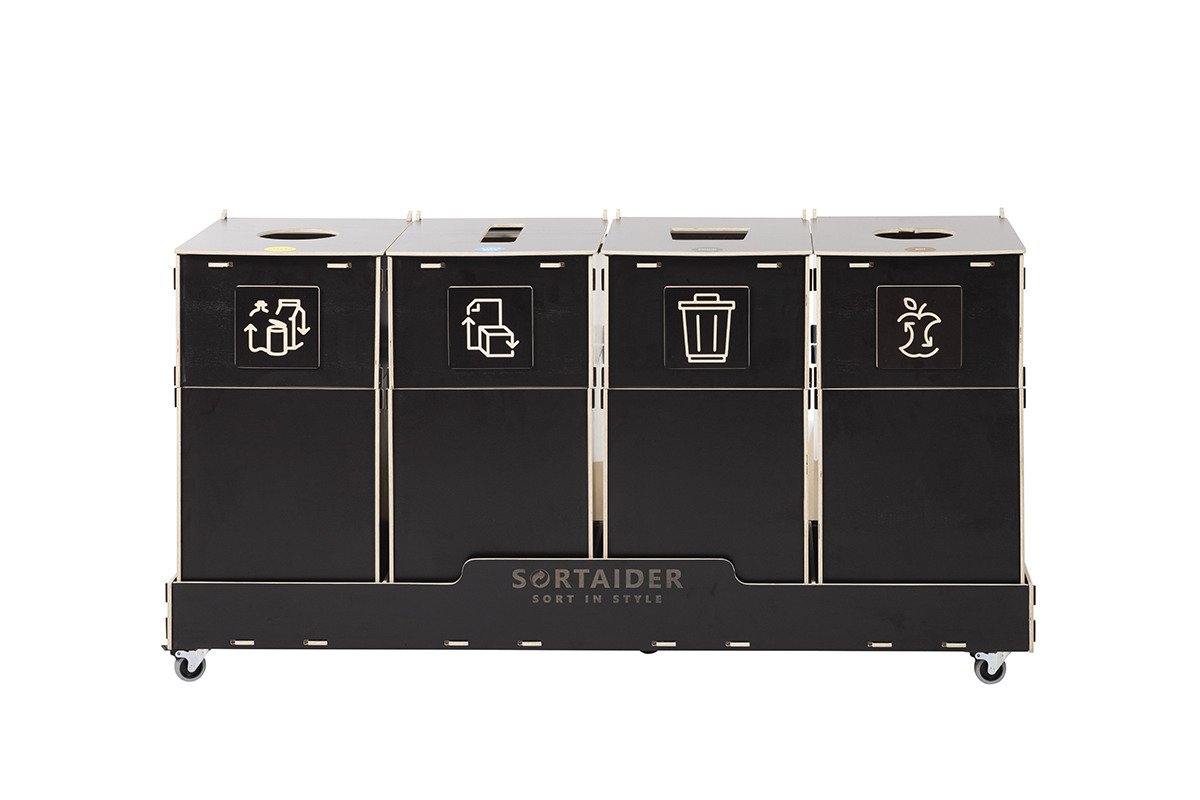
Mülltrennsystem Sorter 4 × 60 l braun
4 Abfallarten 4 x 60 l1 500,40 € (inkl. 24% MwSt.)1 210 € (ohne MwSt.)
Für hochfrequentierte Zonen, Foyers oder repräsentative Konferenzbereiche bieten robuste Recyclingbehälter-Systeme das nötige Fassungsvermögen bei anspruchsvollem Design. Die Entscheidung für zertifiziertes Sperrholz verbessert zudem die unternehmenseigene Ökobilanz: Über den gesamten Lebenszyklus verursacht der Werkstoff Holz 2- bis 4-mal weniger CO₂-Emissionen als vergleichbare Behälter aus Stahlblech oder Neu-Kunststoff.
-
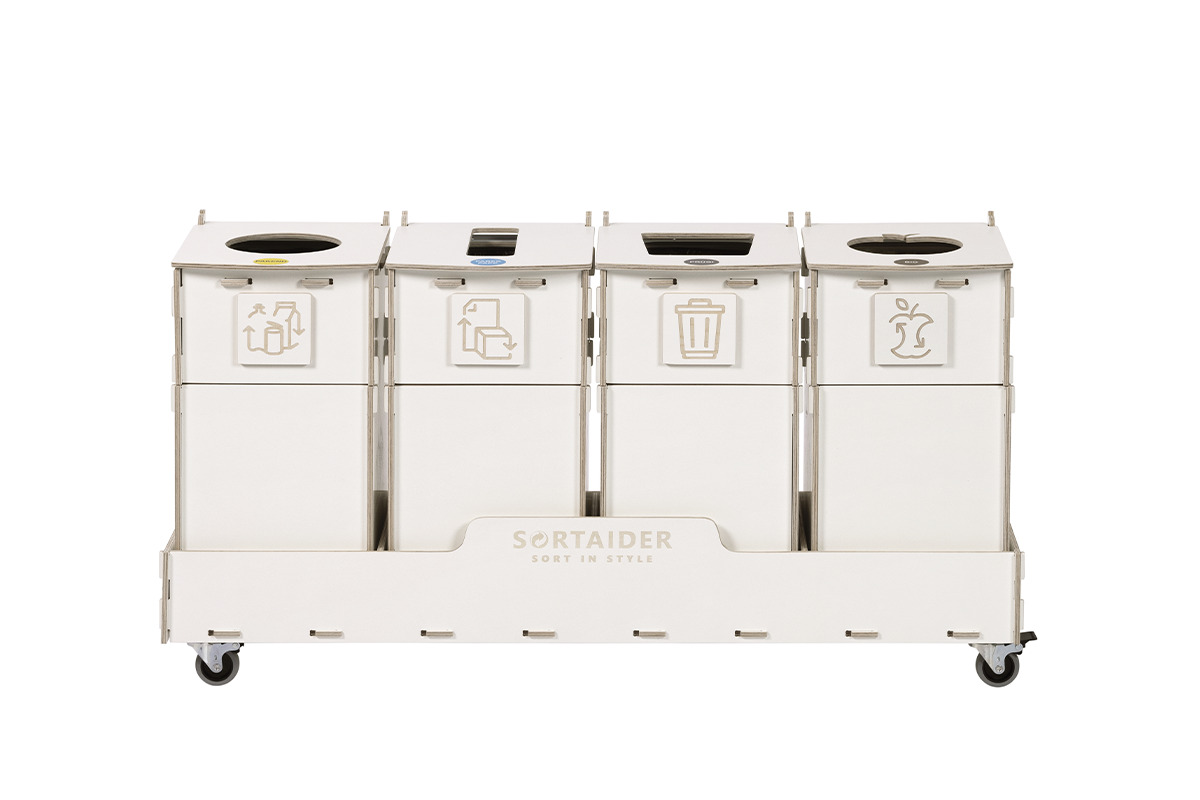
Mülltrennsystem Sorter 4 × 20 l weiß
4 Abfallarten 4 x 20 l607,60 € (inkl. 24% MwSt.)490 € (ohne MwSt.) -
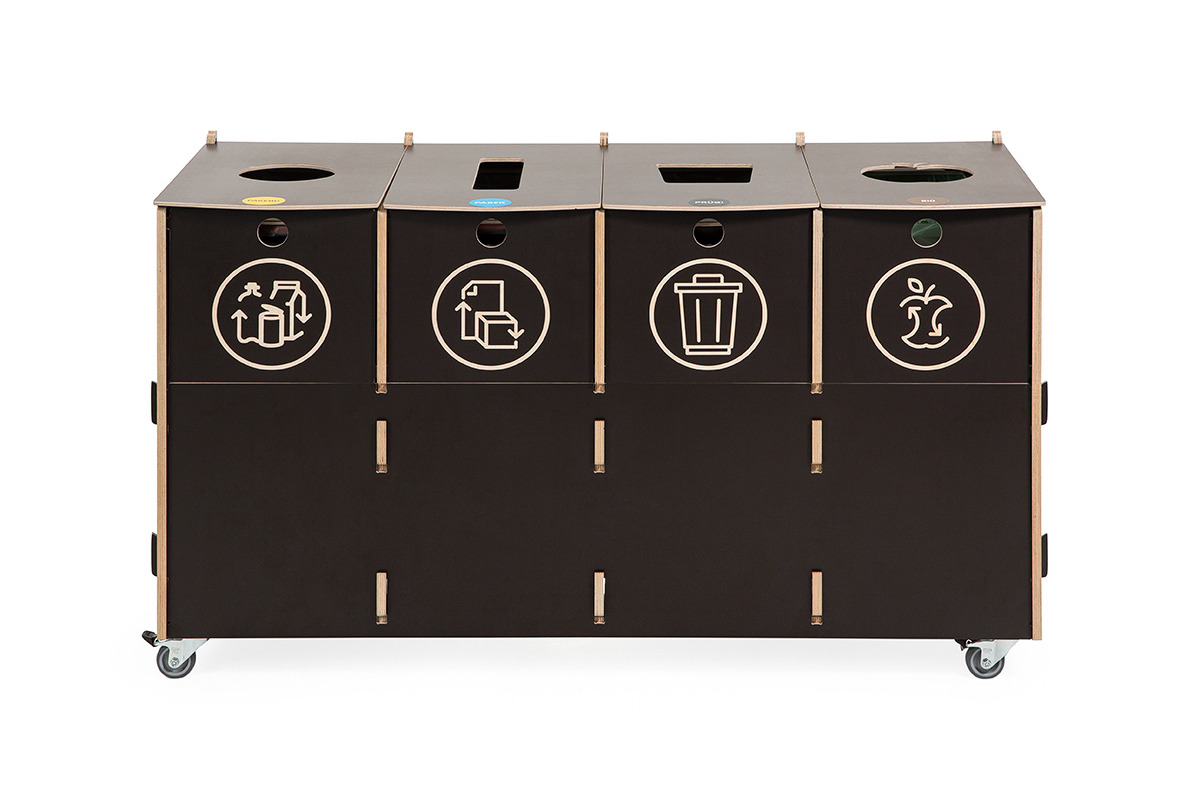
Mülltrennsystem Container 4 × 40 l braun
4 Abfallarten 4 x 40 l1 612 € (inkl. 24% MwSt.)1 300 € (ohne MwSt.) -
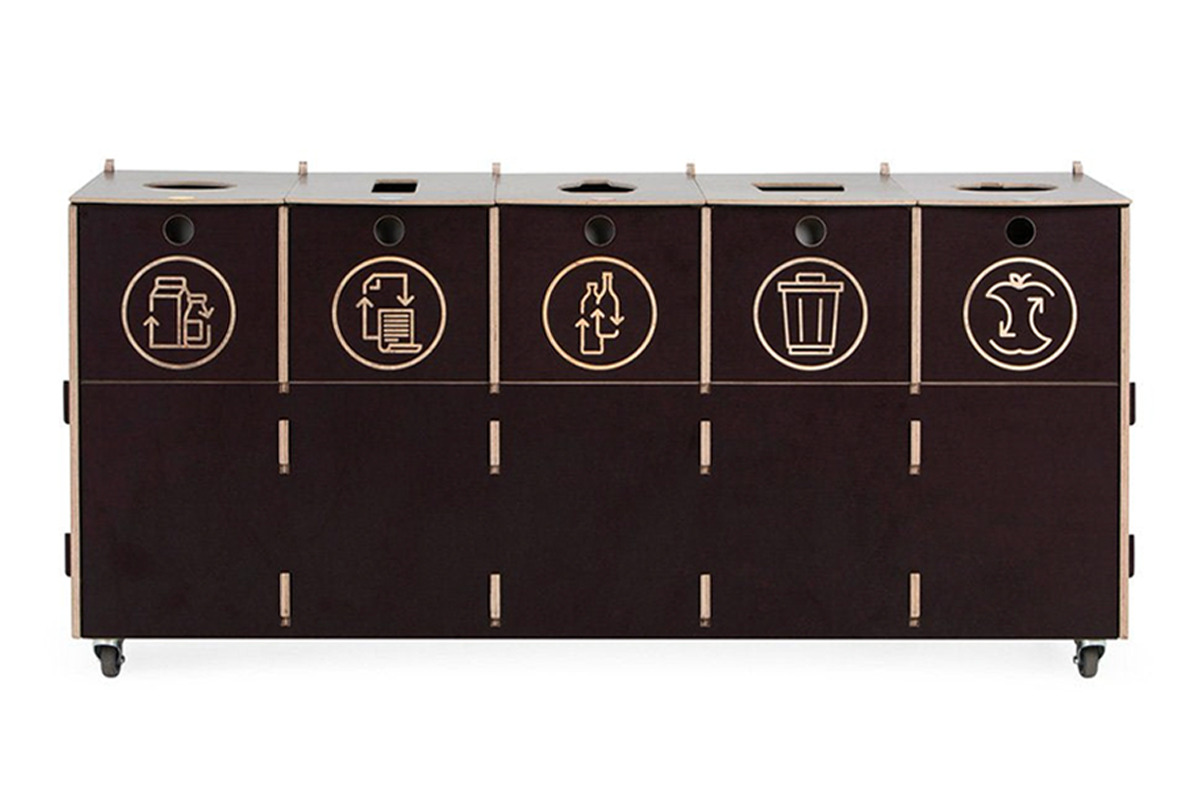
Mülltrennsystem Container 5 × 40 l braun
5 Abfallarten 5 x 40 l1 798 € (inkl. 24% MwSt.)1 450 € (ohne MwSt.)
Eine durchdachte Trenninfrastruktur im Gebäude schafft verlässliche Rohdaten, zahlt direkt auf die Nachhaltigkeits-KPIs für Facility Manager ein und treibt die Transformation zur gelebten Kreislaufwirtschaft im Unternehmen spürbar voran.
Fazit: CSRD-Compliance strategisch nutzen
Die Anforderungen aus ESRS E5 erfüllen sich nicht durch reine Dokumentation am Jahresende. Erforderlich ist das Zusammenspiel aus verlässlicher Messmethodik und einer funktionierenden Sammelinfrastruktur vor Ort. Wer Abfälle präzise klassifiziert, Nachweise lückenlos digitalisiert und Wertstoffstationen anwenderfreundlich gestaltet, meistert nicht nur das externe Audit, sondern steigert zugleich die betriebliche Ressourceneffizienz.
Sprechen Sie mit dem Team von Sortaider, um das Abfallkonzept Ihrer Liegenschaften auf den Prüfstand zu stellen. Wir unterstützen Sie mit langlebigen Recyclingstationen aus Sperrholz im skandinavischen Design – abgestimmt auf europäische Nachhaltigkeitsstandards.