Vos parties prenantes exigent des données environnementales claires, fiables et auditables ? Face à la multiplication des cadres réglementaires — GRI, CSRD, ISSB —, l’exercice peut vite sembler intimidant. Pourtant, une démarche méthodique permet de publier un document conforme, transparent et véritablement stratégique. Voici les étapes fondamentales pour planifier, concevoir et diffuser un rapport de durabilité percutant.
Choisir les normes et référentiels appropriés
Tout rapport de durabilité rigoureux repose d’abord sur la sélection d’un référentiel adapté à vos obligations légales et aux attentes de vos parties prenantes. Pensés pour dialoguer entre eux, les grands standards internationaux partagent un socle de données commun, facilitant ainsi la mise en conformité multi-juridictionnelle.
Global Reporting Initiative (GRI)
Les normes GRI s’intéressent avant tout à la matérialité d’impact : comment vos activités influent-elles sur l’économie, les écosystèmes et la société ? Destinées à un public élargi (salariés, collectivités, ONG, partenaires commerciaux), les normes thématiques de la GRI abordent en détail des sujets opérationnels tels que les émissions de gaz à effet de serre, la consommation de matières premières et la gestion des déchets.
Normes d’information sur la durabilité IFRS (ISSB)
Élaborées par l’International Sustainability Standards Board, les normes IFRS S1 (exigences générales) et IFRS S2 (obligations relatives au climat) adoptent le prisme de la matérialité financière. Elles apportent aux investisseurs et aux créanciers une vision nette des risques et opportunités ESG susceptibles d’affecter la valeur de l’entreprise. La norme IFRS S2 reprend d’ailleurs les quatre piliers de la TCFD (Task Force on Climate-related Financial Disclosures) : gouvernance, stratégie, gestion des risques, indicateurs et cibles.
Normes européennes de reporting sur la durabilité (ESRS)
Instituées par la directive européenne sur les rapports de durabilité des entreprises (CSRD), les normes ESRS (European Sustainability Reporting Standards) s’imposent progressivement aux grandes entreprises et aux sociétés cotées opérant dans l’UE. Ce cadre consacre le principe de double matérialité : les organisations doivent documenter l’impact des enjeux de durabilité sur leur performance financière (perspective de l’extérieur vers l’intérieur), tout autant que l’empreinte de leurs opérations sur la société et l’environnement (perspective de l’intérieur vers l’extérieur). Grâce aux travaux de convergence technique, les ESRS affichent une forte interopérabilité avec les référentiels de l’ISSB et de la GRI, évitant ainsi la démultiplication des collectes de données.
Greenhouse Gas Protocol (GHG Protocol)
Le GHG Protocol demeure la référence comptable universelle pour quantifier les émissions carbone au sein de la quasi-totalité des dispositifs de reporting. Les entreprises s’appuient sur son standard d’entreprise (Corporate Standard) pour mesurer leurs émissions directes (Scope 1) et leurs émissions indirectes associées à l’énergie (Scope 2). Des guides méthodologiques dédiés encadrent également l’évaluation des répercussions sur l’ensemble de la chaîne de valeur, en amont comme en aval (Scope 3).
Spécificités réglementaires régionales : Si les acteurs européens se concentrent en priorité sur la conformité CSRD/ESRS, les entreprises nord-américaines doivent composer avec les règles de la SEC, les déclarations sectorielles de l’EPA et des initiatives étatiques contraignantes comme les lois californiennes SB 253 et SB 261. Structurer sa collecte autour de piliers reconnus mondialement (GHG Protocol, GRI) permet aux groupes internationaux de satisfaire ces différentes exigences à partir d’un système d’information unique.
Réaliser une analyse de double matérialité
Avant d’entamer la rédaction, il convient de circonscrire les thématiques environnementales, sociales et de gouvernance indispensables à votre publication. Guidé par les principes de la GRI 3 et les obligations de la CSRD, ce diagnostic se décline en quatre temps forts :
- Comprendre le contexte global : cartographiez vos activités, les dépendances critiques de votre chaîne de valeur, votre périmètre opérationnel et vos parties prenantes clés sur l’ensemble de vos implantations.
- Identifier les impacts avérés et potentiels : déterminez où et comment votre modèle d’affaires génère des effets — positifs ou néfastes — sur le climat, les ressources naturelles, les droits fondamentaux et la pérennité financière de l’entreprise.
- Évaluer la gravité et la portée des impacts : mesurez l’ampleur, l’étendue, l’irréversibilité et la probabilité des incidences écologiques et sociétales, en regard des risques et opportunités financiers correspondants.
- Hiérarchiser les enjeux prioritaires : fixez des seuils de matérialité objectifs. Validez vos conclusions en confrontant vos résultats aux standards sectoriels, en échangeant avec vos parties prenantes et en soumettant l’arbitrage final à votre conseil d’administration ou à votre comité de direction.
Structurer le document
Une architecture éditoriale limpide rend votre rapport fluide, lisible et facilement comparable. Adopter un découpage standardisé aide les auditeurs, investisseurs et agences de notation à accéder instantanément aux données stratégiques.
| Section du rapport | Contenu attendu |
|---|---|
| 1. Synthèse et message de la direction | Déclaration de la direction générale exposant la vision stratégique, les avancées marquantes de l’exercice et la trajectoire d’objectifs à long terme. |
| 2. Profil de l’entreprise et gouvernance | Modèle économique, périmètre géographique, méthode de consolidation carbone (ex. : contrôle opérationnel) et comités de gouvernance dédiés aux enjeux ESG. |
| 3. Matérialité et consultation des parties prenantes | Méthodologie d’analyse, synthèse des consultations menées et matrice de double matérialité actualisée. |
| 4. Stratégie d’action et trajectoire d’objectifs | Bilan d’étape sur les objectifs SMART, feuilles de route vers le net zéro, plans de transition sectoriels et gestion intégrée des risques. |
| 5. Données de performance environnementale | Indicateurs chiffrés : bilans d’émissions (Scopes 1, 2 et 3), flux de matières consommées, prélèvements hydriques et tonnages de déchets valorisés. |
| 6. Analyse critique et retours d’expérience | Mise en perspective des résultats, difficultés opérationnelles rencontrées, actions correctives déployées et priorités du prochain cycle. |
| 7. Annexes et tables de concordance | Index de conformité (GRI Content Index, tableaux de correspondance ESRS et IFRS) et attestations de vérification indépendantes. |
Mettre en place une gouvernance des données rigoureuse
La crédibilité de votre rapport repose entièrement sur la robustesse du contrôle interne appliqué aux données extra-financières. Conformément aux exigences de la CSRD et de la GRI, les informations publiées doivent être fidèles, vérifiables, exhaustives et comparables dans le temps.
Une bonne gouvernance suppose de privilégier des données primaires issues du terrain, d’appliquer des facteurs d’émission reconnus, d’encadrer les calculs par des processus formels et d’archiver méthodiquement chaque pièce justificative.
La gestion des déchets et des matières constitue un excellent banc d’essai pour déployer des protocoles de données auditables :
- Établir une base de référence solide : menez un audit des déchets de bureau concret sur une période témoin (de 1 à 7 jours) afin de peser et caractériser les flux résiduels par zone de travail.
- Suivre des indicateurs ESG standardisés : mesurez précisément la production totale de déchets, les volumes détournés des décharges et les filières de valorisation, en accord avec les critères d’un bon reporting ESG pour la gestion des déchets.
- Quantifier l’impact réel sur la chaîne de valeur : exploitez les bordereaux de suivi des déchets (BSD), les relevés de pesée et les certificats de recyclage de vos prestataires pour renseigner la catégorie 5 du Scope 3 (émissions du Scope 3 et déchets), plutôt que de recourir à de simples moyennes théoriques. Retrouvez la marche à suivre complète dans notre guide expliquant comment suivre et déclarer les taux de recyclage en entreprise.
Rédiger, fiabiliser et préparer l’audit externe
Faire preuve d’une véritable transparence, c’est assumer les retards comme les réussites. Une communication équilibrée et honnête consolide durablement la confiance de vos partenaires, des régulateurs et de vos équipes.
Anticiper l’obligation d’assurance
Avec la CSRD, les publications de durabilité doivent obligatoirement faire l’objet d’un audit mené par un tiers indépendant (commissaire aux comptes ou organisme tiers indépendant accrédité). Le cadre impose d’abord une assurance modérée (limited assurance), appelée à évoluer à terme vers une assurance raisonnable (reasonable assurance).
Pour préparer cette vérification en toute sérénité :
- Précisez systématiquement les facteurs d’émission retenus, les périmètres organisationnels, les formules de calcul et les hypothèses sous-jacentes.
- Centralisez l’ensemble des pièces sources — factures d’énergie, bordereaux de traitement des déchets, relevés de consommation — dans un environnement de données sécurisé et traçable.
- Explicitez clairement les limites éventuelles des données recueillies, la part d’estimations employée ainsi que les recalculs de l’année de référence consécutifs à des acquisitions ou cessions.
Aligner la stratégie d’entreprise avec la réalité du terrain
Un rapport RSE convaincant ne se contente pas de belles déclarations : il reflète des actions tangibles menées au cœur même de vos bâtiments. Les engagements pris par la direction doivent s’incarner dans les gestes quotidiens des collaborateurs et dans la configuration des espaces de travail.

Pour donner du poids à vos engagements, ancrez vos initiatives dans des démarches structurées :
- Adossez votre reporting à un système de management environnemental ISO 14001 certifié, garant d’une amélioration continue de vos processus.
- Déployez un modèle d’économie circulaire pour les entreprises centré sur la réduction à la source, le réemploi des équipements et la valorisation en boucle fermée.
- Renforcez votre stratégie de bureau zéro émission nette en privilégiant du mobilier et des matériels conçus à partir de matières durables à faible teneur en carbone intrinsèque.
- Installez des bacs de tri sélectif multi-flux ergonomiques, modulaires et clairement signalés pour maximiser le captage à la source, limiter les erreurs de tri et collecter des données terrain irréprochables.
-
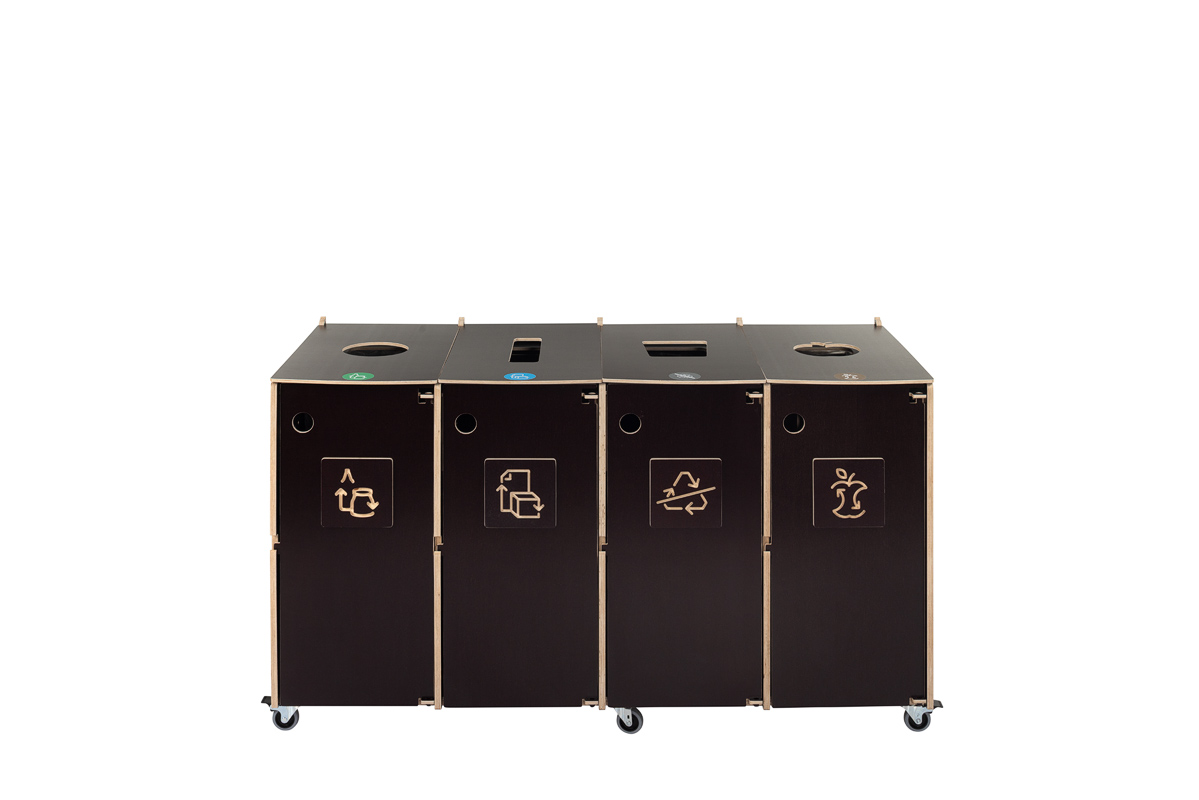
Poubelle de tri sélectif Ecolong 4 × 60 l marron
4 types de déchets 4 x 60 l1 872,40 € (TVA 24% incluse)1 510 € (hors TVA) -
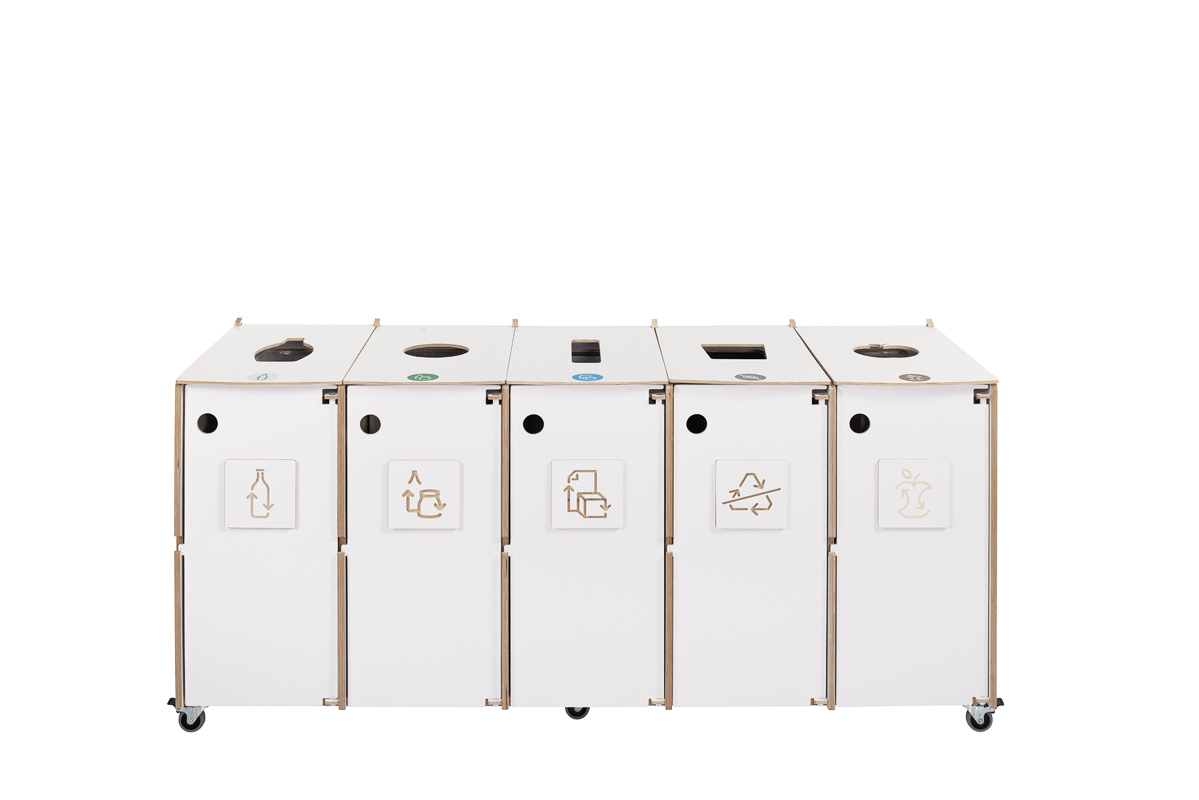
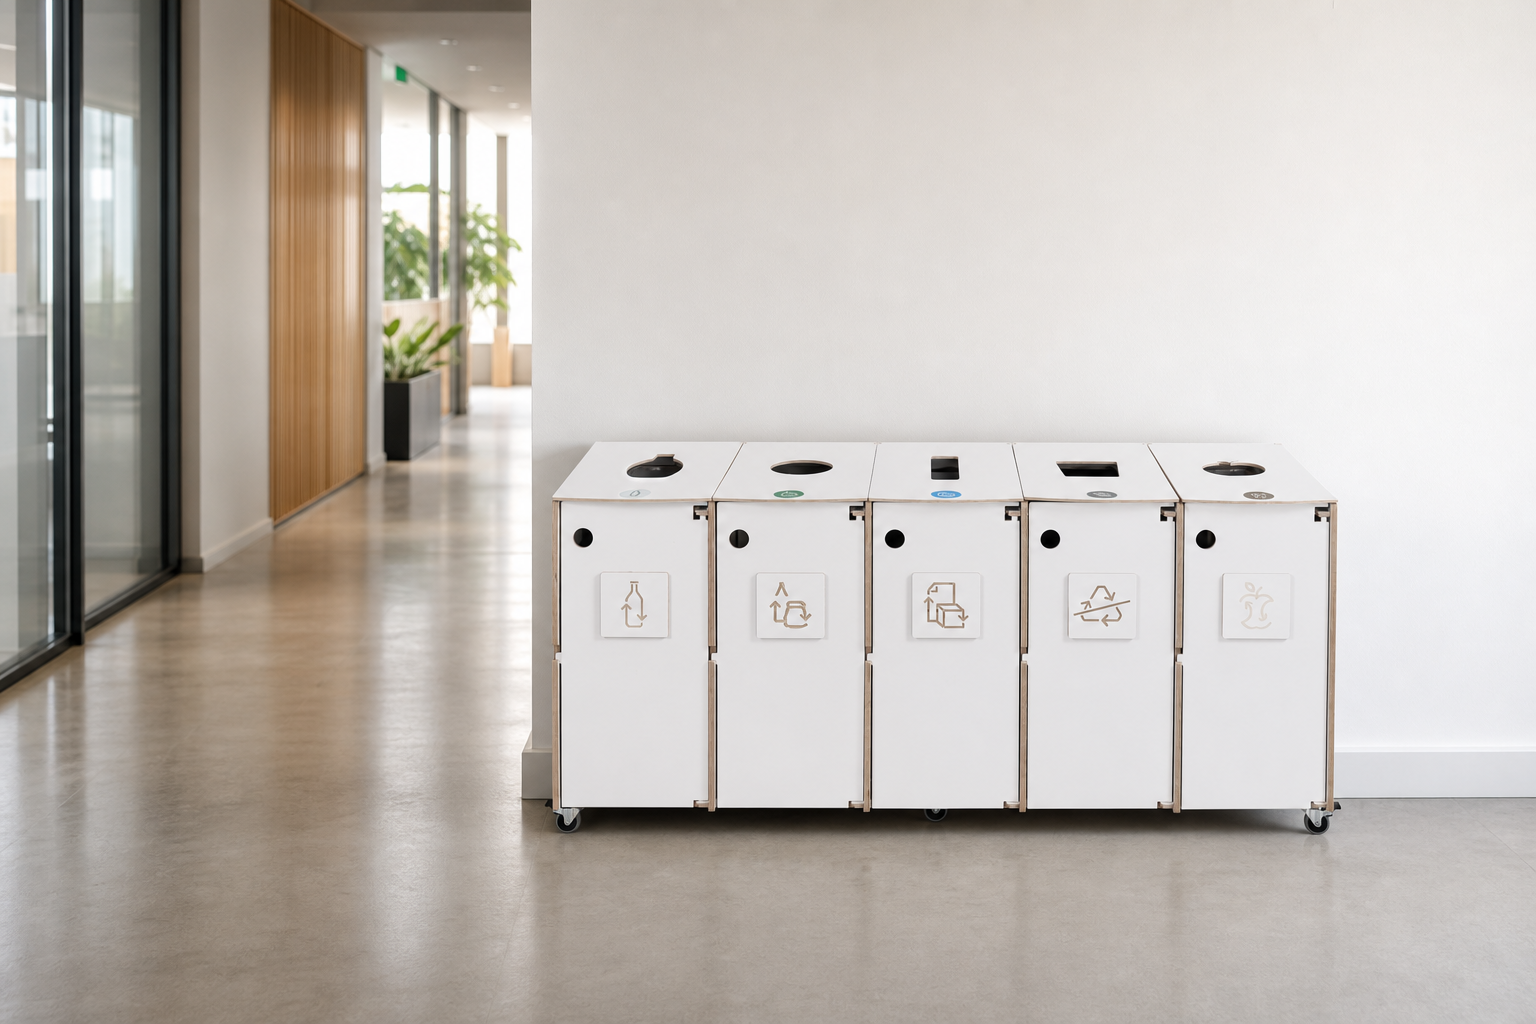
Poubelle de tri sélectif Ecolong 5 × 60 l blanc
5 types de déchets 5 x 60 l2 269,20 € (TVA 24% incluse)1 830 € (hors TVA) -
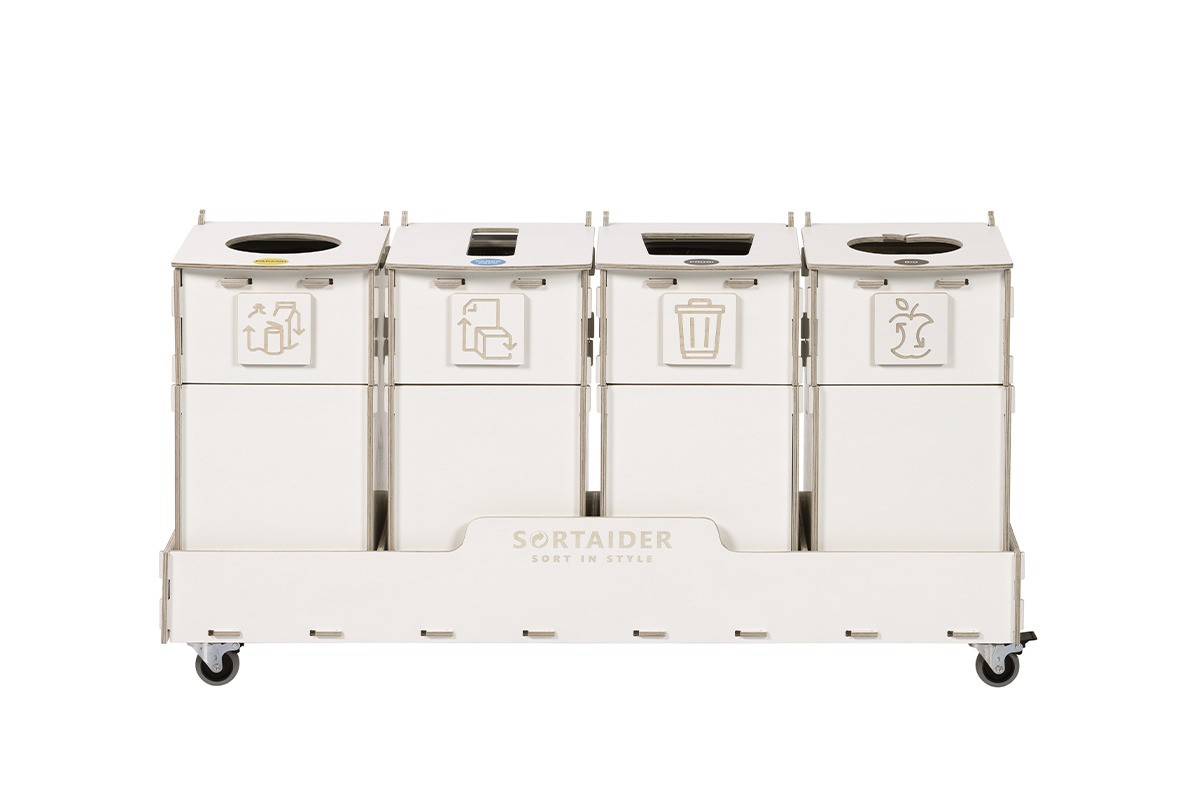
Poubelle de tri sélectif Sorter 4 × 20 l blanc
4 types de déchets 4 x 20 l607,60 € (TVA 24% incluse)490 € (hors TVA)
L’intégration d’équipements spécialisés — comme les collecteurs grande capacité de la gamme Ecolong pour les zones de fort passage ou les îlots sur mesure de la gamme Sorter dédiés aux bureaux — encourage les bons comportements tout en facilitant l’acquisition de données vérifiables. Ces dispositifs matériels valorisent vos démarches d’éco-certification, notamment le volet gestion des déchets de la certification LEED. Pour aller plus loin dans la transformation de votre organisation, consultez notre guide pratique : comment devenir une entreprise durable.
-
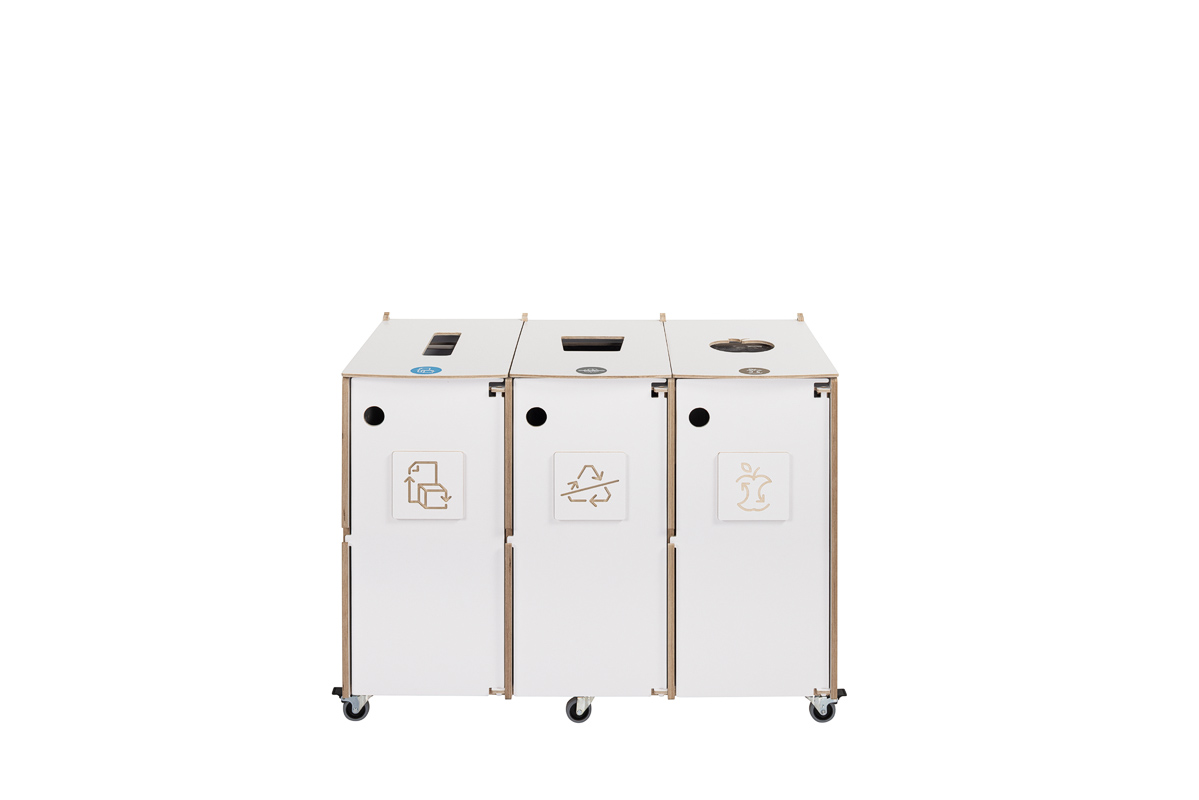
Poubelle de tri sélectif Ecolong 3 × 60 l blanc
3 types de déchets 3 x 60 l1 475,60 € (TVA 24% incluse)1 190 € (hors TVA) -
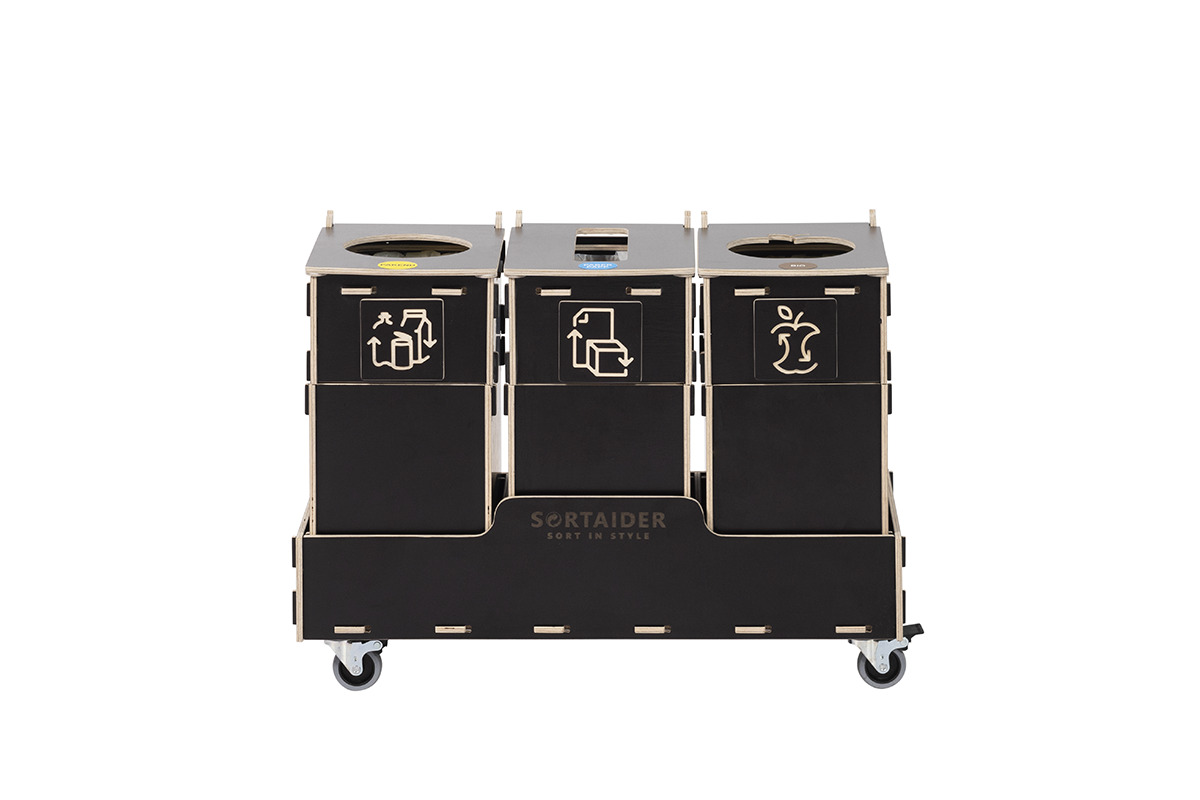
Poubelle de tri sélectif Sorter 3 × 10 l marron
3 types de déchets 3 x 10 l297,60 € (TVA 24% incluse)240 € (hors TVA) -
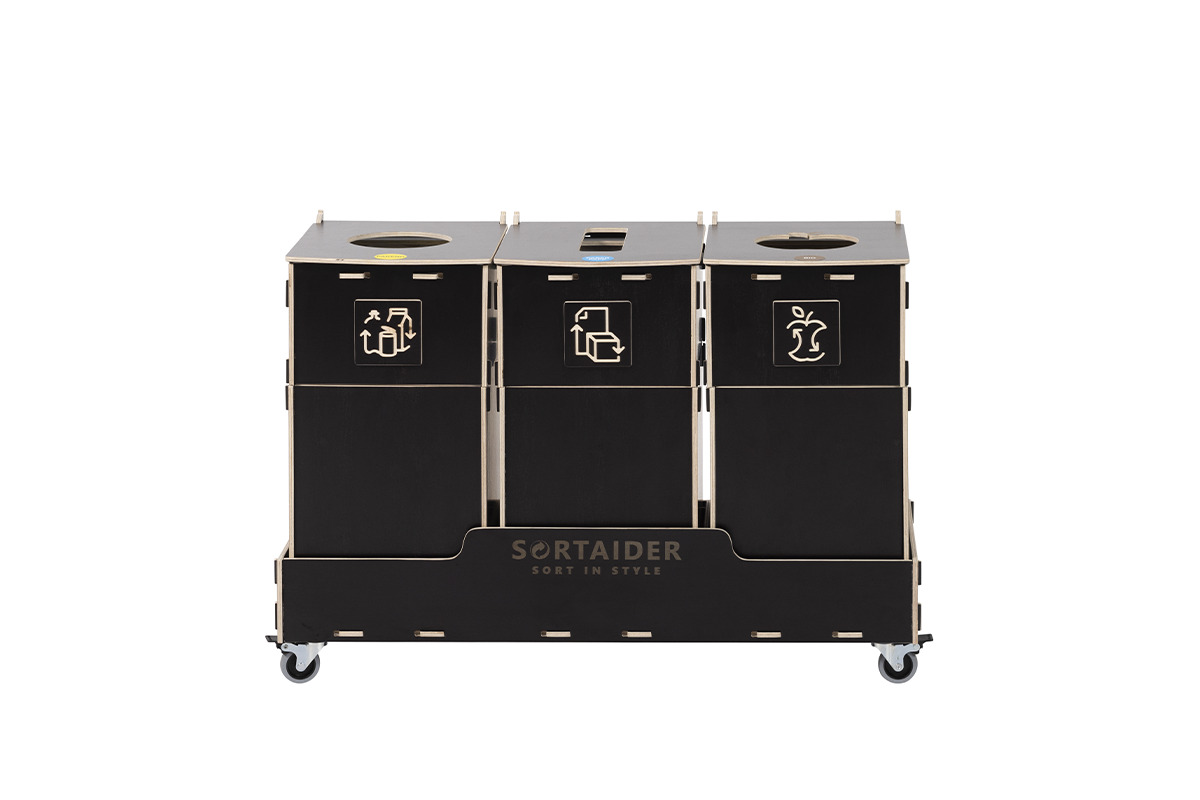
Poubelle de tri sélectif Sorter 3 × 30 l marron
3 types de déchets 3 x 30 l731,60 € (TVA 24% incluse)590 € (hors TVA)
Publier des données conformes, solides et auditables
Réussir son rapport de durabilité exige la convergence de référentiels reconnus, d’une analyse de double matérialité minutieuse, d’une gestion rigoureuse des données et d’aménagements concrets sur le terrain. En fiabilisant vos circuits de remontée d’information et en installant dès aujourd’hui des infrastructures de tri adaptées, vous répondrez sans peine aux obligations de conformité tout en accélérant votre transition écologique.
Passez dès maintenant à l’action : faites l’inventaire de vos données disponibles, cartographiez les flux de matières de vos sites et déployez des outils de collecte fiables à l’échelle de l’ensemble de vos locaux.