Kas teie huvirühmad ootavad selget ja usaldusväärset keskkonnainfot? Kattuvate standardite (GRI, CSRD, ISSB jpt) rägastikus orienteerumine võib tunduda keeruline, kuid süsteemne lähenemine tagab aruandluse nõuetekohasuse, läbipaistvuse ja tegeliku väärtuse. Siit leiate juhendi, kuidas mõjusat kestlikkusaruannet planeerida, koostada ja avaldada.
Õigete standardite ja raamistike valimine
Kestlikkusaruandluse aluseks on sobiva raamistiku valik, mis vastab nii õiguslikele nõuetele kui ka huvirühmade ootustele. Rahvusvahelised standardid täiendavad üksteist, võimaldades täita eri turgude ja formaatide nõudeid ühtse algandmestiku põhjal.
Global Reporting Initiative (GRI)
GRI standardite fookuses on mõju olulisus (impact materiality) ehk see, kuidas organisatsiooni tegevus mõjutab majandust, keskkonda ja ühiskonda. GRI sobib teabe jagamiseks laiale huvirühmade ringile (sh töötajatele, kohalikele kogukondadele ja tarneahela partneritele) ning pakub konkreetseid teemastandardeid heitkoguste, ressursikasutuse ja jäätmehoolduse kajastamiseks.
IFRS-i kestlikkusaruandluse standardid (ISSB)
Rahvusvahelise Kestlikkusstandardite Nõukogu (ISSB) välja antud IFRS S1 (üldnõuded) ja IFRS S2 (kliimaalane teave) keskenduvad finantsilisele olulisusele. Need annavad investoritele ja kapitalipakkujatele otsustamiseks vajalikku infot kestlikkusriskide ja -võimaluste kohta, mis mõjutavad otseselt ettevõtte väärtust. IFRS S2 põhineb TCFD (kliimaga seotud finantsteabe avalikustamise töörühma) neljal sambal: juhtimine, strateegia, riskijuhtimine ning mõõdikud ja eesmärgid.
Euroopa kestlikkusaruandluse standardid (ESRS)
EL-i kestlikkusaruandluse direktiivi (CSRD) kohaselt peavad Euroopa turul tegutsevad suur- ja börsiettevõtted aru andma ESRS-i standardite järgi. Raamistik põhineb topeltolulisuse (double materiality) põhimõttel: avalikustada tuleb nii kestlikkusteemade mõju ettevõtte finantstulemustele (väljastpoolt sisse) kui ka ettevõtte enda mõju keskkonnale ja ühiskonnale (seestpoolt välja). ESRS-i, ISSB ja GRI ühised rakendussuunised tagavad standardite kõrge ühilduvustaseme, mis aitab rahvusvahelistel ettevõtetel vältida andmete dubleerivat kogumist.
Kasvuhoonegaaside (GHG) protokoll
GHG protokoll (GHG Protocol) on enamiku aruandlusraamistike aluseks olev kasvuhoonegaaside arvestusstandard. Süsinikujalajälje hindamisel rakendavad organisatsioonid selle ettevõttestandardit (Corporate Standard), et mõõta otseseid heitkoguseid (Scope 1) ning ostetud energiaga seotud kaudseid heitkoguseid (Scope 2). Tarneahela üles- ja allavoolu mõjude hindamiseks (Scope 3) kasutatakse täiendavaid lisastandardeid.
Piirkondlikud regulatiivsed eripärad: Kui Euroopa organisatsioonid keskenduvad CSRD ja ESRS-i nõuete täitmisele, peavad Põhja-Ameerika ettevõtted arvestama SEC-i ootuste, EPA valdkondliku aruandluse ning osariikide seadustega (nt California SB 253 ja SB 261). Ülemaailmsete alusstandardite (nt GHG protokoll ja GRI) kasutamine võimaldab mitmes piirkonnas tegutsevatel ettevõtetel täita eri jurisdiktsioonide nõudeid ühtse andmearhitektuuri abil.
Topeltolulisuse hindamine
Enne aruande koostamist tuleb määratleda, millised keskkonna-, sotsiaal- ja ühingujuhtimise (ESG) teemad on ametlikuks avalikustamiseks olulised. GRI 3 suunistest ja ESRS-i topeltolulisuse nõuetest lähtuv hindamine koosneb neljast sammust:
- Organisatsiooni konteksti kaardistamine: kaardistage oma tegevus, sõltuvus tarneahelast, tegevuspiirid ja peamised huvirühmad kõigil tegutsemisturgudel.
- Tegelike ja võimalike mõjude tuvastamine: hinnake, kus ja kuidas tekitab äritegevus positiivset või negatiivset mõju kliimale, ressursivoogudele, inimõigustele ja finantsstabiilsusele.
- Mõjude olulisuse hindamine: analüüsige keskkonna- ja sotsiaalsete mõjude tõsidust, ulatust, pöördumatust ning tõenäosust kõrvuti finantsriskide ja -võimalustega.
- Oluliste teemade prioritiseerimine: seadke selged olulisuse lävendid. Kinnitage valik, võrreldes teemade nimekirja asjakohaste GRI sektoristandarditega, konsulteerides eksperte ja huvirühmi ning hankides ametliku kinnituse juhatuselt või nõukogult.
Kestlikkusaruande struktureerimine
Süsteemne struktuur muudab aruande läbipaistvaks, võrreldavaks ja hõlpsasti loetavaks. Aruandestruktuuri standardiseerimine aitab analüütikutel, investoritel ning järelevalveasutustel vajaliku teabe kiiresti üles leida.
| Aruande osa | Peamised avalikustatavad elemendid |
|---|---|
| 1. Kokkuvõte ja juhtkonna pöördumine | Tippjuhtkonna pöördumine, mis võtab kokku strateegilised prioriteedid, peamised tulemused ning pühendumuse pikaajalistele eesmärkidele. |
| 2. Organisatsiooni piirid ja juhtimine | Ärimudel, tegevuse ulatus, kasvuhoonegaaside arvestuse konsolideerimispõhimõtted (nt tegevuskontroll) ja kestlikkuse juhtimisstruktuurid. |
| 3. Olulisuse hindamine ja huvirühmade kaasamine | Oluliste teemade määramise metoodika, huvirühmadelt saadud sisend ja ajakohastatud topeltolulisuse maatriks. |
| 4. Strateegia ja eesmärkide sidusus | Edenemine SMART-eesmärkide, kliimaneutraalsuse kavadeni, üleminekuplaanide ja riskijuhtimise integreerimise suunas. |
| 5. Keskkonnaalased tulemusnäitajad | Kvantitatiivsed mõõdikud, mis hõlmavad Scope 1–3 heitkoguseid, ressursikasutust, veetarbimist ja jäätmete ringlussevõttu. |
| 6. Kvalitatiivsed selgitused ja näited | Kvantitatiivsete andmete sisuline analüüs, mis selgitab tegevuslikke väljakutseid, parendustegevusi ja edasisi samme. |
| 7. Lisad ja standardite indeksid | Vastavustabelid (GRI sisukord, ESRS-i nõuete maatriks, IFRS-i kaart) ning sõltumatu auditi või tõendamise aruanded. |
Andmejuhtimine ja tulemusnäitajad
Kestlikkusaruanne on täpselt nii usaldusväärne kui selle aluseks olevad andmed ja sisekontrollid. CSRD ning GRI kvaliteedipõhimõtete kohaselt peab avalikustatav teave olema asjakohane, usaldusväärne, võrreldav, kontrollitav ja täpne.
Pideva ja toimiva andmehaldusahela loomiseks on vaja koguda algandmeid, rakendada standardiseeritud arvutusmetoodikaid, tagada tugev sisekontroll ning valmistada andmed ette väliseks tõendamiseks.
Süstemaatiline jäätme- ja ressursivoogude juhtimine on hea eeskuju auditeeritava ESG-andmeahela ülesehitamiseks:
- Määrake tegevuse lähtetase: viige esindusliku perioodi jooksul (tavaliselt 1–7 päeva) läbi füüsiline kontori jäätmeaudit, et kaaluda ja liigitada jäätmevood tsoonide kaupa.
- Jälgige standardiseeritud ESG-mõõdikuid: arvutage töökoha peamised näitajad (nt jäätmetekke kogumaht, ringlussevõtu määr ja taaskasutustegevused) otseses kooskõlas ESG-aruandluse jäätmehoolduse standarditega.
- Mõõtke tarneahela mõjusid: kasutage Scope 3 kategooria 5 heitkoguste (Scope 3 heitkogused ja jäätmed) täpseks jälgimiseks algandmeid (nt kaalumislehti, teenusepakkujate kviitungeid ja konteinerite täituvuse logisid), mitte tööstusharu keskmisi näitajaid. Üksikasjaliku samm-sammulise metoodika leiate meie juhendist kuidas jälgida ja raporteerida töökoha taaskasutusmäärasid.
Koostamine, kontrollimine ja auditiks valmistumine
Läbipaistvus tähendab lisaks edusammudele ka nende valdkondade avameelset kajastamist, kus tulemused jäid eesmärkidele alla. Tasakaalustatud ja erapooletu aruandlus loob pikaajalist usaldust investorite, järelevalveasutuste ja töötajate silmis.
Valmistumine kohustuslikuks tõendamiseks
Regulatiivsete nõuete (nt EL-i CSRD) kohaselt peavad ettevõtete kestlikkusaruanded läbima sõltumatu välise tõendamise. See algab piiratud kindlustandva töövõtuga (limited assurance) ning liigub ajapikku edasi mõistliku kindlustandva töövõtu (reasonable assurance) suunas.
Sõltumatuks auditiks valmistumisel tuleb organisatsioonis:
- avalikustada kõik emissioonitegurid, süsteemi piirid, arvutusmetoodikad ja aluseeldused;
- koondada algandmed (nt elektri- ja veearved, jäätmete üleandmis-vastuvõtu aktid ning arvestite näidud) auditeeritavasse andmehaldussüsteemi;
- dokumenteerida andmepiirangud, keskmiste näitajate kasutamine ning ühinemistest või ümberstruktureerimistest tingitud muudatused varasemates lähtetasemetes.
Aruandluse sidumine igapäevase tegevusega
Usaldusväärne kestlikkusaruanne peegeldab seda, mis toimub organisatsioonis tegelikult. Strateegilised eesmärgid peavad avalduma igapäevastes töökohaharjumustes ning toimivas infrastructures.

Kestlikkuseesmärke ellu viivad organisatsioonid peaksid siduma oma aruandluse järgmiste heade tavadega:
- Siduge aruandlusmehhanismid sertifitseeritud ISO 14001 keskkonnajuhtimissüsteemiga, tagades nii pideva tegevusülevaate.
- Rakendage pikaajalist ettevõtte ringmajandusmudelit, seades fookusesse jäätmettekke vältimise, korduskasutuse ja materjalide ringluse.
- Kujundage terviklik süsinikuneutraalse kontori strateegia, valides hoonete sisustuseks väikese süsinikujalajäljega seadmeid ja mööblit.
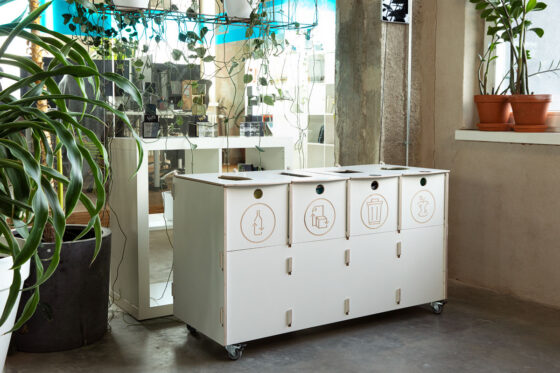
- Paigaldage hoonetes ja tootmispindadel selgelt tähistatud jäätmete liigiti kogumise kastid, et parandada sorteerimist tekkekohal, vähendada materjalide saastumist ning koguda aruandluse jaoks täpseid algandmeid.
-
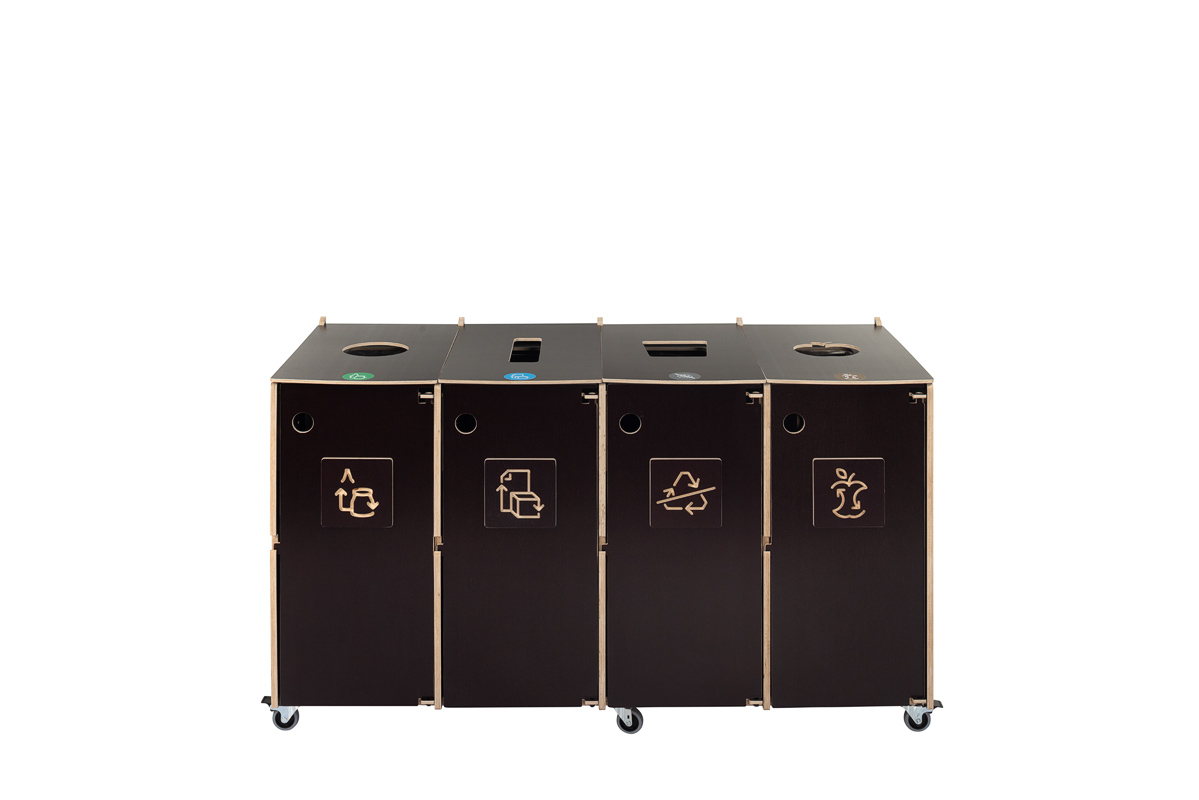
Sorteerimise prügikast Ecolong 60B4
4 liiki jäätmeid 4 x 60 l1 872,40 € (sh 24% käibemaks)1 510 € (ilma KM-ta) -
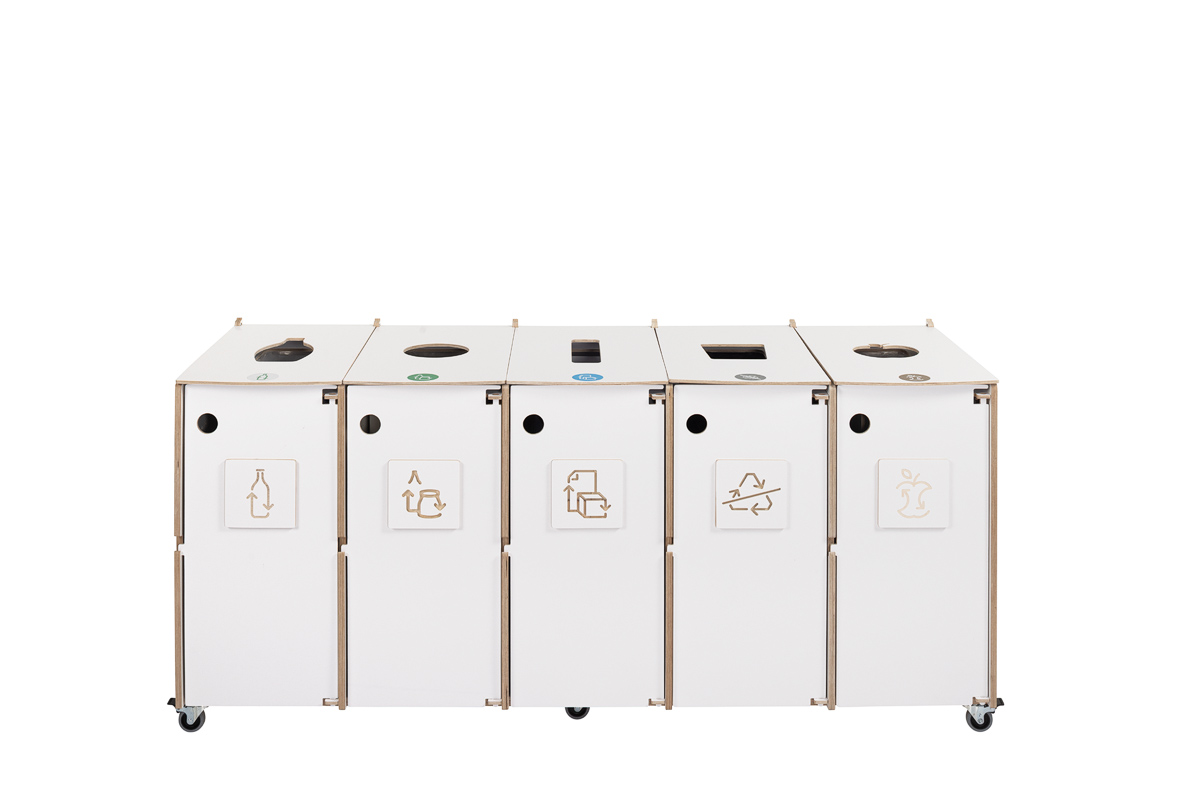
Sorteerimise prügikast Ecolong 60W5
5 jäätmeliiki 5 x 60 l2 269,20 € (sh 24% käibemaks)1 830 € (ilma KM-ta) -
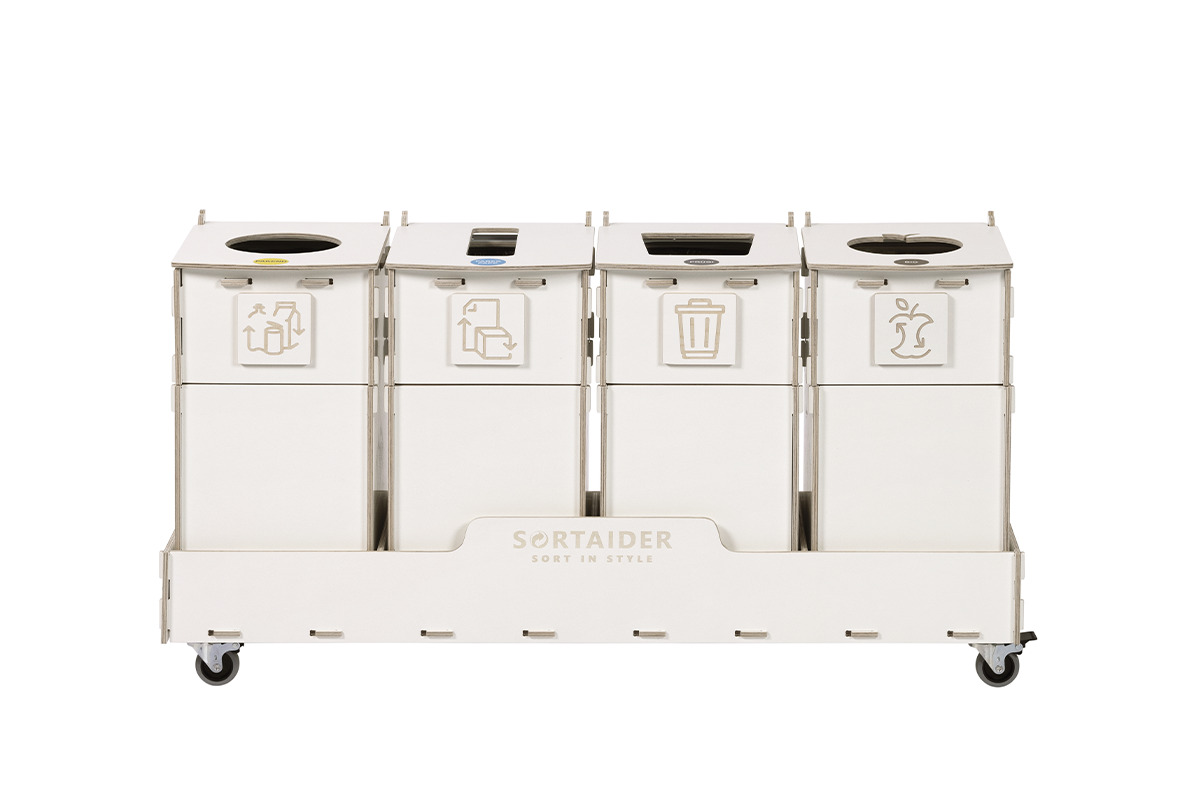
Sorteerimise prügikast Sorter 20W4
4 liiki jäätmeid 4 x 20 l607,60 € (sh 24% käibemaks)490 € (ilma KM-ta)
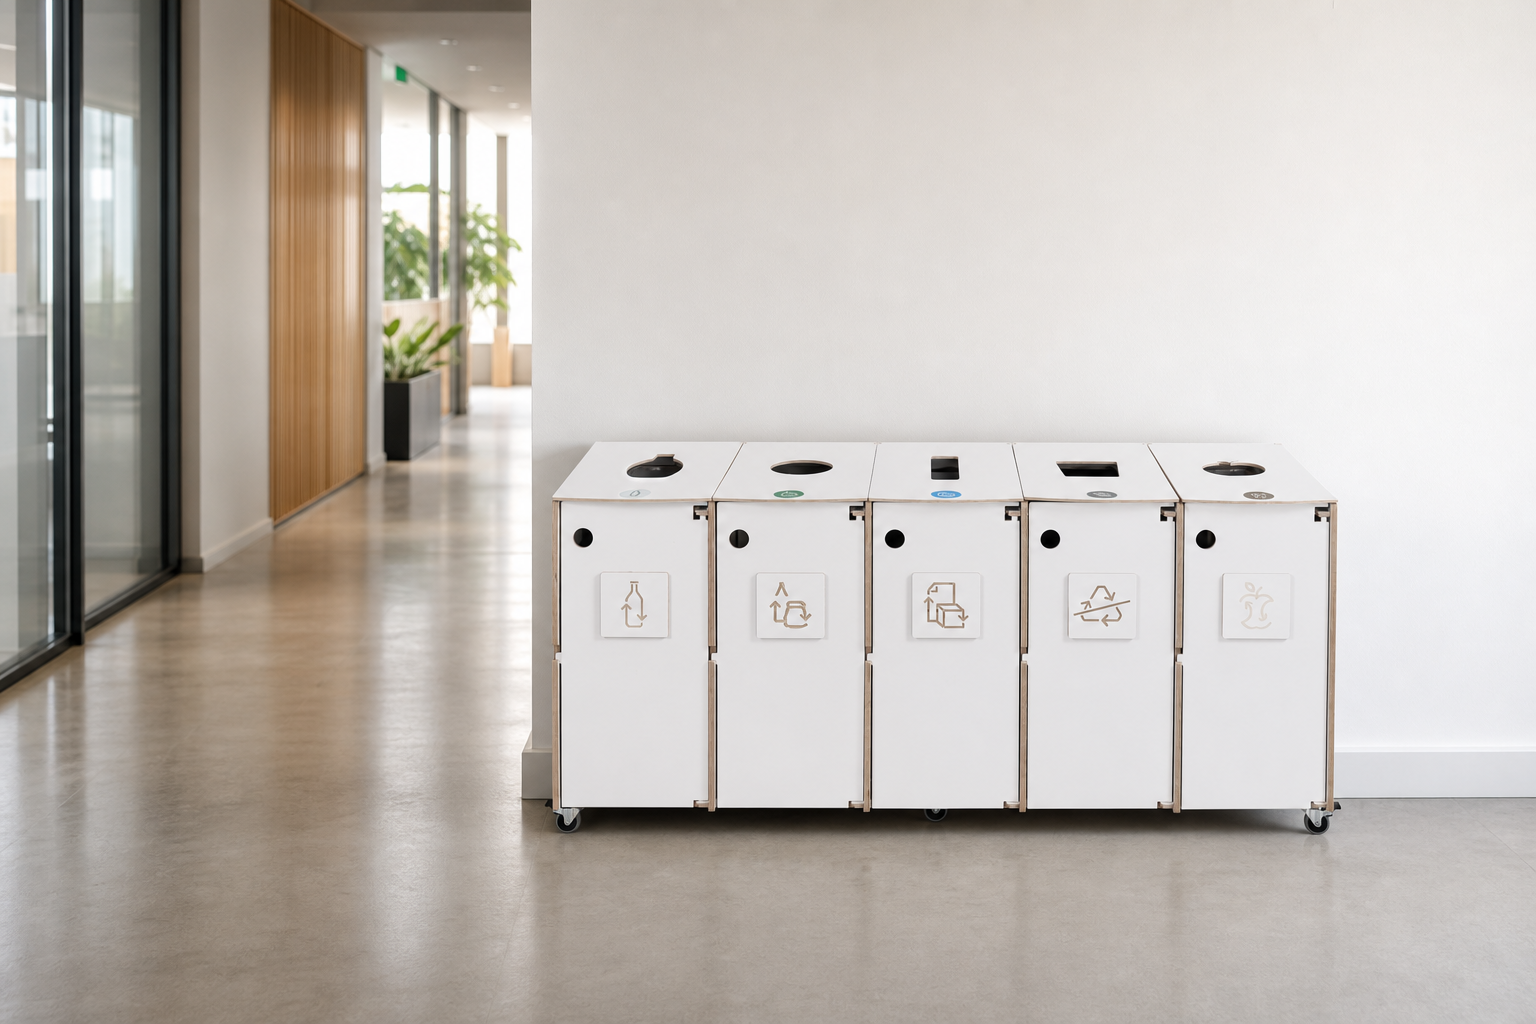
Läbimõeldud sorteerimisjaamade kasutuselevõtt – näiteks suure mahutavusega Ecolong seeria koridorides või kohandatav Sorter seeria bürooruumides – suurendab töötajate kaasatust ning tagab usaldusväärsed tulemusnäitajad. Praktiliste lahenduste loomine aitab täita ka hoonesertifikaatide nõudeid (nt LEED-sertifikaat ja jäätmehooldus), tagades samal ajal kvaliteetsed andmed aastaaruannete jaoks. Lugege kestlikkusprogrammide elluviimise kohta lähemalt meie juhendist kuidas saada kestlikuks ettevõtteks.
-
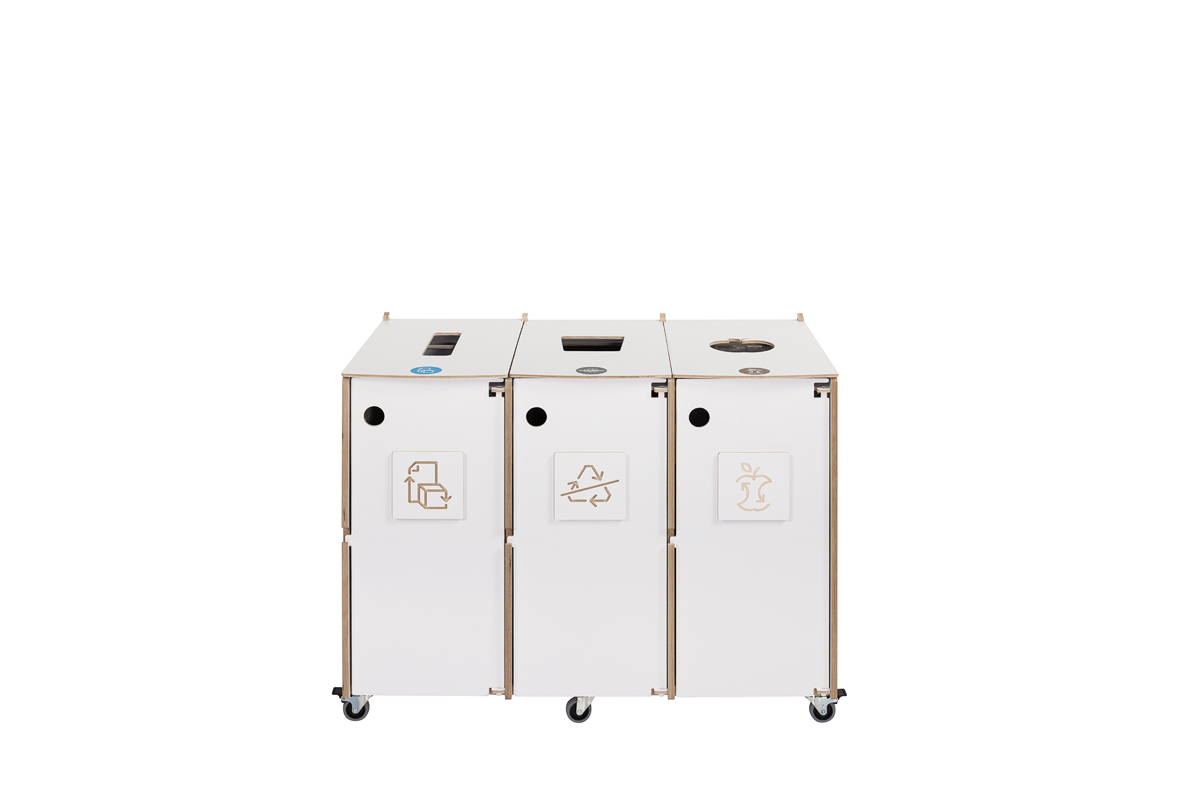
Sorteerimise prügikast Ecolong 60W3
3 liiki jäätmeid 3 x 60 l1 475,60 € (sh 24% käibemaks)1 190 € (ilma KM-ta) -
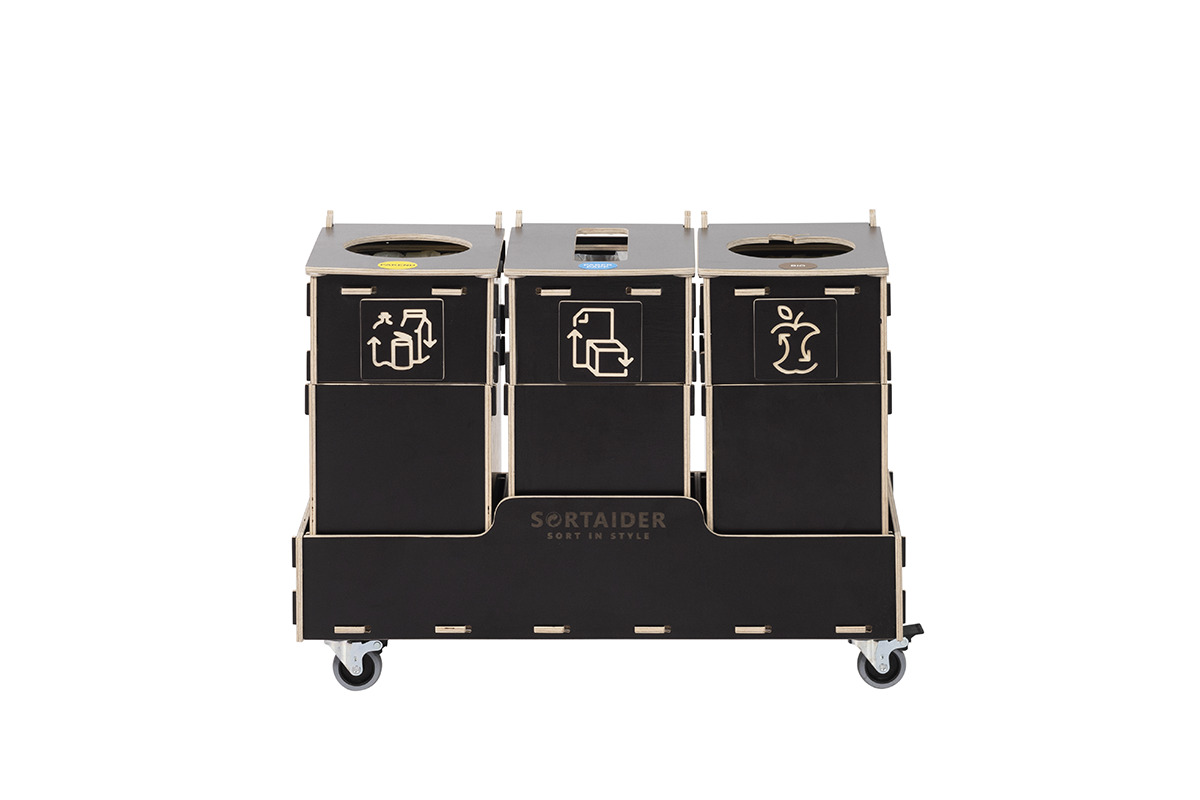
Sorteerimise prügikast Sorter 10B3
3 liiki jäätmeid 3 x 10 l297,60 € (sh 24% käibemaks)240 € (ilma KM-ta) -
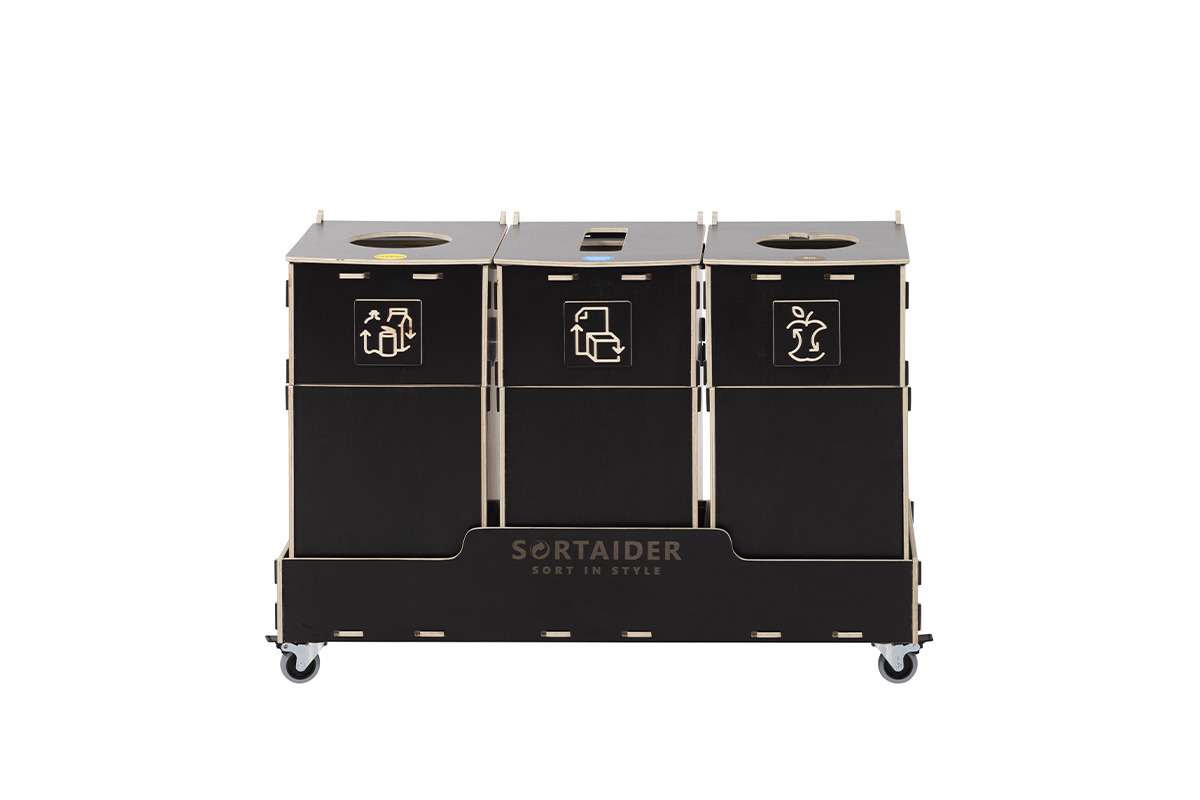
Sorteerimise prügikast Sorter 30B3
3 liiki jäätmeid 3 x 30 l731,60 € (sh 24% käibemaks)590 € (ilma KM-ta)
Nõuetekohase ja kontrollitava aruandluse ülesehitamine
Mõjusa kestlikkusaruande koostamine eeldab tunnustatud aruandlusraamistike sidumist topeltolulisuse hindamise, auditeeritava andmejuhtimise ning praktiliste sammudega. Seades sisse selged andmekogumisprotsessid ja toimiva jäätmehoolduse taristu, täidate regulatiivsed nõuded ning saavutate mõõdetavaid keskkonnatulemusi.
Alustage aruandlusprotsessi praeguste tegevusnäitajate ülevaatamisest, jäätmeauditist ning süsteemsete andmekontrollide kehtestamisest kõigis oma tegevuskohtades.