Verlangen Ihre Stakeholder klare, prüffähige Umweltangaben? Sich im Dickicht überschneidender Standards wie GRI, CSRD und ISSB zurechtzufinden, wirkt auf den ersten Blick oft komplex. Mit einem strukturierten Vorgehen stellen Sie jedoch sicher, dass Ihre Offenlegungen konform, transparent und handlungsorientiert ausfallen. Erfahren Sie hier, wie Sie einen fundierten betrieblichen Nachhaltigkeitsbericht planen, ausarbeiten und veröffentlichen.
Die passenden Standards und Rahmenwerke wählen
Die Grundlage jedes aussagekräftigen Nachhaltigkeitsberichts bildet ein Rahmenwerk, das sowohl den gesetzlichen Vorgaben als auch den Erwartungen Ihrer Stakeholder gerecht wird. Internationale Standards sind heute weitgehend interoperabel gestaltet: Ein zentraler Basisdatensatz genügt oft, um unterschiedliche Berichtsformate für globale Märkte zu bedienen.
Global Reporting Initiative (GRI)
Die GRI-Standards stellen die Wesentlichkeit der Auswirkungen (Impact Materiality) in den Mittelpunkt – also die Frage, wie sich die eigene Geschäftstätigkeit auf Wirtschaft, Umwelt und Gesellschaft auswirkt. Konzipiert für ein breites Stakeholder-Umfeld (darunter Beschäftigte, Kommunen und Lieferkettenpartner), bietet die GRI spezifische Themenstandards für Emissionen, Ressourcenverbrauch und die betriebliche Abfallwirtschaft.
IFRS Sustainability Disclosure Standards (ISSB)
Die vom International Sustainability Standards Board herausgegebenen Standards IFRS S1 (allgemeine Anforderungen) und IFRS S2 (klimabezogene Angaben) konzentrieren sich auf die finanzielle Wesentlichkeit (Financial Materiality). Sie liefern Investorinnen, Investoren und weiteren Kapitalgebern entscheidungsrelevante Informationen über nachhaltigkeitsbezogene Risiken und Chancen, die den Unternehmenswert direkt beeinflussen. IFRS S2 übernimmt hierbei explizit die vier Kernsäulen der Task Force on Climate-related Financial Disclosures (TCFD): Governance, Strategie, Risikomanagement sowie Kennzahlen und Ziele.
European Sustainability Reporting Standards (ESRS)
Im Rahmen der europäischen Richtlinie zur Nachhaltigkeitsberichterstattung (CSRD) müssen große sowie kapitalmarktorientierte Unternehmen, die in der EU aktiv sind, nach den ESRS berichten. Dieser Standard schreibt das Prinzip der doppelten Wesentlichkeit (Double Materiality) verbindlich vor: Unternehmen müssen offenlegen, wie Nachhaltigkeitsaspekte ihre finanzielle Lage beeinflussen (Outside-In), aber auch, wie sich das eigene Handeln auf Ökosysteme und Gesellschaft auswirkt (Inside-Out). Offizielle Leitfäden bestätigen eine enge Abstimmung zwischen ESRS, ISSB und GRI, was den Aufwand für doppelte Datenerhebungen bei grenzüberschreitenden Aktivitäten spürbar reduziert.
Greenhouse Gas (GHG) Protocol
Das GHG Protocol bildet das methodische Fundament für die Treibhausgasbilanzierung nahezu aller Rahmenwerke. Bei der Erstellung von CO₂-Bilanzen nutzen Organisationen den GHG Protocol Corporate Standard, um direkte Emissionen (Scope 1) und indirekte Emissionen aus eingekaufter Energie (Scope 2) zu erfassen. Ergänzende Standards dienen der Berechnung vor- und nachgelagerter Emissionen entlang der gesamten Wertschöpfungskette (Scope 3).
Regionale regulatorische Besonderheiten: Während europäische Unternehmen die CSRD und ESRS priorisieren, müssen sich nordamerikanische Betriebe primär an den SEC-Wesentlichkeitsanforderungen, branchenspezifischen EPA-Berichten und bundesstaatlichen Gesetzen wie den kalifornischen Vorgaben SB 253 und SB 261 orientieren. Wer globale Basisinstrumente wie das GHG Protocol und die GRI implementiert, versetzt sich in die Lage, die Anforderungen unterschiedlicher Rechtsordnungen flexibel aus einer einzigen Datenarchitektur heraus zu bedienen.
Durchführung einer doppelten Wesentlichkeitsanalyse
Bevor Sie mit dem eigentlichen Bericht beginnen, müssen Sie ermitteln, welche Umwelt-, Sozial- und Governance-Themen (ESG) tatsächlich berichtspflichtig sind. In Anlehnung an GRI 3 und die ESRS-Vorgaben empfiehlt sich ein strukturierter vierstufiger Prozess:
- Unternehmenskontext erfassen: Analysieren Sie Geschäftsaktivitäten, vor- und nachgelagerte Wertschöpfungsketten, Systemgrenzen und zentrale Stakeholder-Gruppen in allen relevanten Märkten.
- Tatsächliche und potenzielle Auswirkungen identifizieren: Ermitteln Sie systematisch, wo Ihre Geschäftstätigkeit positive oder negative Effekte auf Klima, Stoffströme, Menschenrechte oder die finanzielle Stabilität entfaltet.
- Signifikanz bewerten: Beurteilen Sie Schweregrad, Umfang, Unumkehrbarkeit und Eintrittswahrscheinlichkeit ökologischer Auswirkungen parallel zu den finanziellen Risiken und Chancen.
- Wesentliche Themen priorisieren: Definieren Sie klare Schwellenwerte. Plausibilisieren Sie die Themenauswahl anhand geltender GRI-Sektorstandards, binden Sie Branchenexperten sowie betroffene Stakeholder ein und lassen Sie die Ergebnisse formell durch die Unternehmensleitung freigeben.
Strukturierung Ihres Nachhaltigkeitsberichts
Ein klarer roter Faden stellt sicher, dass Ihr Bericht transparent, methodisch nachvollziehbar und für Stakeholder gut verständlich bleibt. Eine standardisierte Gliederung erleichtert es Analysten, Investoren und Wirtschaftsprüfern, zentrale Angaben rasch aufzufinden.
| Berichtsabschnitt | Wesentliche Inhalte |
|---|---|
| 1. Management-Zusammenfassung & Vorwort | Erklärung der Unternehmensleitung zu strategischen Prioritäten, zentralen Meilensteinen und langfristigen Zielsetzungen. |
| 2. Unternehmensprofil & Governance | Geschäftsmodell, Tätigkeitsbereich, Konsolidierungsansatz für Treibhausgase (z. B. betriebliche Kontrolle) und ESG-Steuerungsstrukturen. |
| 3. Wesentlichkeit & Stakeholder-Dialog | Methodik zur Ermittlung wesentlicher Themen, Ergebnisse des Stakeholder-Dialogs und die aktuelle Wesentlichkeitsmatrix. |
| 4. Strategie & Zielerreichung | Fortschritte bei quantitativen Zielen, Netto-Null-Fahrpläne, Transformationspläne und Einbindung in das unternehmensweite Risikomanagement. |
| 5. Ökologische Leistungsdaten | Quantitative Kennzahlen zu Scope-1–3-Emissionen, betrieblichem Ressourceneinsatz, Wasserverbrauch und Abfallverwertungsquoten. |
| 6. Qualitative Einordnung & Fallstudien | Kontextualisierung der Messwerte: Erläuterungen zu betrieblichen Herausforderungen, ergriffenen Korrekturmaßnahmen und künftigen Etappenzielen. |
| 7. Anhang & Berichtsindizes | Index-Tabellen (GRI-Inhaltsindex, ESRS-Zuordnungen, IFRS-Mappings) und Bestätigungsvermerke unabhängiger Wirtschaftsprüfer. |
Etablierung von Data Governance und operativen Kernkennzahlen
Ein Nachhaltigkeitsbericht ist nur so belastbar wie die internen Kontrollsysteme für nichtfinanzielle Kennzahlen. Nach den Grundsätzen von CSRD und GRI müssen alle Angaben relevant, wahrheitsgetreu, vergleichbar, verifizierbar und präzise sein.
Der Aufbau einer revisionssicheren Data Governance erfordert die Erfassung operativer Primärdaten, standardisierte Rechenmethoden, verlässliche interne Kontrollen und eine lückenlose Dokumentation für externe Prüfungen.
Das betriebliche Abfall- und Wertstoffmanagement eignet sich hierbei hervorragend als Blaupause für den Aufbau prüffähiger ESG-Datenpipelines:
- Operative Ausgangsbasis ermitteln: Führen Sie eine praktische Abfallanalyse im Büro über einen repräsentativen Zeitraum (meist 1 bis 7 Tage) durch. So erfassen und kategorisieren Sie das Abfallaufkommen nach Gebäudebereichen und Gewicht.
- Standardisierte ESG-Kennzahlen erfassen: Ermitteln Sie standortbezogene Kennzahlen wie das Gesamtabfallaufkommen sowie Verwertungs- und Recyclingquoten in direkter Übereinstimmung mit etablierten Vorgaben für das ESG-Reporting im Abfallmanagement.
- Auswirkungen in der Wertschöpfungskette beziffern: Nutzen Sie originale Wiegescheine, Entsorgungsbelege und Mengennachweise, um Scope-3-Emissionen der Kategorie 5 (Scope-3-Emissionen und Abfall) exakt zu quantifizieren, statt mit ungenauen Branchendurchschnitten zu arbeiten. Eine detaillierte Schritt-für-Schritt-Anleitung finden Sie in unserem Leitfaden dazu, wie Sie Recyclingquoten am Arbeitsplatz erfassen und berichten.
Berichterstellung, Verifizierung und Vorbereitung auf die Prüfung
Glaubwürdigkeit verlangt den offenen Umgang mit beiden Seiten der Medaille: Erfolgreich erreichte Meilensteine gehören genauso in den Bericht wie verfehlte Zwischenziele. Eine ausgewogene Berichterstattung stärkt das Vertrauen von Investoren, Regulierungsbehörden und der Belegschaft nachhaltig.
Vorbereitung auf die Prüfpflicht
Regularien wie die europäische CSRD verlangen eine verpflichtende externe Prüfung von Nachhaltigkeitsangaben durch unabhängige Dritte. Diese startet in der Regel mit begrenzter Prüfungssicherheit (Limited Assurance) und wird perspektivisch zu einer hinreichenden Prüfungssicherheit (Reasonable Assurance) ausgeweitet.
So stellen Sie die Prüfbereitschaft in Ihrem Unternehmen sicher:
- Legen Sie alle herangezogenen Emissionsfaktoren, Systemgrenzen, Berechnungsmethoden und Annahmen lückenlos offen.
- Bündeln Sie primäre Datenquellen – von Verbrauchsabrechnungen über Abfallzertifikate bis hin zu Zählerständen – in einem zentralen, revisionssicheren System.
- Dokumentieren Sie Datenlücken, den methodischen Rückgriff auf Näherungswerte (Proxies) sowie Anpassungen historischer Basisdaten infolge von Akquisitionen oder Restrukturierungen nachvollziehbar.
Verknüpfung von Berichterstattung und betrieblicher Praxis
Ein überzeugender Nachhaltigkeitsbericht bildet reale Prozesse im Betriebsalltag ab. Strategische Vorgaben müssen sich spürbar in den Prozessen vor Ort und in der Arbeitsumgebung widerspiegeln.

Unternehmen, die ihre Nachhaltigkeitsziele wirksam in die Tat umsetzen, orientieren sich an bewährten Praxiskonzepten:
- Verankern Sie die Berichterstattung in einem zertifizierten Umweltmanagementsystem nach ISO 14001, um Prozesse kontinuierlich zu überwachen und nachzuschärfen.
- Etablieren Sie ein systematisches Kreislaufwirtschaftsmodell für Unternehmen, das konsequent auf Abfallvermeidung, Wiederverwendung und geschlossene Materialkreisläufe setzt.
- Setzen Sie Ihre Netto-Null-Bürostrategie um, indem Sie schon bei der Ausstattung auf langlebige Materialien mit geringem CO₂-Fußabdruck achten.
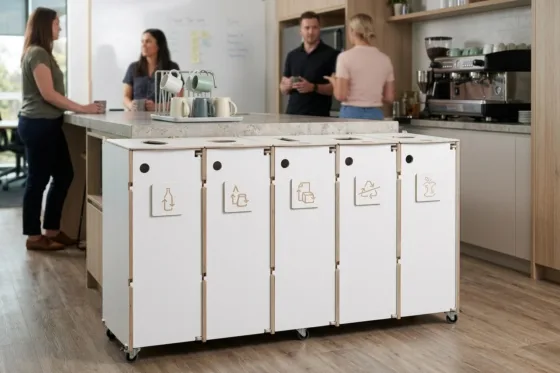
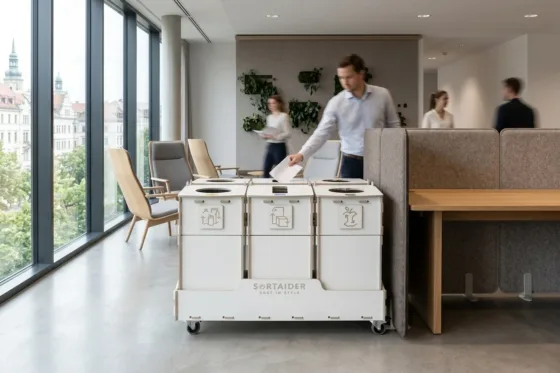
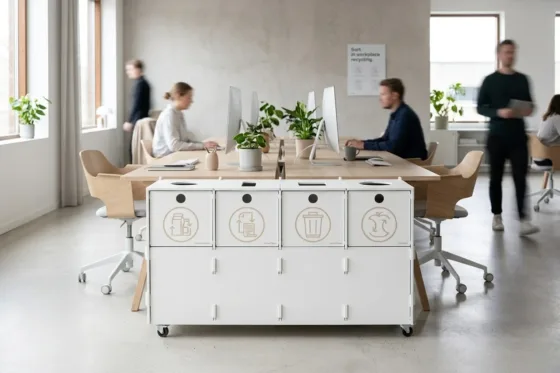
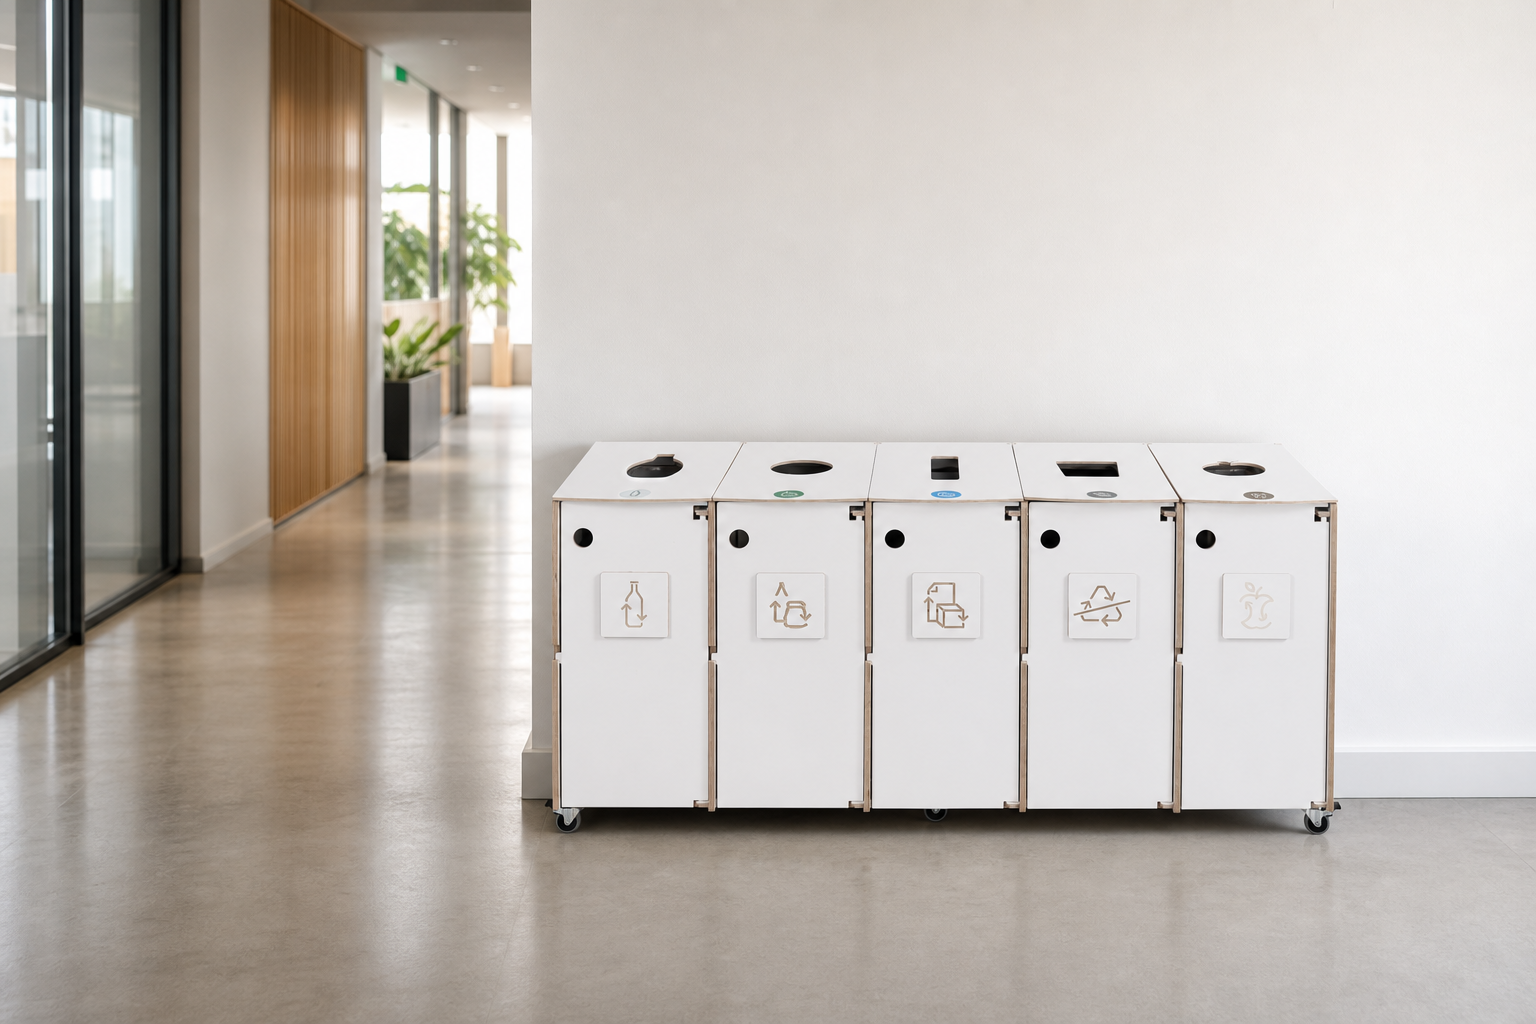
- Installieren Sie modulare, leicht verständliche Wertstoff-Trennsysteme an Ihren Standorten. Das fördert die sortenreine Trennung direkt an der Anfallstelle, minimiert Fehlwürfe und liefert saubere Primärdaten für das Reporting.
-
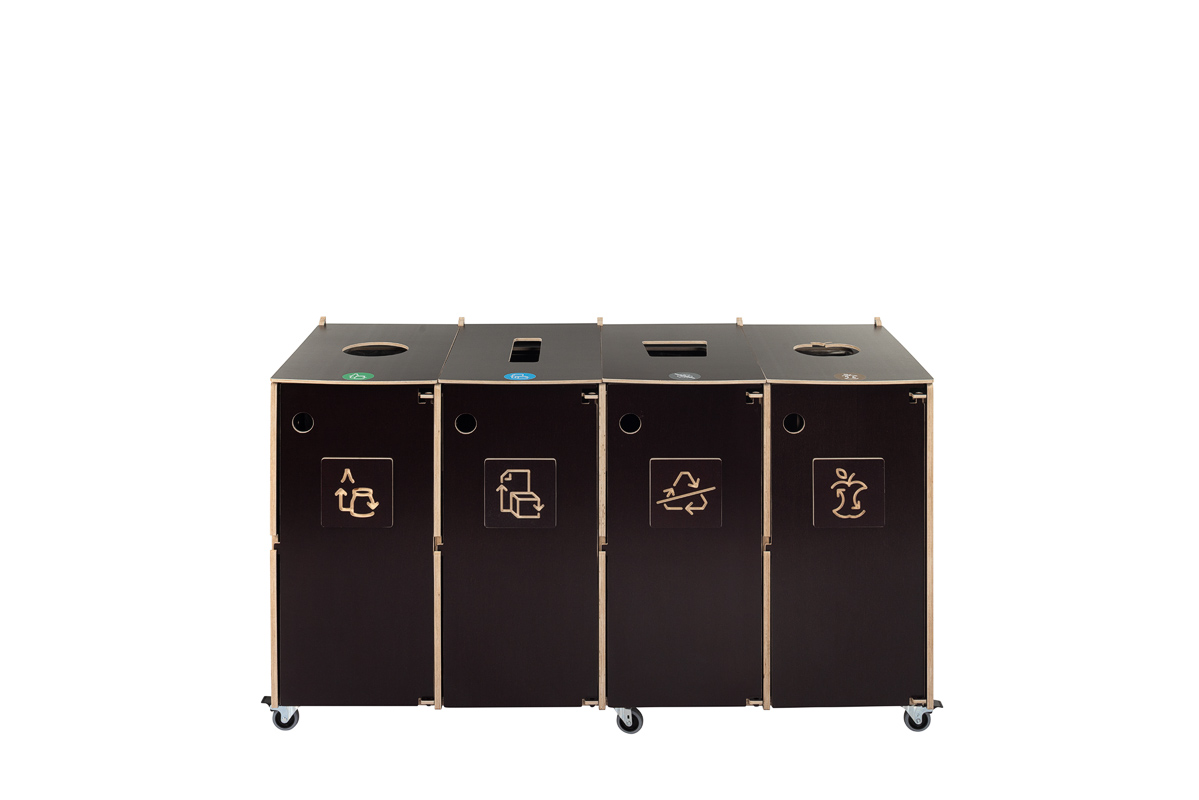
Mülltrennsystem Ecolong 4 × 60 l braun
4 Abfallarten 4 x 60 l1 872,40 € (inkl. 24% USt.)1 510 € (ohne USt.) -
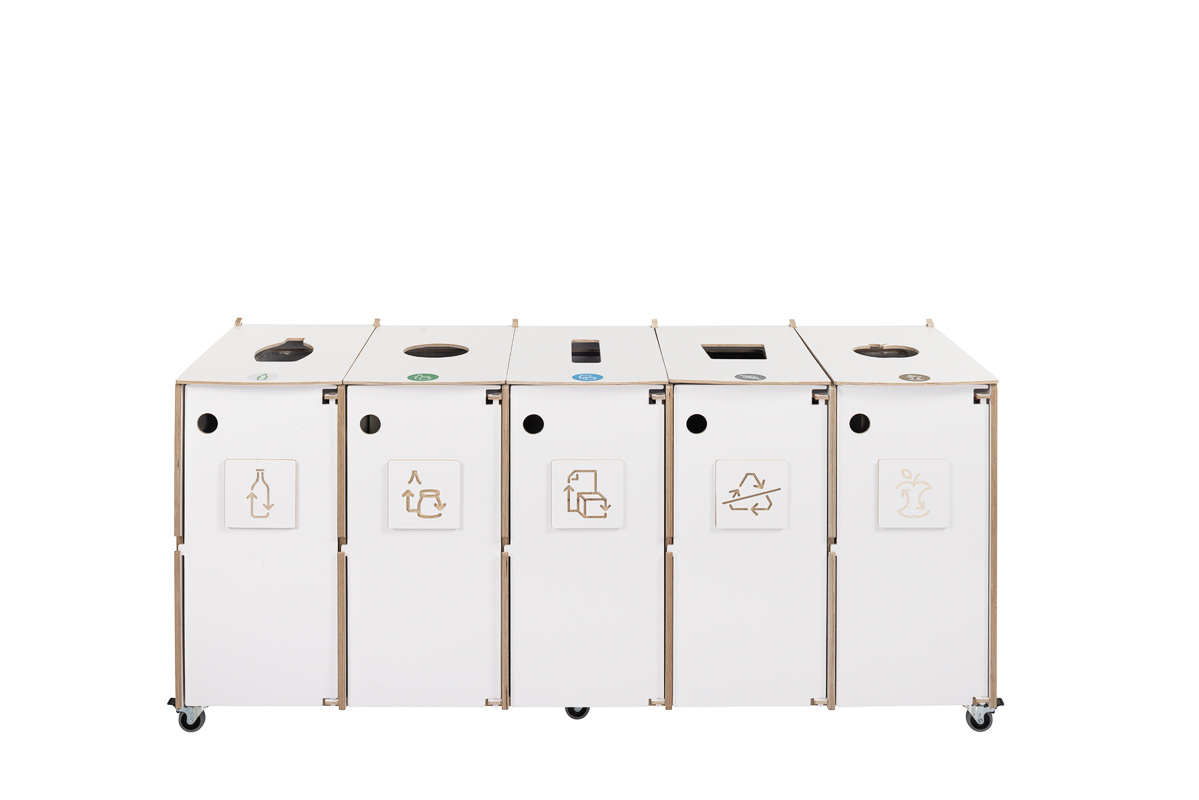
Mülltrennsystem Ecolong 5 × 60 l weiß
5 Abfallarten 5 x 60 l2 269,20 € (inkl. 24% USt.)1 830 € (ohne USt.) -
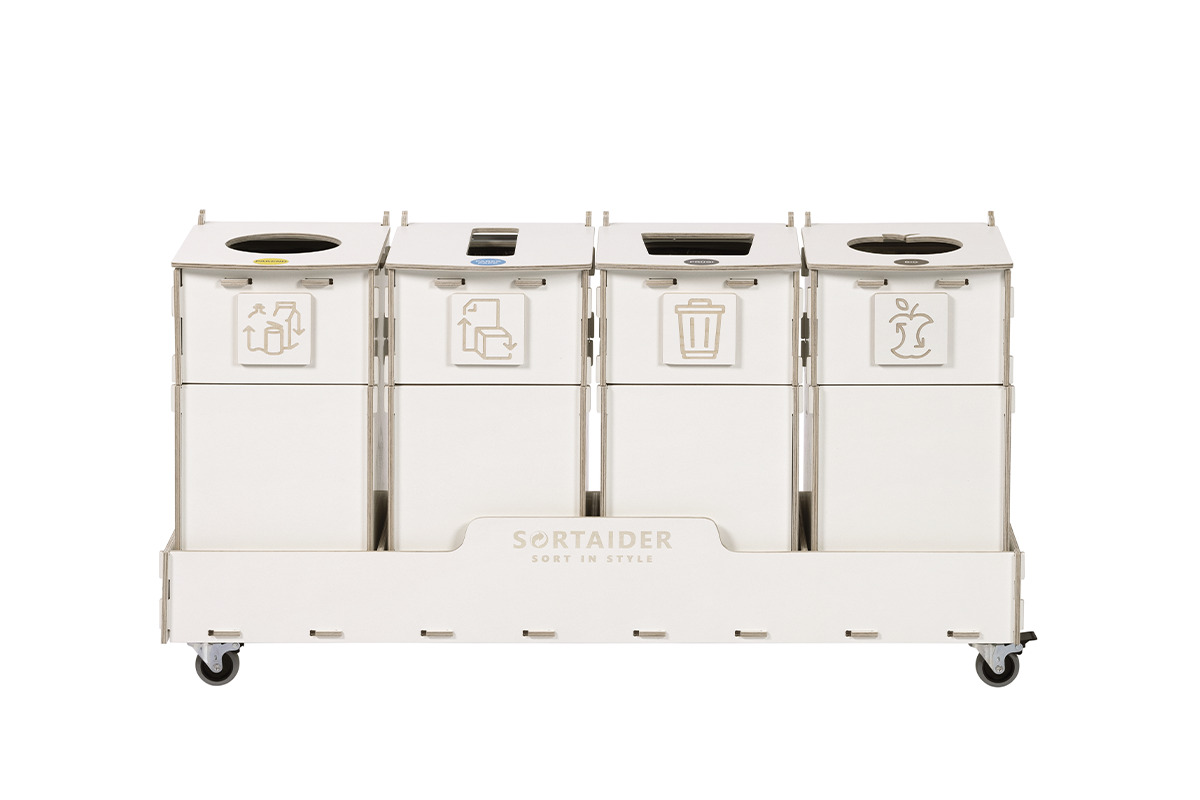
Mülltrennsystem Sorter 4 × 20 l weiß
4 Abfallarten 4 x 20 l607,60 € (inkl. 24% USt.)490 € (ohne USt.)
Der Einsatz passgenauer Wertstoffsammelstationen – etwa der großvolumigen Ecolong-Serie für Flure und Verkehrsflächen oder der modularen Sorter-Serie für moderne Büros – erhöht die Trenndisziplin spürbar und liefert direkt verwertbare Kennzahlen. Solche Maßnahmen zahlen sich auch bei Gebäudezertifizierungen aus, etwa beim Abfallmanagement im Rahmen der LEED-Zertifizierung. Weiterführende Praxistipps finden Sie in unserem Leitfaden dazu, wie Unternehmen nachhaltig werden.
-
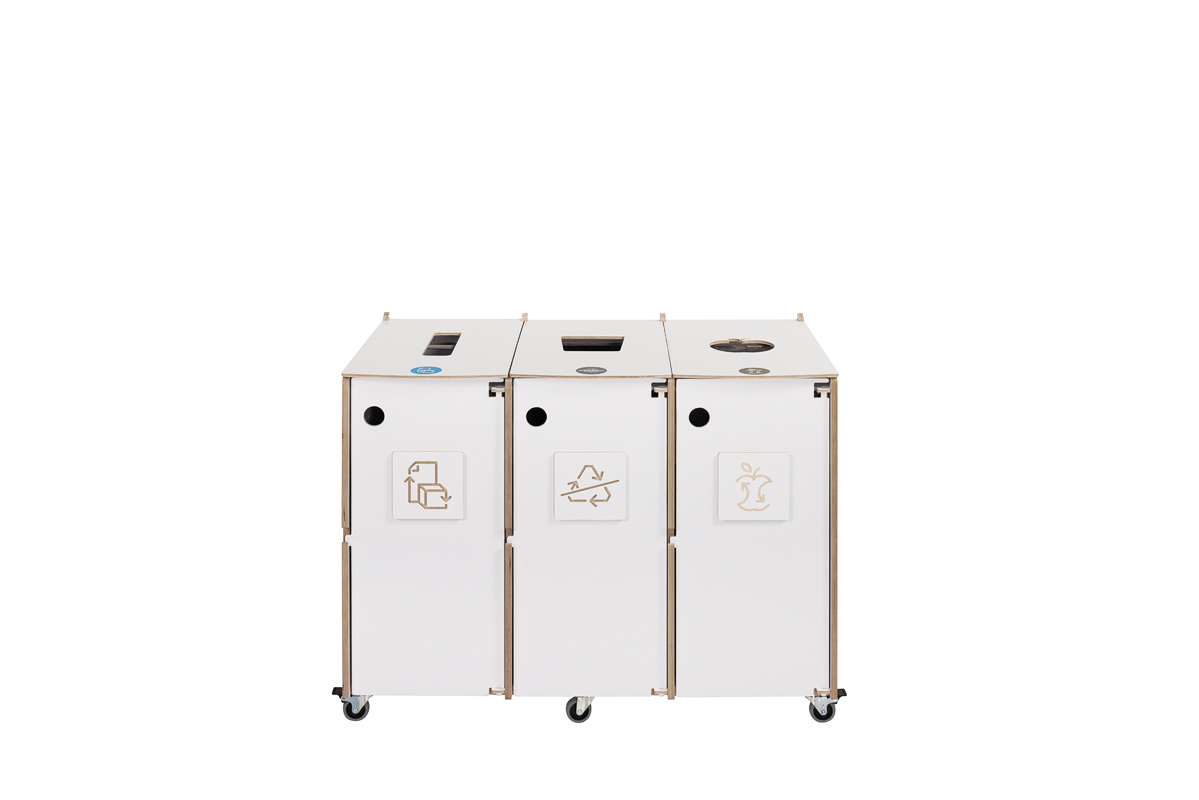
Mülltrennsystem Ecolong 3 × 60 l weiß
3 Abfallarten 3 x 60 l1 475,60 € (inkl. 24% USt.)1 190 € (ohne USt.) -
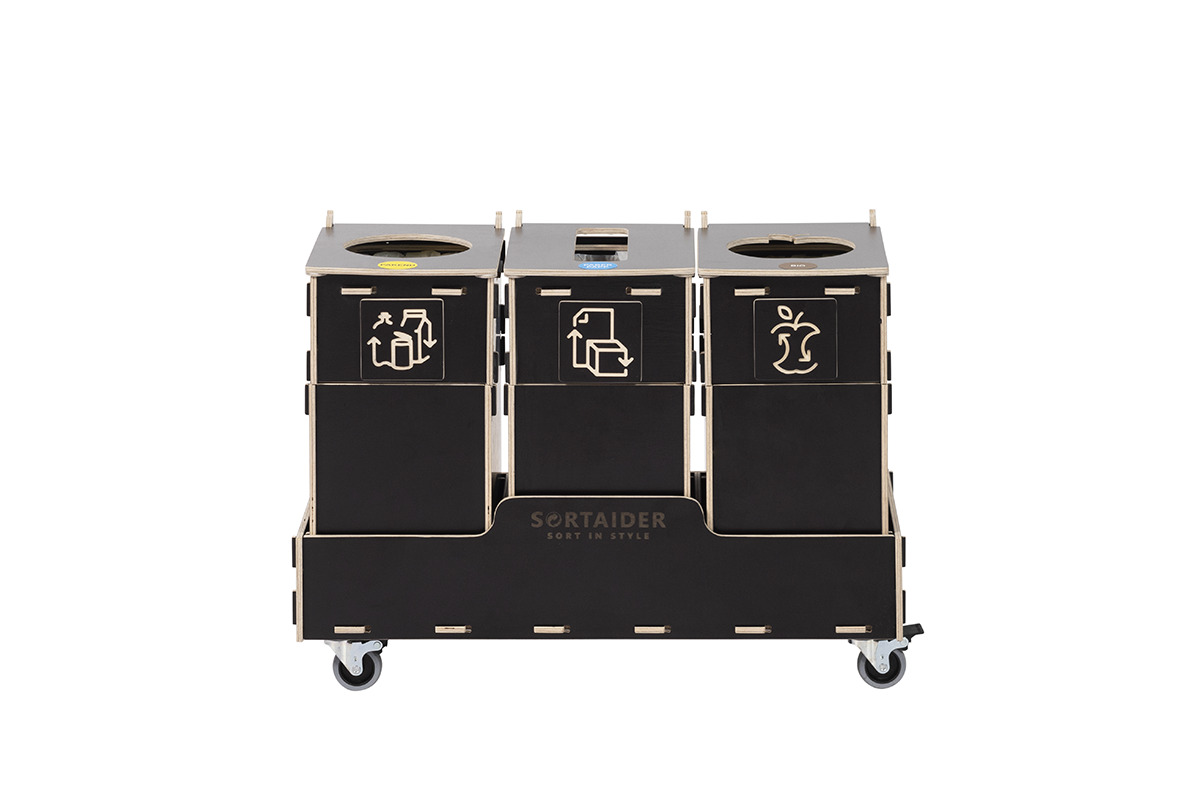
Mülltrennsystem Sorter 3 × 10 l braun
3 Abfallarten 3 x 10 l297,60 € (inkl. 24% USt.)240 € (ohne USt.) -
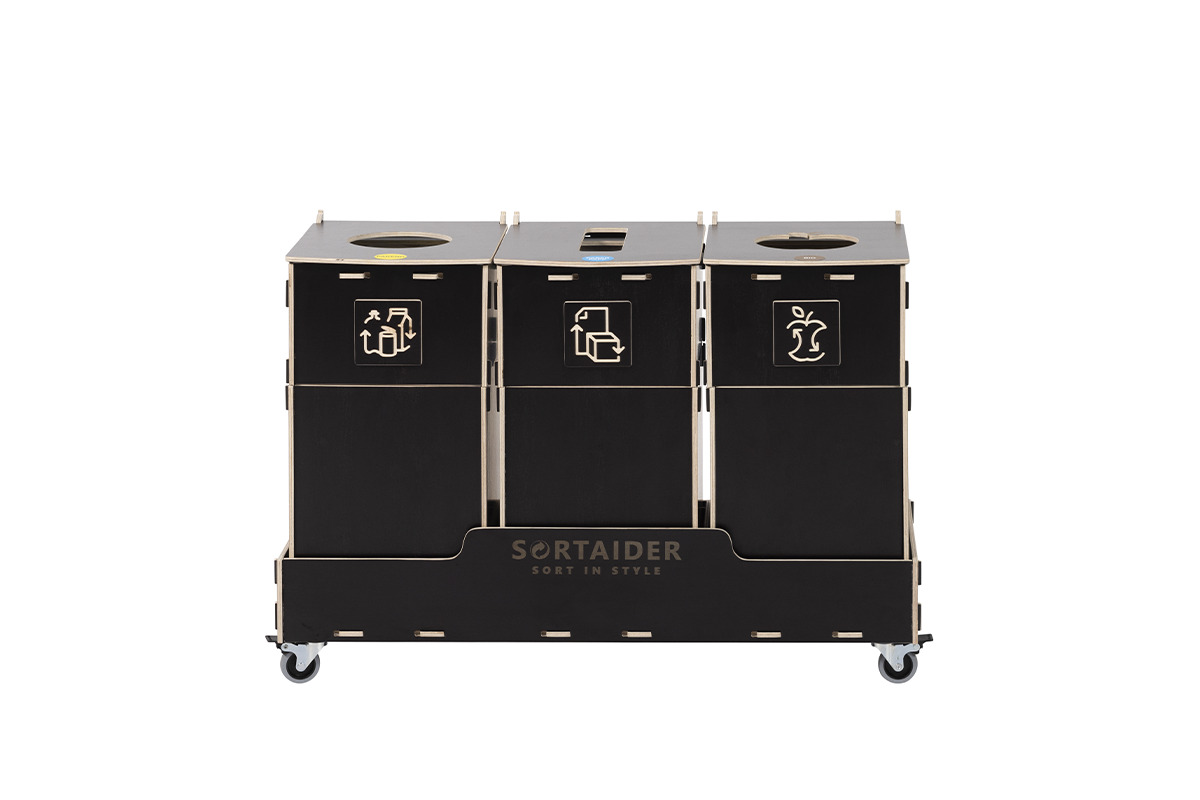
Mülltrennsystem Sorter 3 × 30 l braun
3 Abfallarten 3 x 30 l731,60 € (inkl. 24% USt.)590 € (ohne USt.)
Fazit: Konforme und verifizierbare Berichterstattung etablieren
Für einen rechtssicheren und wirkungsvollen Nachhaltigkeitsbericht greifen anerkannte Standards, eine saubere doppelte Wesentlichkeitsanalyse, revisionssichere Datenprozesse und gelebte betriebliche Praxis nahtlos ineinander. Wer frühzeitig auf verlässliche Datenerfassung und eine durchdachte Trenninfrastruktur setzt, erfüllt die regulatorischen Pflichten nicht nur mühelos, sondern leistet einen nachweisbaren Beitrag zum betrieblichen Umweltschutz.
Beginnen Sie Ihren Berichtsprozess mit einer fundierten Bestandsaufnahme Ihrer Ausgangsdaten, führen Sie ein Abfall-Audit an Ihren Standorten durch und schaffen Sie wiederholbare, verlässliche Kontrollprozesse.