
Que deviennent réellement les émissions de votre organisation une fois les poubelles vidées ? Pour les gestionnaires de sites et les responsables RSE, les émissions indirectes du Scope 3 issues des déchets représentent bien souvent un angle mort réglementaire, capable d’entraver l’atteinte d’objectifs de décarbonation ambitieux. Pourtant, la maîtrise de la catégorie 5 du GHG Protocol est devenue incontournable pour fiabiliser le reporting ESG.
Comprendre la catégorie 5 du Scope 3
Selon les principes du GHG Protocol, la catégorie 5 quantifie les émissions générées par le traitement et l’élimination des déchets issus des activités de votre organisation au cours de l’exercice déclaré. Ce périmètre englobe l’ensemble des déchets solides ainsi que l’assainissement des eaux usées. Une distinction technique essentielle s’applique ici : cette catégorie concerne exclusivement les filières gérées par des prestataires tiers. Si votre entreprise exploite son propre incinérateur ou son propre centre de stockage des déchets, ces émissions relèvent alors directement de vos Scopes 1 ou 2.
S’agissant de prestations externalisées, le GHG Protocol les classe parmi les émissions indirectes en amont (upstream). La catégorie se distingue toutefois par une règle de calcul singulière : elle comptabilise des émissions futures engagées. Dès lors qu’un lot de biodéchets est envoyé en décharge aujourd’hui, l’intégralité du méthane qu’il libérera au fil de sa décomposition sur plusieurs décennies doit être imputée sur l’exercice en cours. L’enjeu s’avère particulièrement critique pour les biodéchets et restes de repas, à l’origine d’environ 58 % des émissions fugitives de méthane des centres d’enfouissement de déchets non dangereux.
Méthodes de calcul des émissions liées aux déchets
Pour suivre et déclarer vos taux de recyclage au travail avec précision, la méthode de calcul retenue doit être alignée sur le niveau de granularité de vos données d’activité. Le GHG Protocol valide trois approches pour construire un reporting ESG exhaustif pour la gestion des déchets :
La méthode par flux de déchets
Recommandée pour les structures tenant un registre détaillé, cette approche croise le volume ou le tonnage de chaque fraction de déchet (papiers, plastiques, biodéchets, etc.) avec un facteur d’émission propre à la matière et à sa filière d’exutoire (recyclage, valorisation énergétique, enfouissement).
La méthode des données moyennes
Lorsque l’organisation ne dispose que d’un tonnage global sans distinction des matières, cette méthode applique un facteur d’émission moyen déterminé par le mode d’élimination principal. Si sa mise en œuvre est simple, elle offre une fiabilité bien moindre.
La méthode basée sur les données du fournisseur
Cette approche s’appuie directement sur les données primaires de Scopes 1 et 2 transmises par vos prestataires de collecte et de valorisation, rapportées au tonnage confié. Bien qu’idéale en théorie, cette transparence s’avère fréquemment complexe à obtenir auprès des syndicats mixtes ou des régies municipales.
Pour consolider vos données d’activité, rassemblez les bordereaux de suivi des déchets (BSD), les justificatifs de pesée et les factures détaillées. Sur certains marchés comme le Danemark, toute entreprise produisant plus d’une tonne de déchets par an a désormais l’obligation de recourir à un registre numérique de traçabilité pour chaque enlèvement.
-
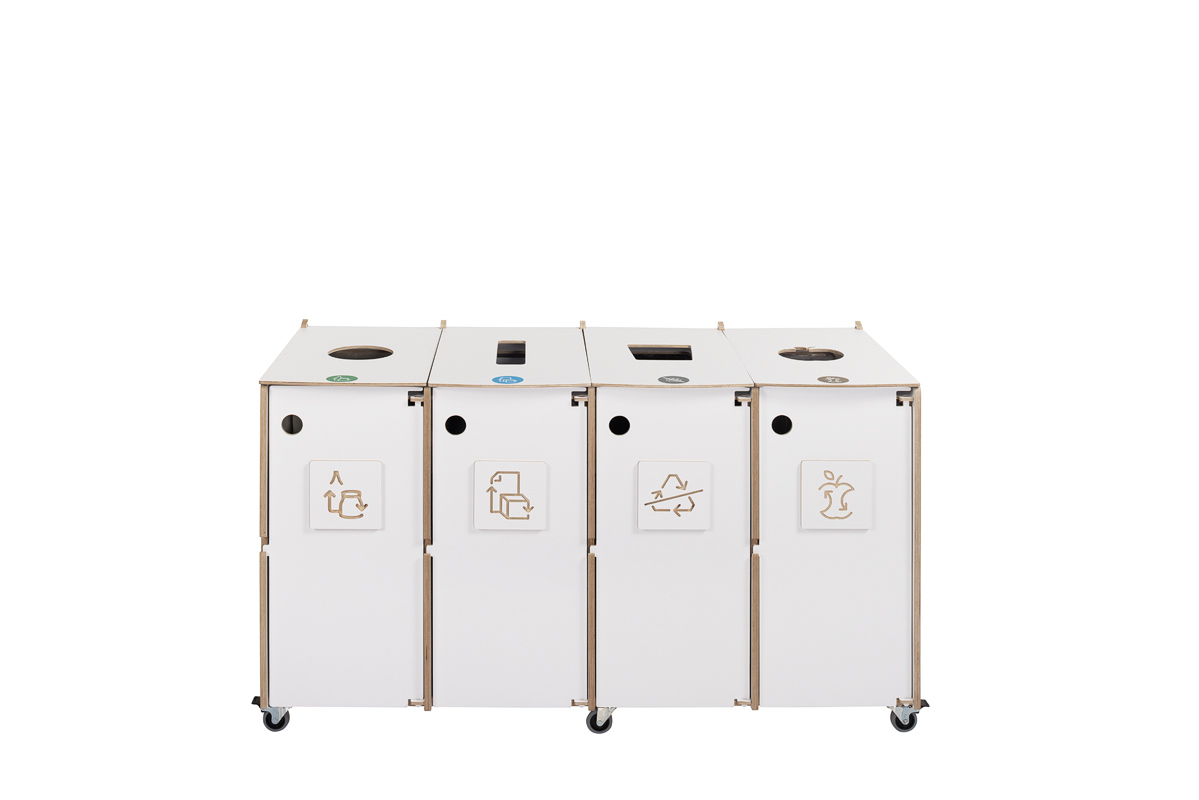
Poubelle de tri sélectif Ecolong 4 × 60 l blanc
4 types de déchets 4 x 60 l1 872,40 € (TVA 24% incluse)1 510 € (hors TVA) -
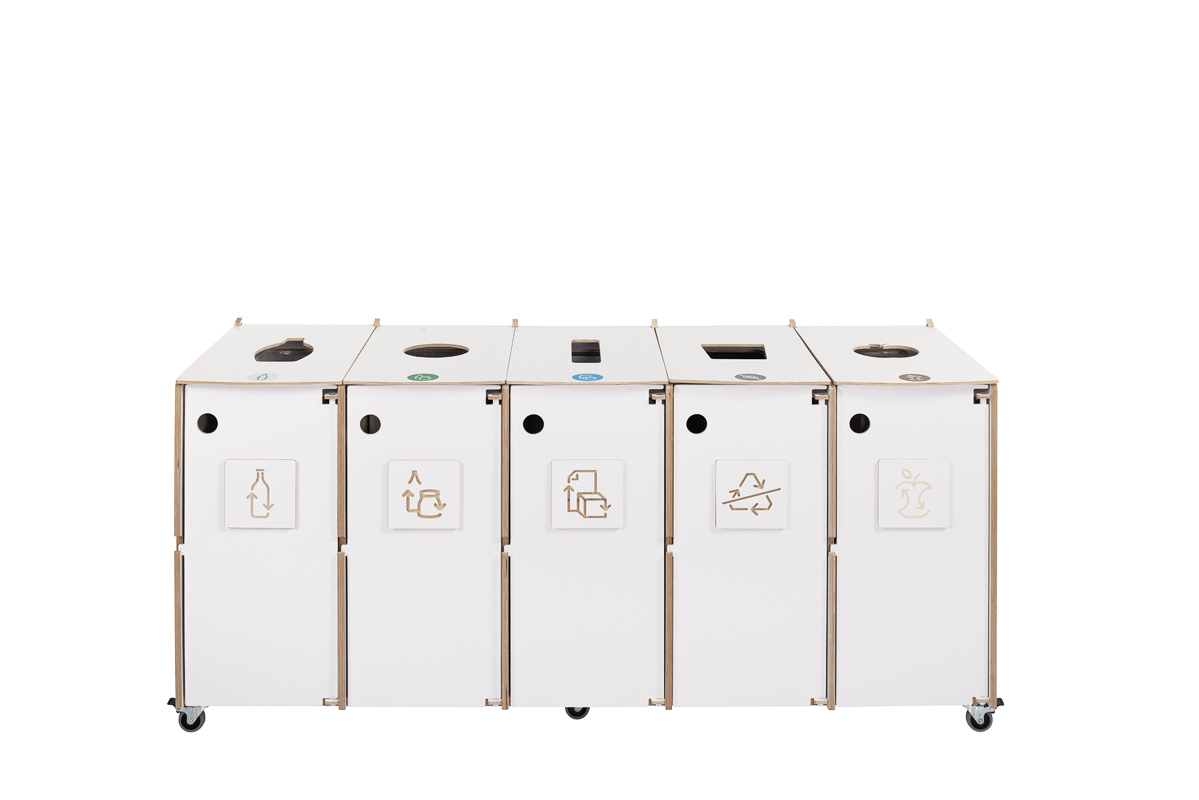
Poubelle de tri sélectif Ecolong 5 × 60 l blanc
5 types de déchets 5 x 60 l2 269,20 € (TVA 24% incluse)1 830 € (hors TVA) -
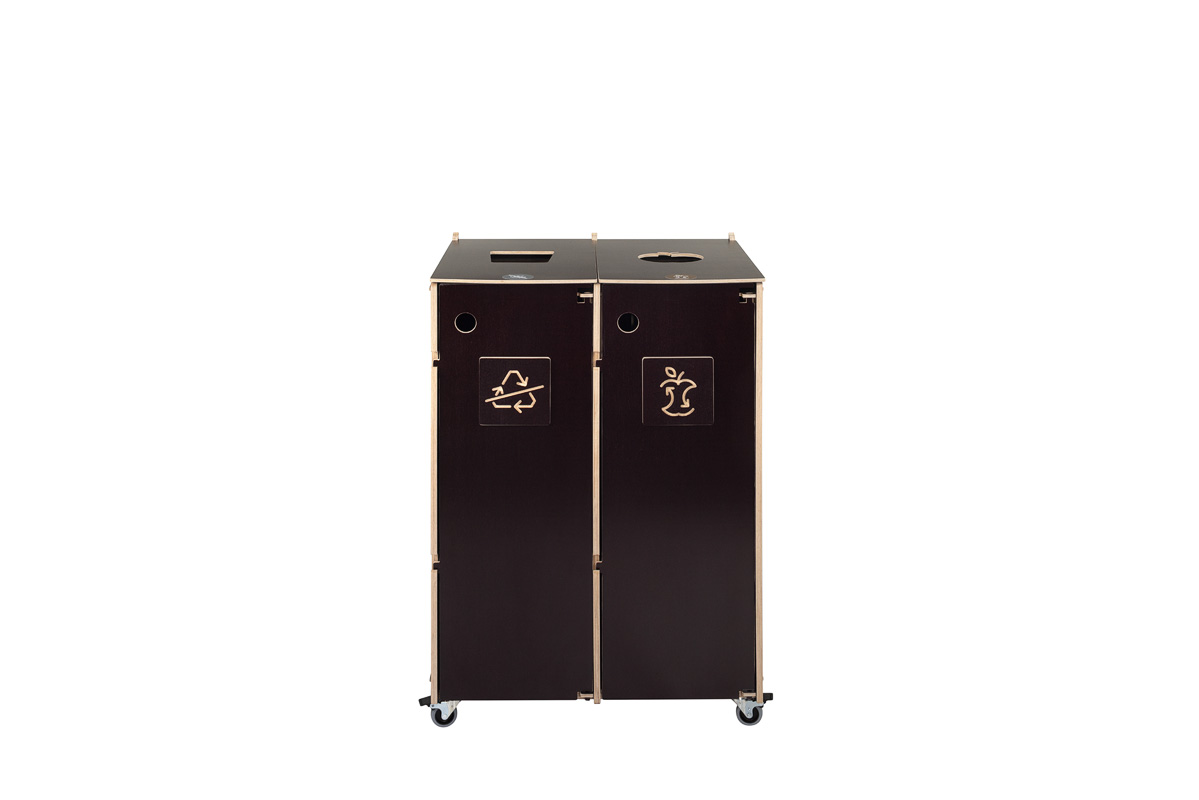
Poubelle de tri sélectif Ecolong 2 × 90 l marron
2 types de déchets 2 x 90 l1 339,20 € (TVA 24% incluse)1 080 € (hors TVA)
Modes de traitement et exigences de déclaration
Le GHG Protocol impose de distinguer rigoureusement les différentes filières d’exutoire dans votre inventaire carbone :
- Mise en décharge (enfouissement) : la principale source de rejets de méthane au sein du Scope 3.
- Incinération et valorisation énergétique : émissions issues de la combustion des matières résiduelles.
- Recyclage : émissions associées aux étapes de tri, de broyage et de réintégration industrielle.
- Compostage et méthanisation : émissions de processus issues de la dégradation biologique de la matière organique.
Attention à un écueil fréquent lors de la déclaration : la catégorie 5 n’autorise pas la comptabilisation d’« émissions évitées » ou négatives. Bien que le recyclage réduise considérablement la facture carbone à l’échelle globale, ce gain bénéficie uniquement à l’acquéreur qui réintroduit la matière secondaire dans son cycle de production, et non à l’émetteur du déchet. Les étapes de recyclage doivent ainsi figurer sous une valeur d’émission positive dans votre bilan. La consultation de la réglementation européenne sur le tri des déchets au travail reste un appui précieux pour catégoriser convenablement chacun de vos flux.
Conformité et réglementations nationales en Europe
La disparité des cadres légaux européens exige une veille locale méticuleuse, notamment pour les organisations certifiées selon un système de management environnemental ISO 14001. Les dispositifs nationaux influent directement sur la précision et l’auditabilité de vos données Scope 3 :
- Suède : la collecte séparée des biodéchets s’impose à l’ensemble des acteurs économiques depuis 2024.
- Danemark : les lieux de travail ont l’obligation d’opérer le tri d’au moins quatre fractions de déchets distinctes.
- Estonie : le tri à la source du papier, du plastique, du verre, du métal et des biodéchets est imposé, dès 10 kg de fraction organique par jour.
- Lituanie : l’enregistrement électronique centralisé (via la plateforme APVIS) est obligatoire pour tracer chaque opération de collecte et d’élimination.
Se conformer scrupuleusement à la législation européenne sur le recyclage met votre organisation à l’abri des sanctions financières tout en garantissant des données incontestables devant vos auditeurs ESG.
Réduire les émissions grâce au tri à la source
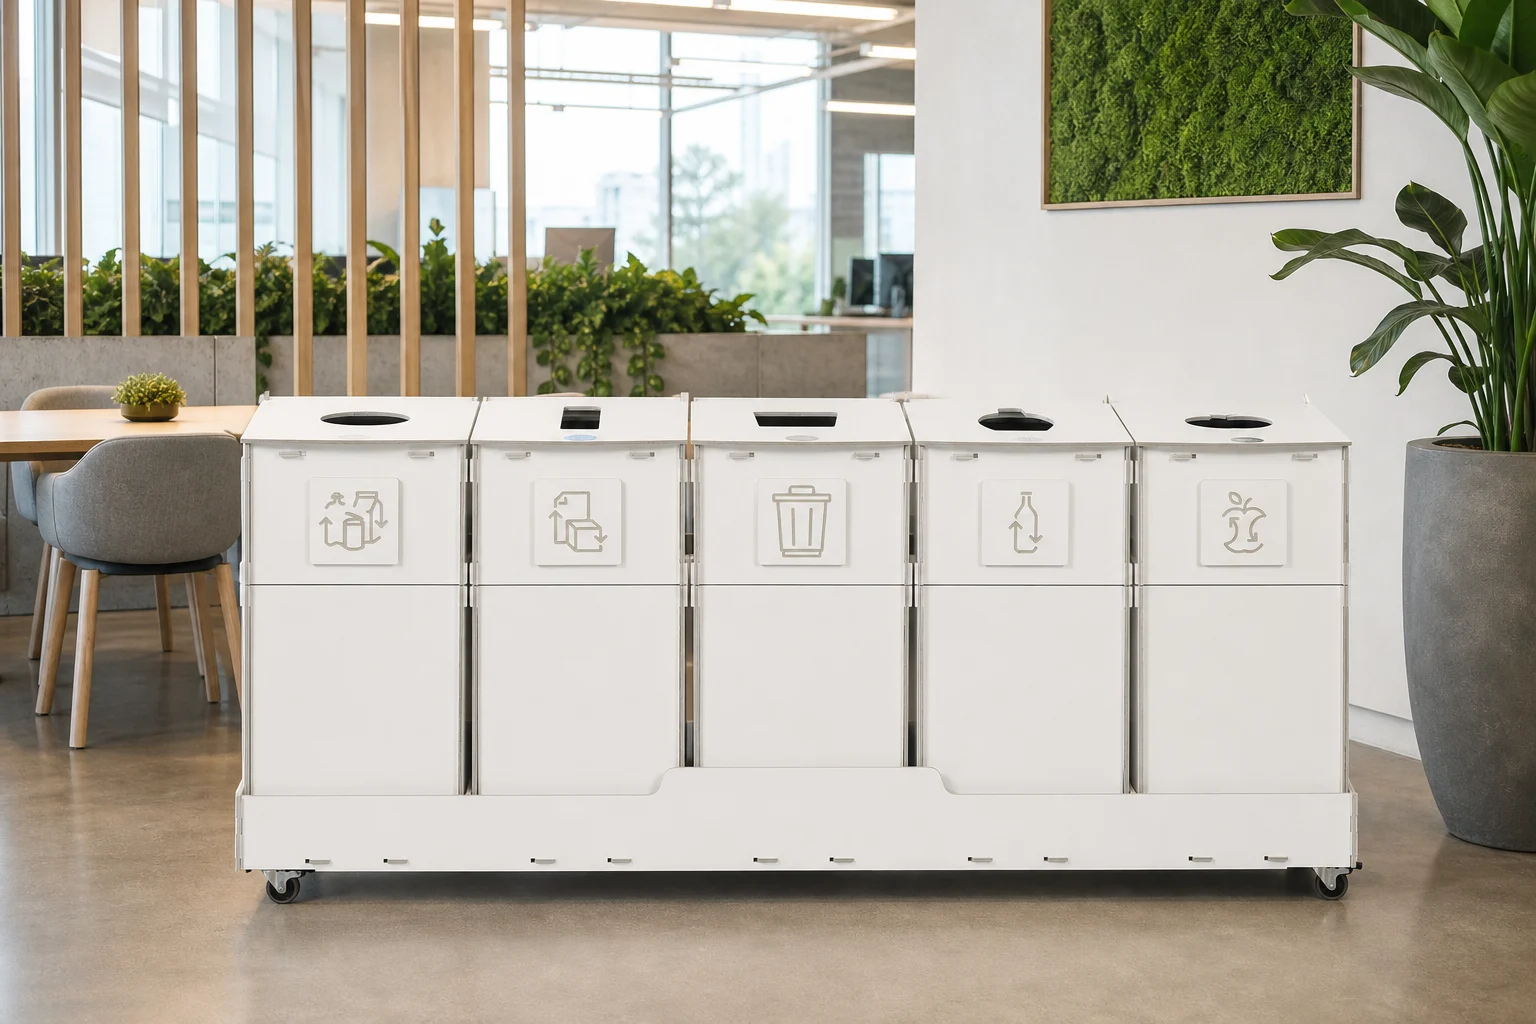
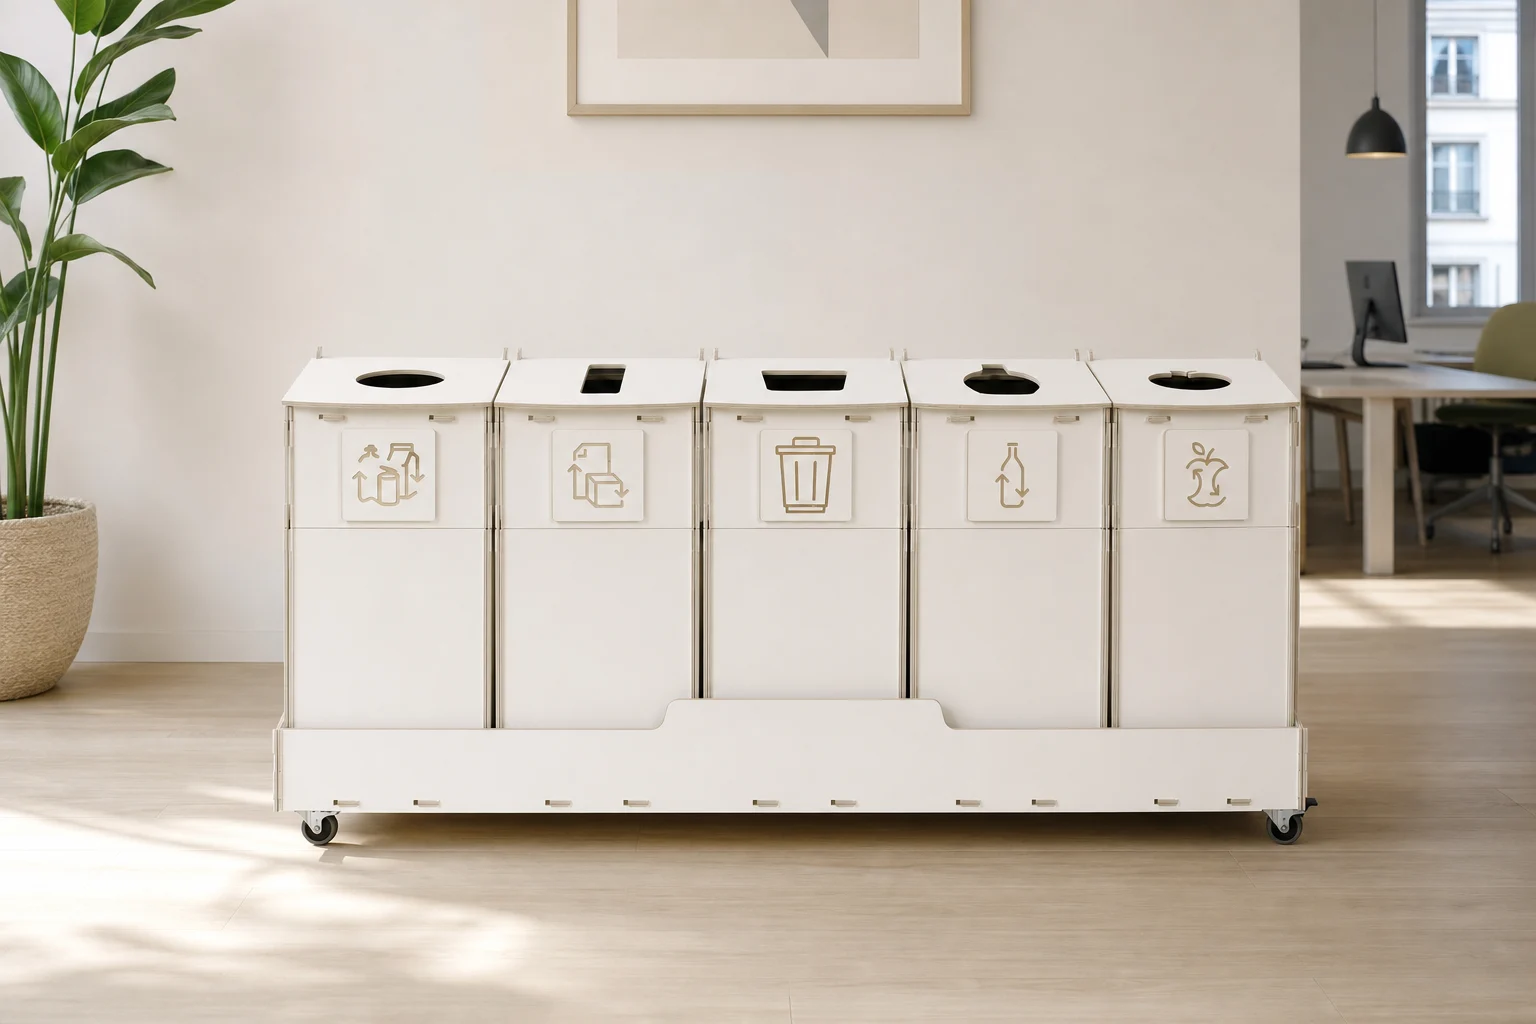
La voie la plus directe pour faire chuter les émissions de catégorie 5 consiste à faire monter vos flux dans la hiérarchie des modes de traitement, en détournant un maximum de tonnages de l’enfouissement vers les circuits de recyclage matière. À cet égard, le déploiement d’îlots de tri centralisés constitue un levier d’action immédiat. Remplacer les poubelles individuelles de bureau par des stations de collecte multi-flux ergonomiques permet de faire progresser les taux de valorisation jusqu’à 40 %. Cette mesure comprime les tonnages de déchets ultimes — qui concentrent les facteurs d’émission les plus lourds — tout en préservant la qualité de tri requise pour le réemploi et le recyclage.
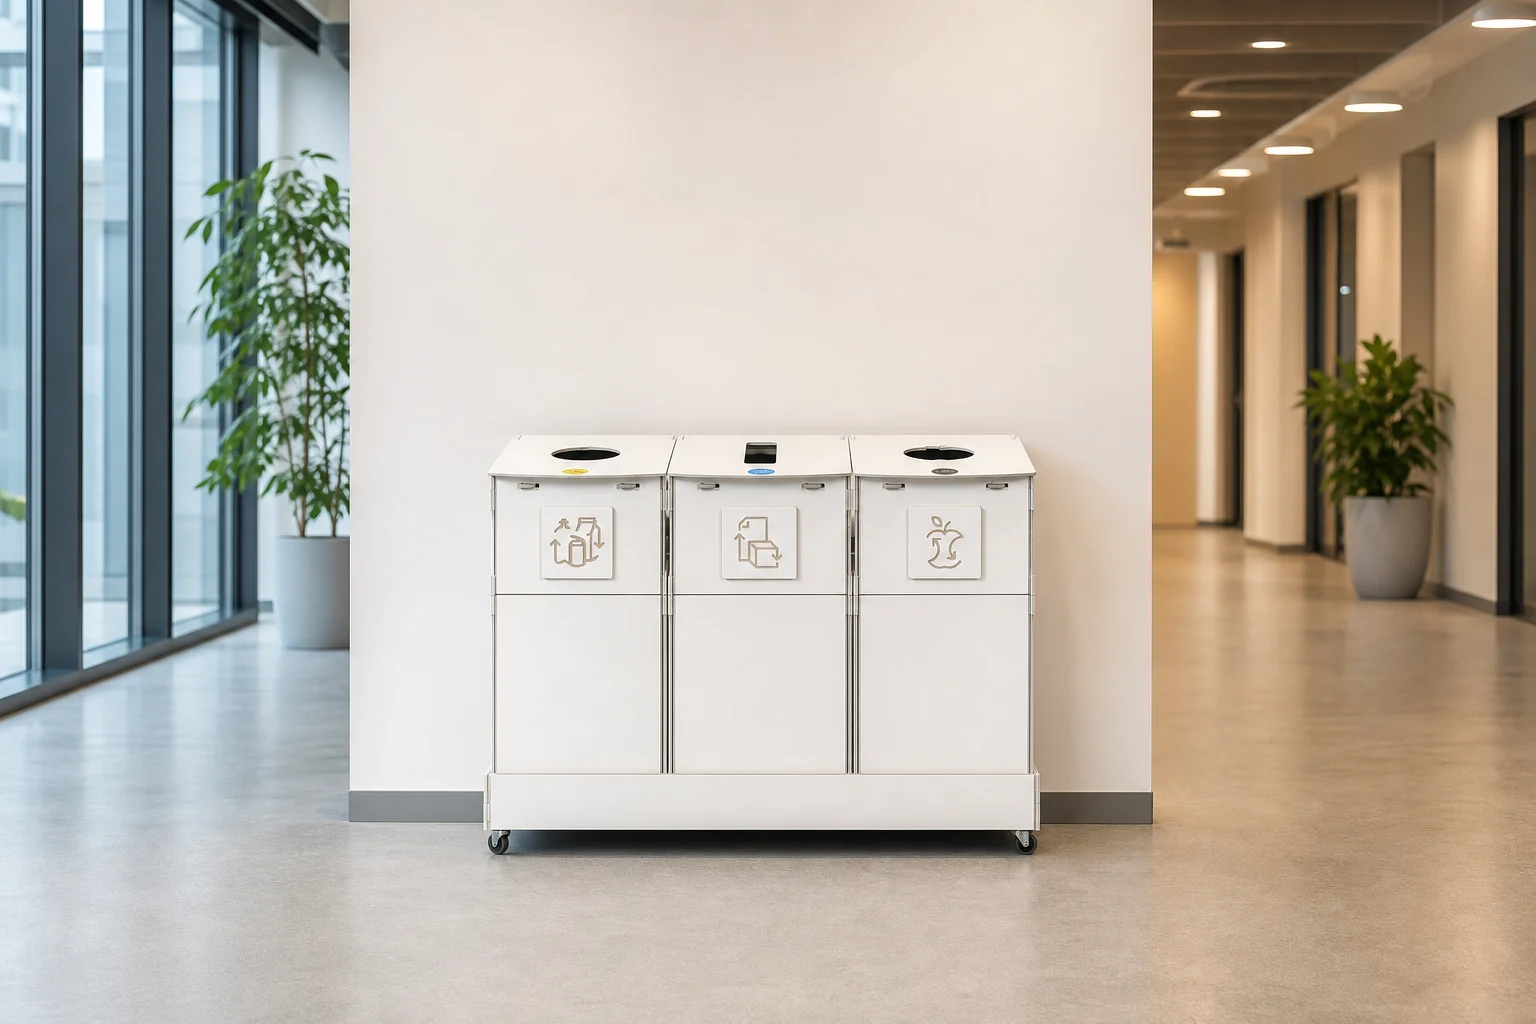
Au-delà de la logistique des flux, les directeurs de sites et acheteurs durables doivent également tenir compte du carbone intrinsèque des équipements retenus. Les modules de tri fabriqués en contreplaqué de bouleau certifié affichent une empreinte carbone de fabrication deux à quatre fois inférieure à celle des modèles équivalents en métal ou en plastique vierge. Cette démarche permet d’optimiser l’empreinte carbone globale des bureaux en actionnant simultanément les leviers des achats durables (catégorie 1) et de la fin de vie des consommables.
-
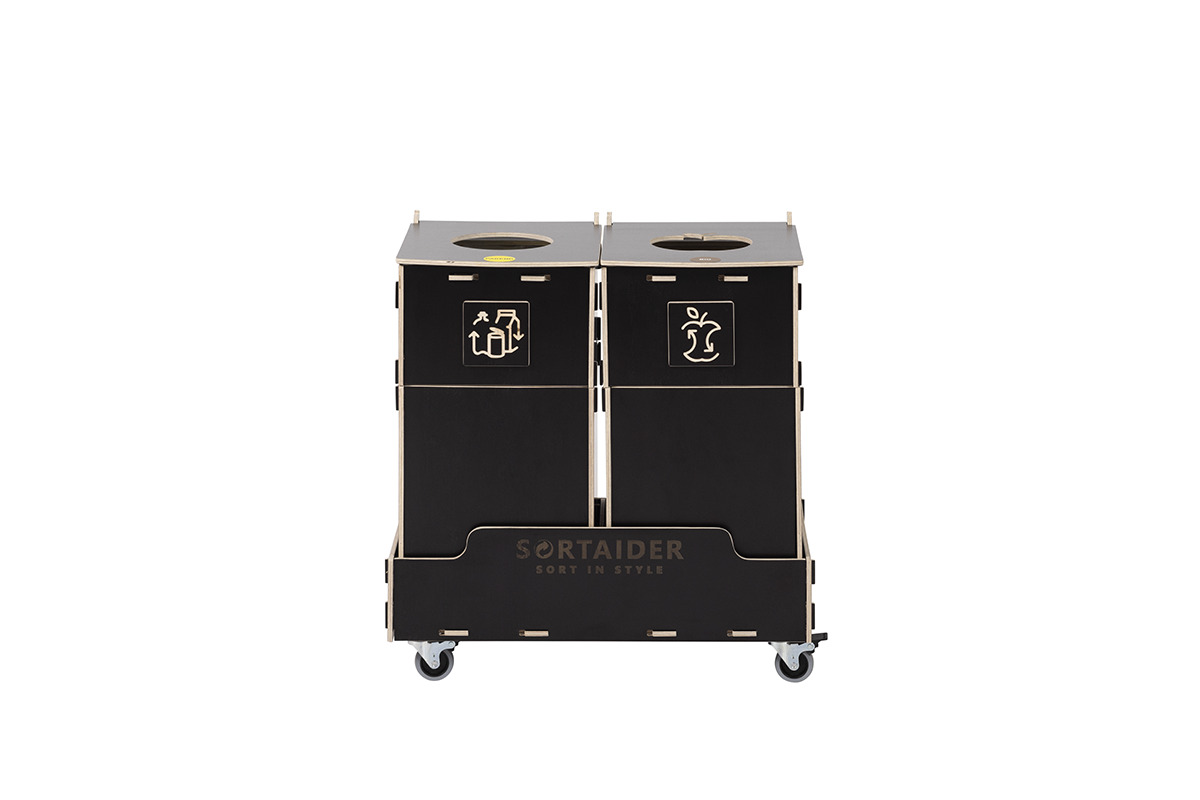
Poubelle de tri sélectif Sorter 2 × 30 l marron
2 types de déchets 2 x 30 l508,40 € (TVA 24% incluse)410 € (hors TVA) -
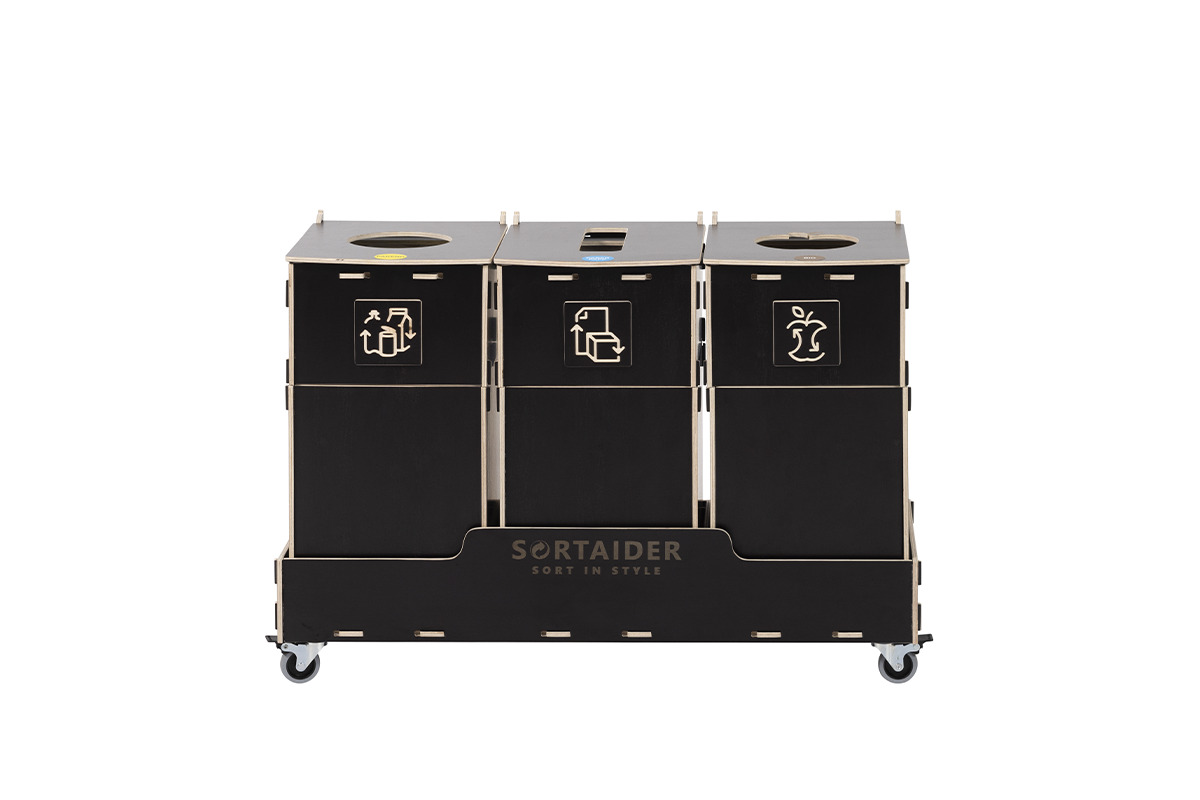
Poubelle de tri sélectif Sorter 3 × 30 l marron
3 types de déchets 3 x 30 l731,60 € (TVA 24% incluse)590 € (hors TVA) -
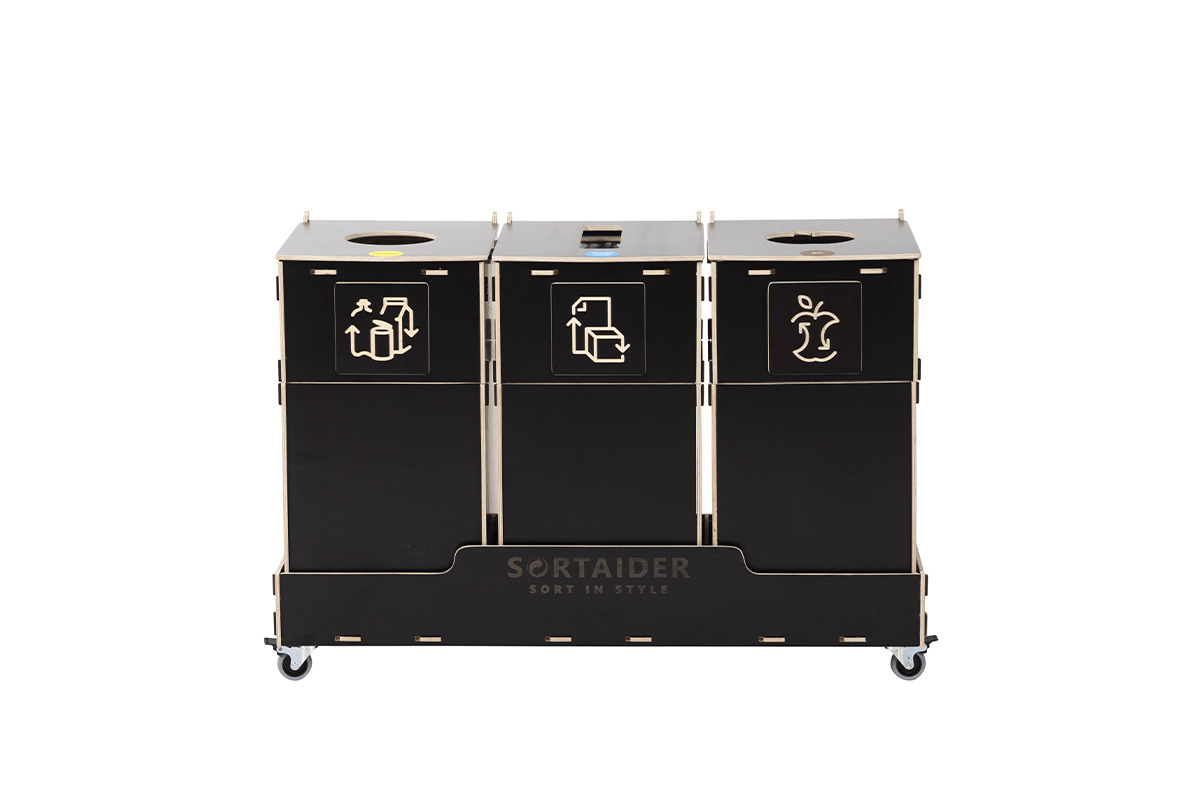
Poubelle de tri sélectif Sorter 3 × 40 l marron
3 types de déchets 3 x 40 l992 € (TVA 24% incluse)800 € (hors TVA) -
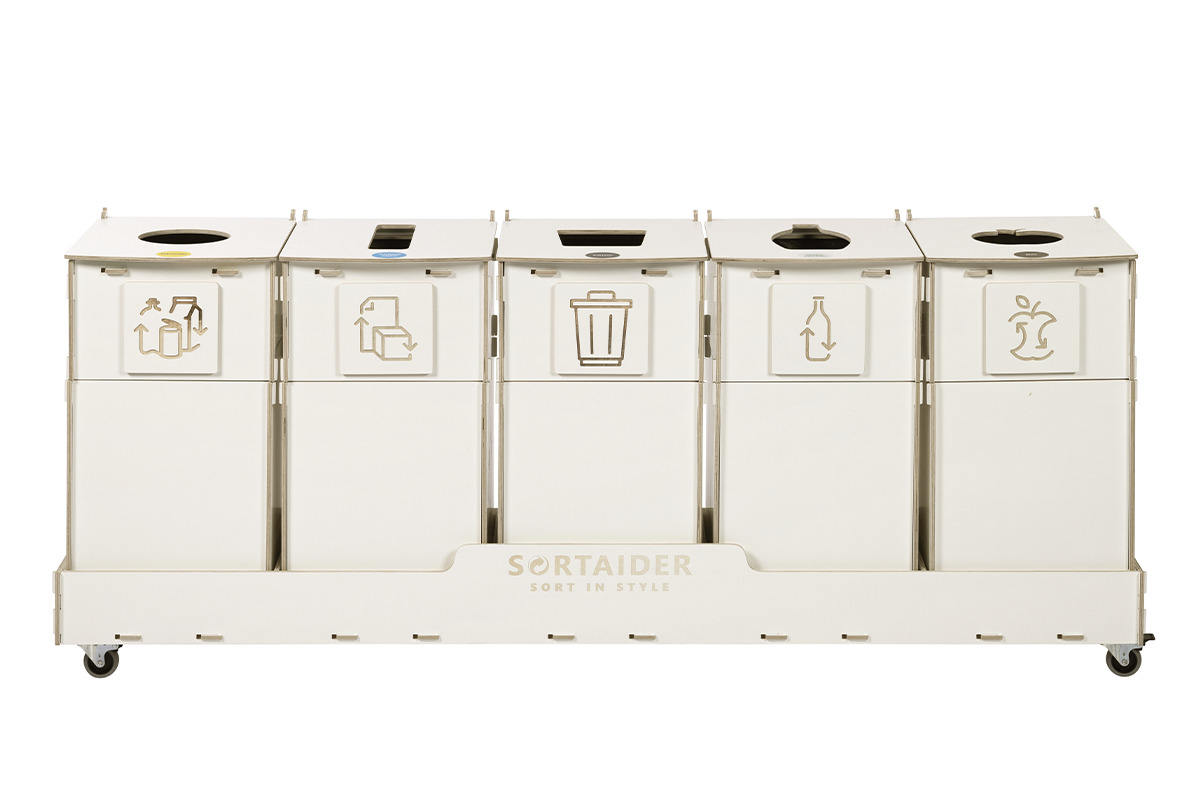
Poubelle de tri sélectif Sorter 5 × 40 l blanc
5 types de déchets 5 x 40 l1 525,20 € (TVA 24% incluse)1 230 € (hors TVA) -
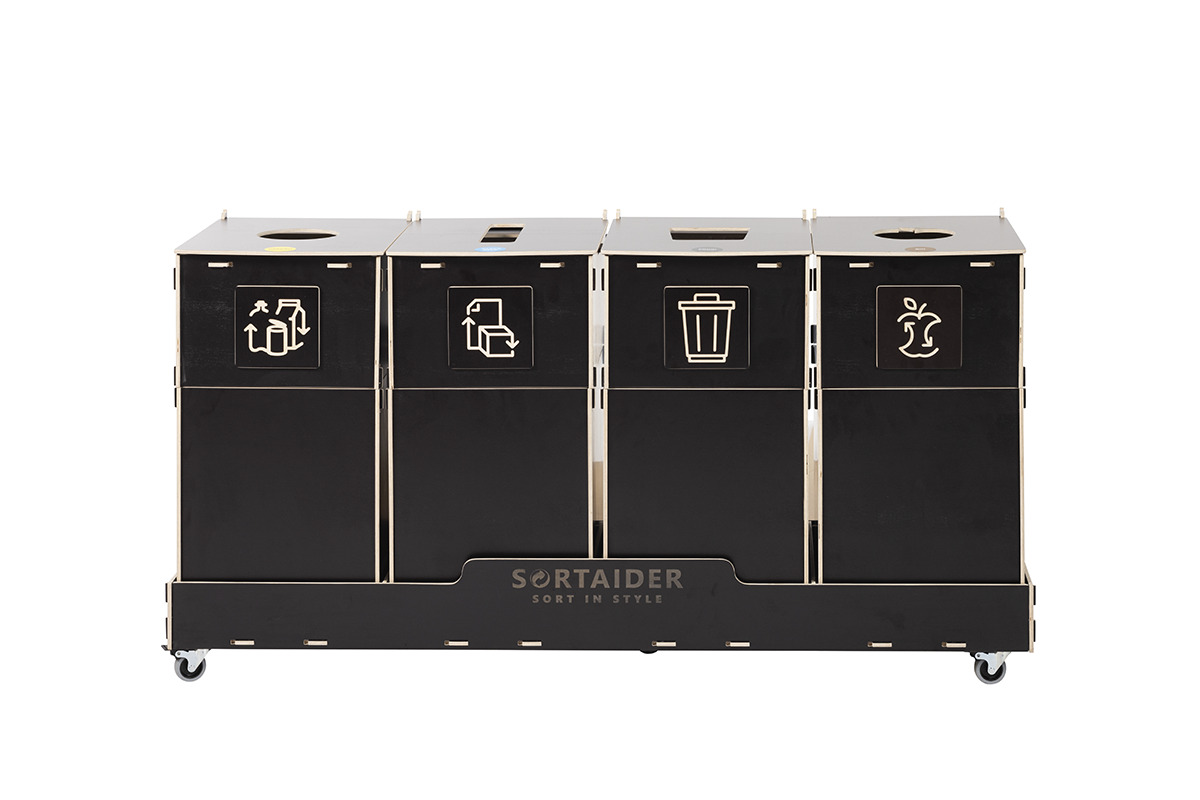
Poubelle de tri sélectif Sorter 4 × 60 l marron
4 types de déchets 4 x 60 l1 500,40 € (TVA 24% incluse)1 210 € (hors TVA) -
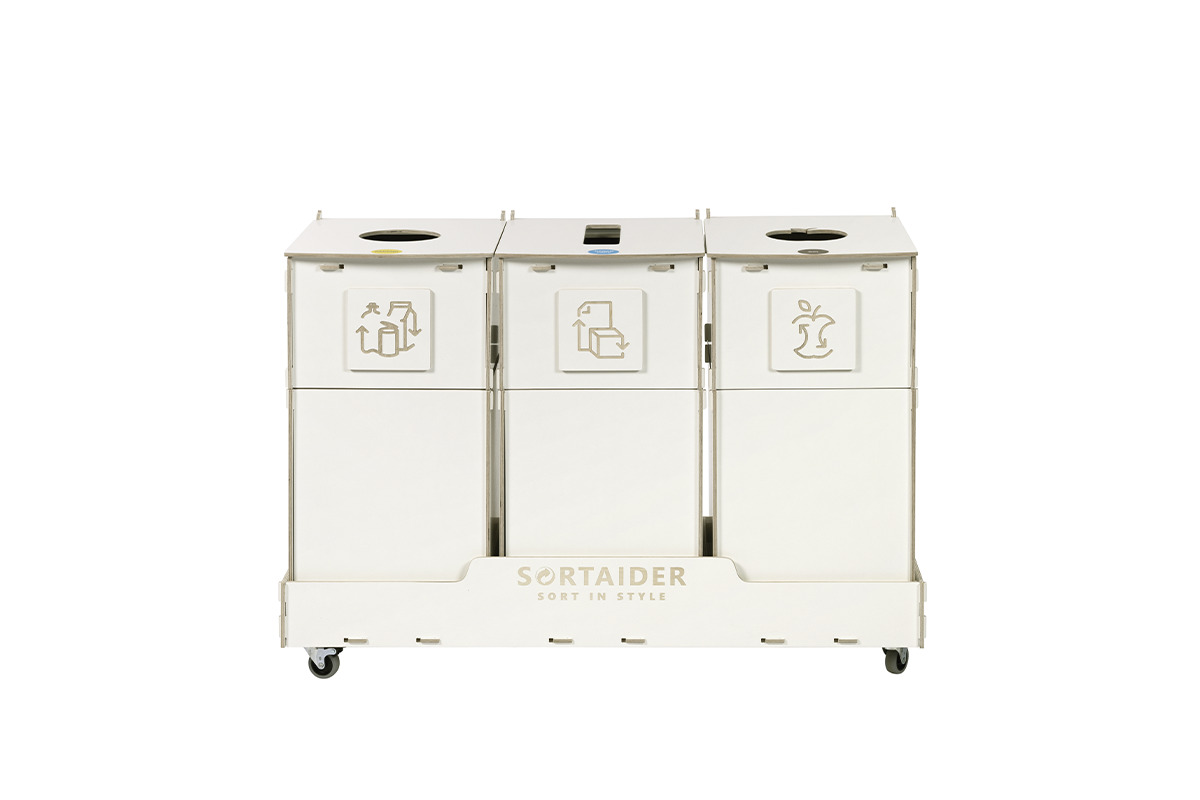
Poubelle de tri sélectif Sorter 3 × 60 l blanc
3 types de déchets 3 x 60 l1 140,80 € (TVA 24% incluse)920 € (hors TVA) -
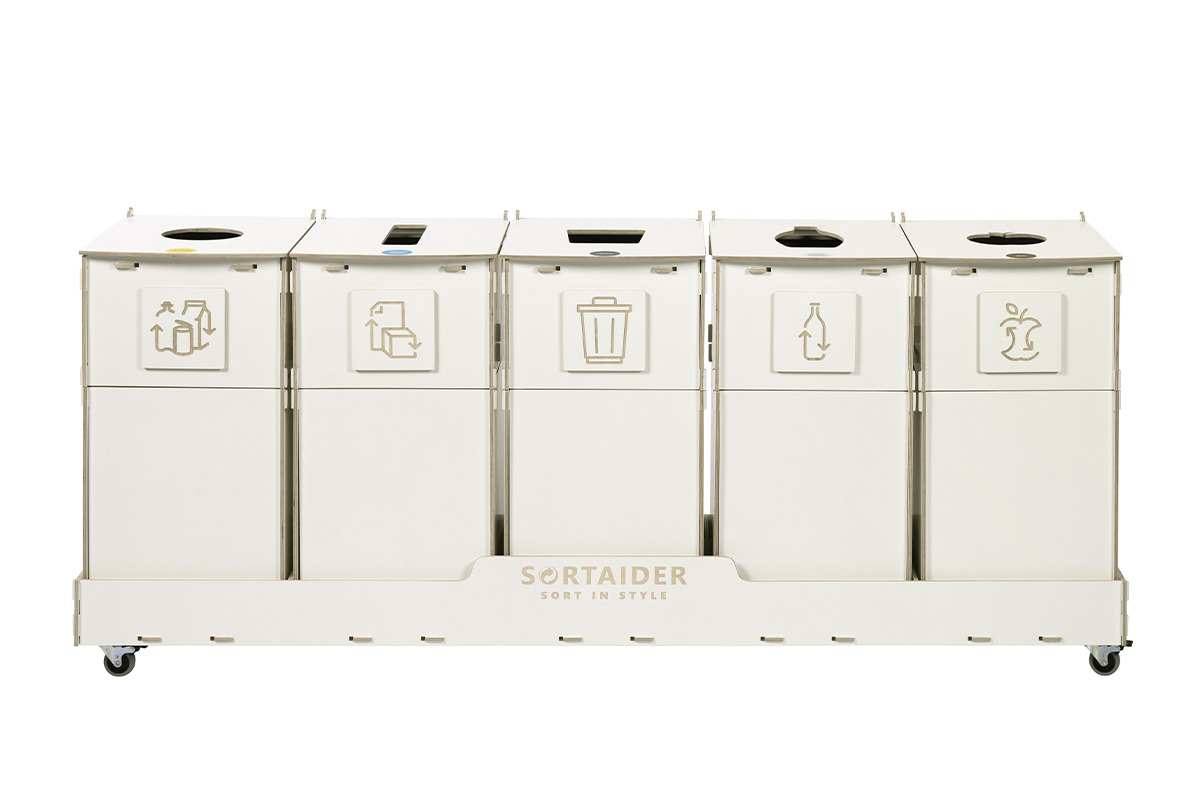
Poubelle de tri sélectif Sorter 5 × 90 l blanc
5 types de déchets 5 x 90 l2 219,60 € (TVA 24% incluse)1 790 € (hors TVA)
La rigueur de votre inventaire Scope 3 conditionne désormais votre alignement avec la réglementation sur les déchets d’emballages pour les entreprises et les référentiels extra-financiers mondiaux. En structurant avec exactitude le suivi de vos émissions de catégorie 5, vous transformez une contrainte de conformité en un levier concret de réduction des coûts et d’efficacité opérationnelle.
Pour découvrir comment des solutions de tri modulaires et éco-conçues favorisent les gestes de tri tout en maximisant la valorisation matière, découvrez dès maintenant notre sélection de poubelles de tri.