Czy wiesz, jaki ślad węglowy pozostawiają odpady generowane w Twojej organizacji po tym, jak opuszczą teren biura czy zakładu? Dla facility managerów i osób odpowiedzialnych za zarządzanie nieruchomościami emisje Zakresu 3 wynikające z gospodarki odpadami bywają poważną luką sprawozdawczą, która potrafi zniweczyć nawet najbardziej ambitne cele klimatyczne. Właściwe ujęcie i rozliczenie Kategorii 5 to dziś jeden z filarów wiarygodnego raportowania ESG.
Czym jest Kategoria 5 w Zakresie 3?
Zgodnie ze standardem GHG Protocol Kategoria 5 obejmuje emisje gazów cieplarnianych powstające podczas unieszkodliwiania i przetwarzania odpadów wytworzonych w ramach bieżącej działalności operacyjnej firmy w danym roku sprawozdawczym. Dotyczy to zarówno odpadów stałych, jak i ścieków. Co istotne, klasyfikuje się tu wyłącznie procesy realizowane w instalacjach nienależących do organizacji — prowadzonych przez wyspecjalizowane podmioty zewnętrzne. Jeżeli firma posiada własną spalarnię lub składowisko, powstające tam emisje rozlicza bezpośrednio w Zakresie 1 lub 2.
Ponieważ usługi zagospodarowania odpadów kupuje się od zewnętrznych dostawców, GHG Protocol traktuje tę kategorię jako emisje w łańcuchu dostaw na wcześniejszych etapach (upstream). Jej specyfika polega na konieczności uwzględniania przyszłych emisji w całym cyklu życia odpadu. Oznacza to, że jeśli odpady biodegradowalne trafią na składowisko w bieżącym roku, całość metanu, jaki uwolni się podczas ich wieloletniego rozkładu, musi zostać wykazana w obecnym raporcie. Ma to fundamentalne znaczenie przede wszystkim w odniesieniu do bioodpadów kuchennych — szacuje się, że marnotrawstwo żywności generuje aż 58% ucieczkowych emisji metanu ze składowisk komunalnych.
Metodyki obliczania emisji z odpadów
Aby rzetelnie monitorować i raportować poziom recyklingu w miejscu pracy, należy dobrać metodę kalkulacji dopasowaną do stopnia szczegółowości zgromadzonych danych. GHG Protocol wskazuje trzy główne ścieżki obliczeniowe, które umożliwiają kompleksowe raportowanie ESG w zakresie gospodarki odpadami.
Metoda oparta na rodzajach odpadów (Waste-Type-Specific)
Najdokładniejsze i najczęściej rekomendowane podejście dla firm prowadzących szczegółową ewidencję. Emisje wylicza się, mnożąc masę lub objętość poszczególnych frakcji — takich jak papier, tworzywa sztuczne, szkło czy bioodpady — przez wskaźniki emisyjne przypisane do danego materiału oraz konkretnego sposobu jego zagospodarowania (recykling, składowanie, termiczne przekształcanie).
Metoda danych uśrednionych (Average-Data)
Jeśli przedsiębiorstwo dysponuje jedynie informacją o łącznej masie wywiezionych odpadów, bez podziału na frakcje materiałowe, stosuje się metodę wskaźników uśrednionych. Pozwala ona oszacować wielkość emisji w oparciu o ogólny model zagospodarowania. Jest to rozwiązanie prostsze organizacyjnie, lecz obarczone większym marginesem błędu.
Metoda danych od dostawców (Supplier-Specific)
Polega na pozyskaniu danych pierwotnych bezpośrednio od operatora odbierającego i przetwarzającego odpady. Przedsiębiorstwo komunalne lub zakład przetwórczy udostępnia wówczas informacje o swoich bezpośrednich emisjach (Zakres 1 i 2), co pozwala precyzyjnie ustalić wskaźnik przypadający na tonę przetworzonego surowca. To podejście gwarantuje najwyższą precyzję, jednak wymaga ścisłej współpracy z kontrahentami, co w realiach standardowych umów bywa trudne do wyegzekwowania.
Niezależnie od metody podstawą bilansu są dokumenty źródłowe: karty przekazania odpadów (KPO), kwity wagowe oraz faktury od firm wywozowych. W niektórych krajach europejskich, np. w Danii, przedsiębiorstwa generujące ponad tonę odpadów rocznie podlegają już obowiązkowi w pełni cyfrowej ewidencji każdego transportu.
-
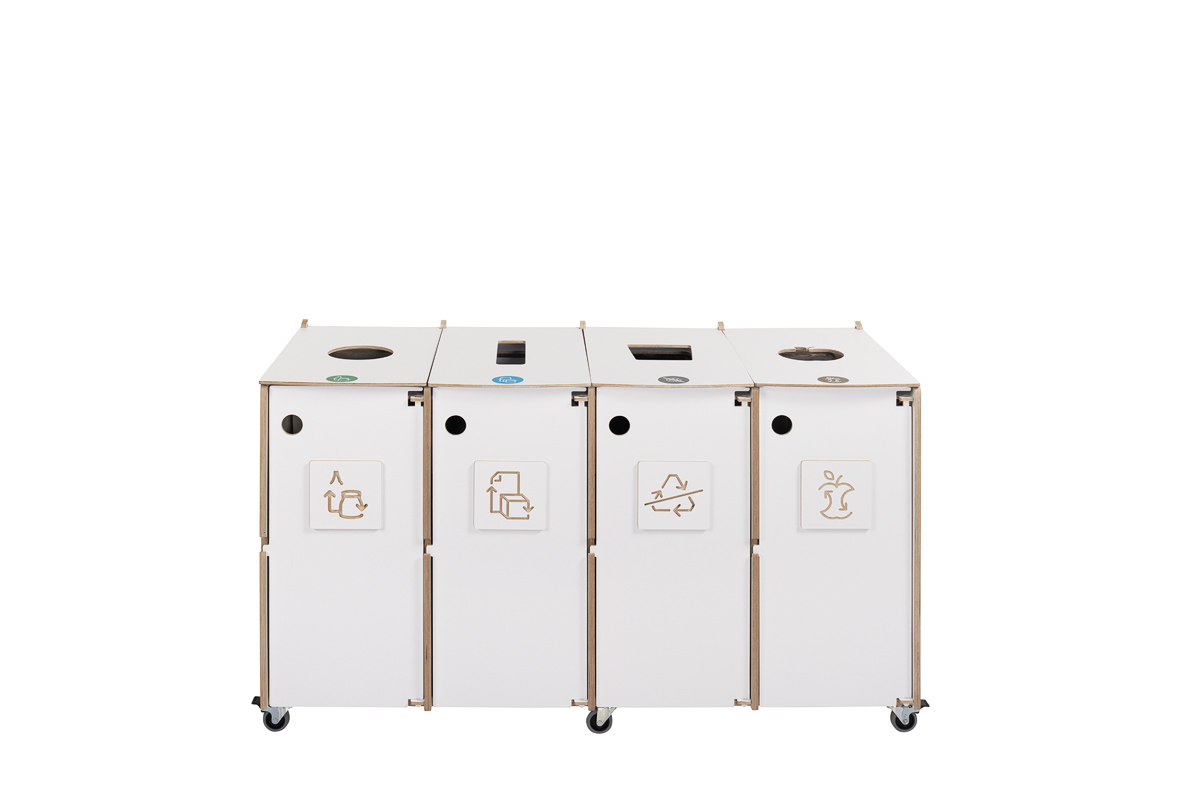
Kosz do segregacji Ecolong 4 × 60 l biały
4 rodzaje odpadów 4 x 60 l8 170,22 zł (w tym 24% VAT)6 589 zł (bez VAT) -
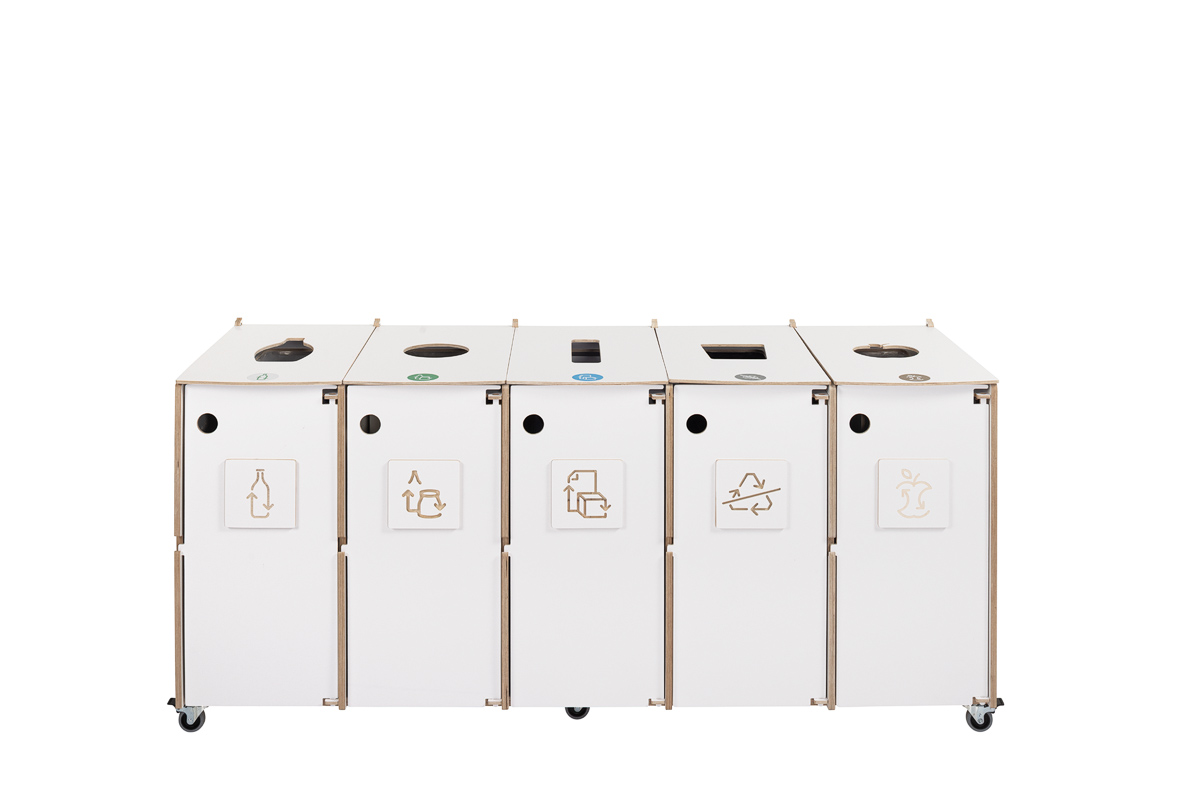
Kosz do segregacji Ecolong 5 × 60 l biały
5 rodzajów odpadów 5 x 60 l9 901,66 zł (w tym 24% VAT)7 985 zł (bez VAT) -
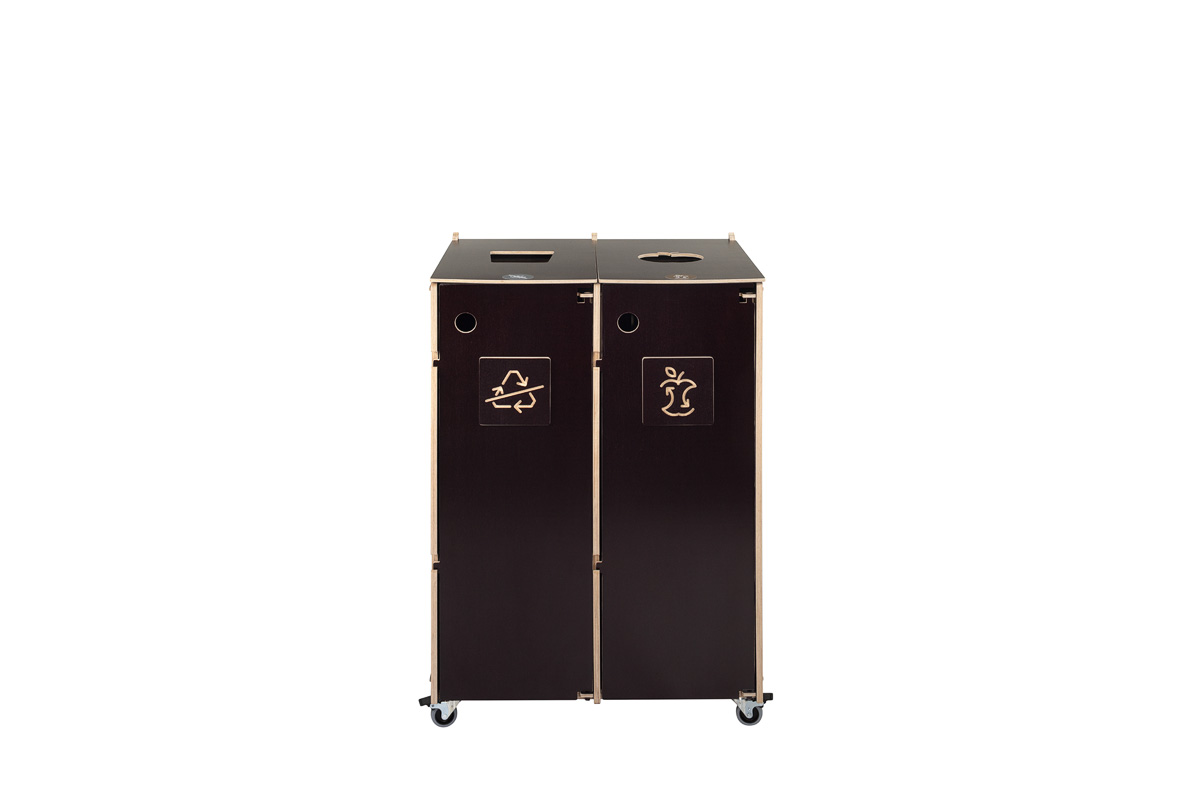
Kosz do segregacji Ecolong 2 × 90 l brązowy
2 rodzaje odpadów 2 x 90 l5 843,60 zł (w tym 24% VAT)4 713 zł (bez VAT)
Sposoby zagospodarowania odpadów a standardy sprawozdawcze
GHG Protocol nakazuje wyraźne rozróżnianie poszczególnych procesów przetwarzania odpadów w strukturze raportu. Należą do nich:
- Składowanie: w większości przypadków główne źródło emisji metanu w Zakresie 3.
- Termiczne przekształcanie z odzyskiem energii (Waste-to-Energy): emisje powstające podczas spalania odpadów palnych.
- Recykling: emisje związane z procesami doczyszczania, rozdrabniania i mechanicznej obróbki surowców wtórnych.
- Kompostowanie i fermentacja beztlenowa: emisje towarzyszące biologicznemu rozkładowi substancji organicznych.
Kluczową zasadą Kategorii 5 jest zakaz wykazywania tzw. emisji unikniętych lub ujemnych. Choć recykling bezsprzecznie przynosi korzyści środowiskowe w ujęciu makroekonomicznym, standard nie pozwala wytwórcy odpadów odejmować zbilansowanych oszczędności od swojego śladu węglowego. Korzyść z zastosowania surowca wtórnego przypisuje sobie dopiero ten podmiot, który wykorzysta regranulat lub stłuczkę we własnym łańcuchu produkcyjnym. Z perspektywy firmy generującej odpad proces jego recyklingu stanowi dodatnią wartość emisyjną. Prawidłową klasyfikację poszczególnych strumieni ułatwia znajomość europejskich przepisów dotyczących recyklingu w miejscu pracy.
Wymogi regionalne i ramy prawne w Europie
Obowiązki ewidencyjne różnią się w zależności od kraju, a orientacja w przepisach krajowych to warunek konieczny do sprawnego utrzymania systemów zarządzania środowiskowego ISO 14001. Rygorystyczne normy dotyczące selektywnej zbiórki bezpośrednio rzutują na kompletność danych zasilających raporty Zakresu 3:
- Szwecja: od 2024 roku wszystkie podmioty gospodarcze są objęte bezwzględnym nakazem selektywnego zbierania bioodpadów spożywczych.
- Dania: zakłady pracy i biura mają obowiązek wydzielania minimum czterech podstawowych frakcji materiałowych.
- Estonia: przedsiębiorstwa wytwarzające powyżej 10 kg bioodpadów dziennie muszą prowadzić ich odrębną zbiórkę obok papieru, tworzyw, metali i szkła.
- Litwa: cyfrowy obieg dokumentów i raportowanie w czasie rzeczywistym za pośrednictwem systemu APVIS stanowią standard kontroli strumieni odpadowych.
Śledzenie na bieżąco przepisów dotyczących recyklingu w Europie pozwala ograniczyć ryzyko kar administracyjnych oraz gwarantuje pełną transparentność danych prezentowanych audytorom i inwestorom.
Skuteczna segregacja u źródła jako dźwignia dekarbonizacji
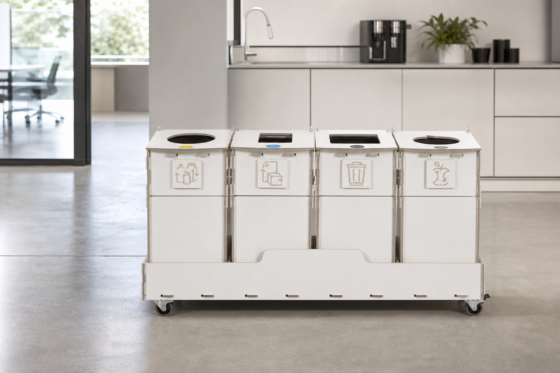
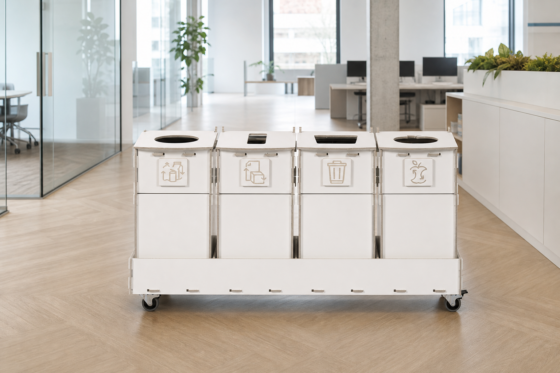
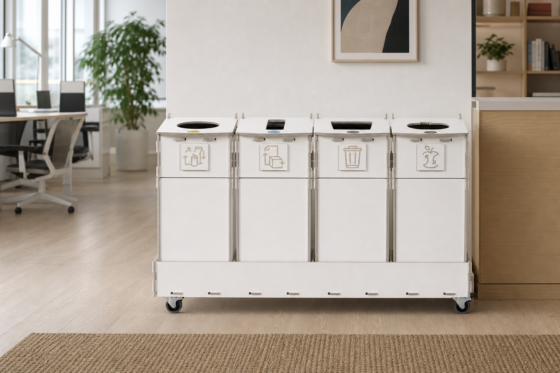
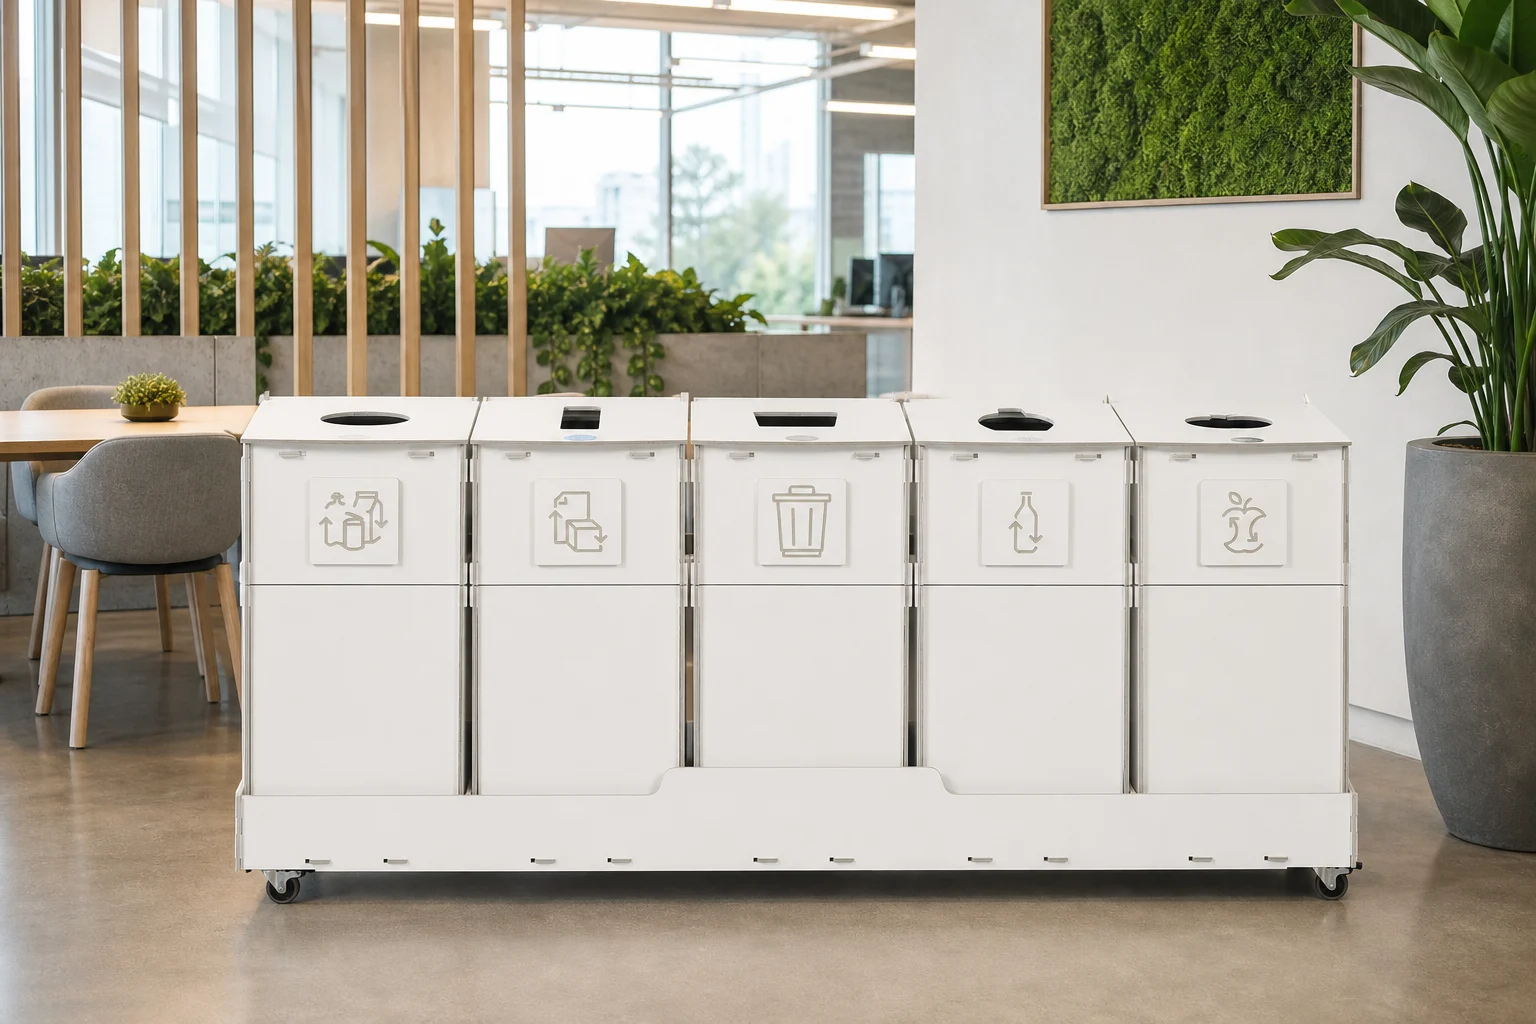
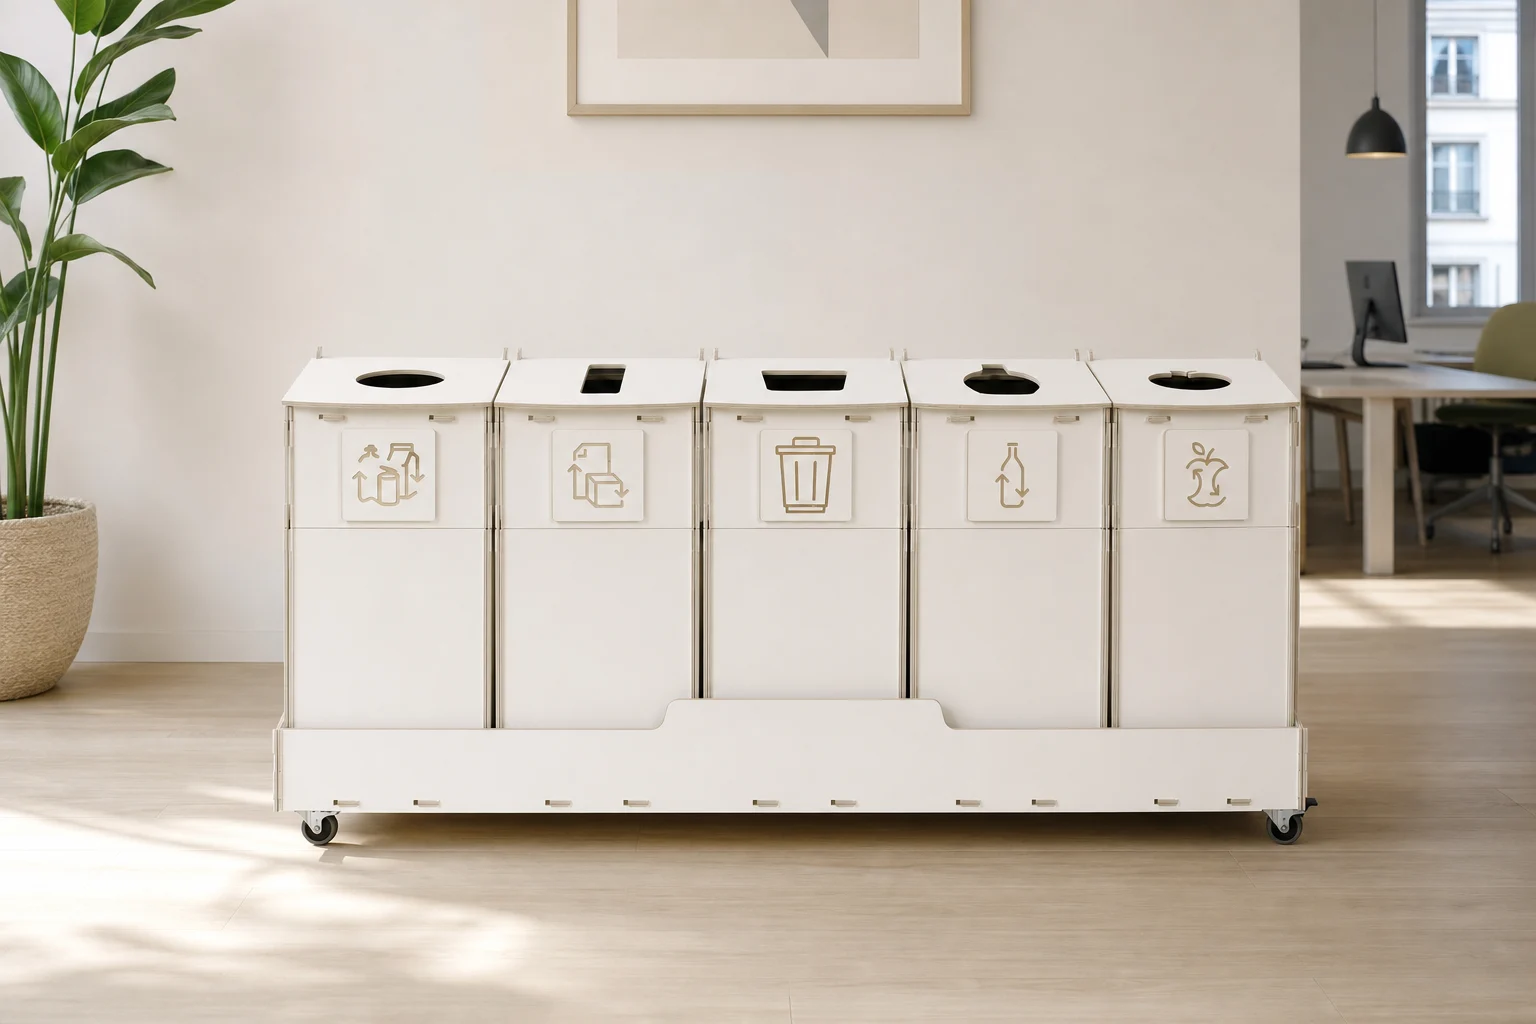
Najprostszą i najbardziej efektywną drogą do redukcji emisji w Kategorii 5 jest przesuwanie odpadów w górę hierarchii postępowania — czyli maksymalne ograniczanie strumienia trafiającego na składowiska na rzecz czystego recyklingu. Kluczem do sukcesu okazuje się właściwa infrastruktura: zastąpienie tradycyjnych koszy przybiurkowych centralnymi stacjami do segregacji pozwala podnieść wskaźnik odzysku surowców nawet o 40%. Centralizacja drastycznie zmniejsza udział odpadów zmieszanych — generujących najwyższy ślad węglowy — oraz zapobiega zanieczyszczeniu frakcji, co umożliwia ich efektywne przetworzenie w obiegu zamkniętym.
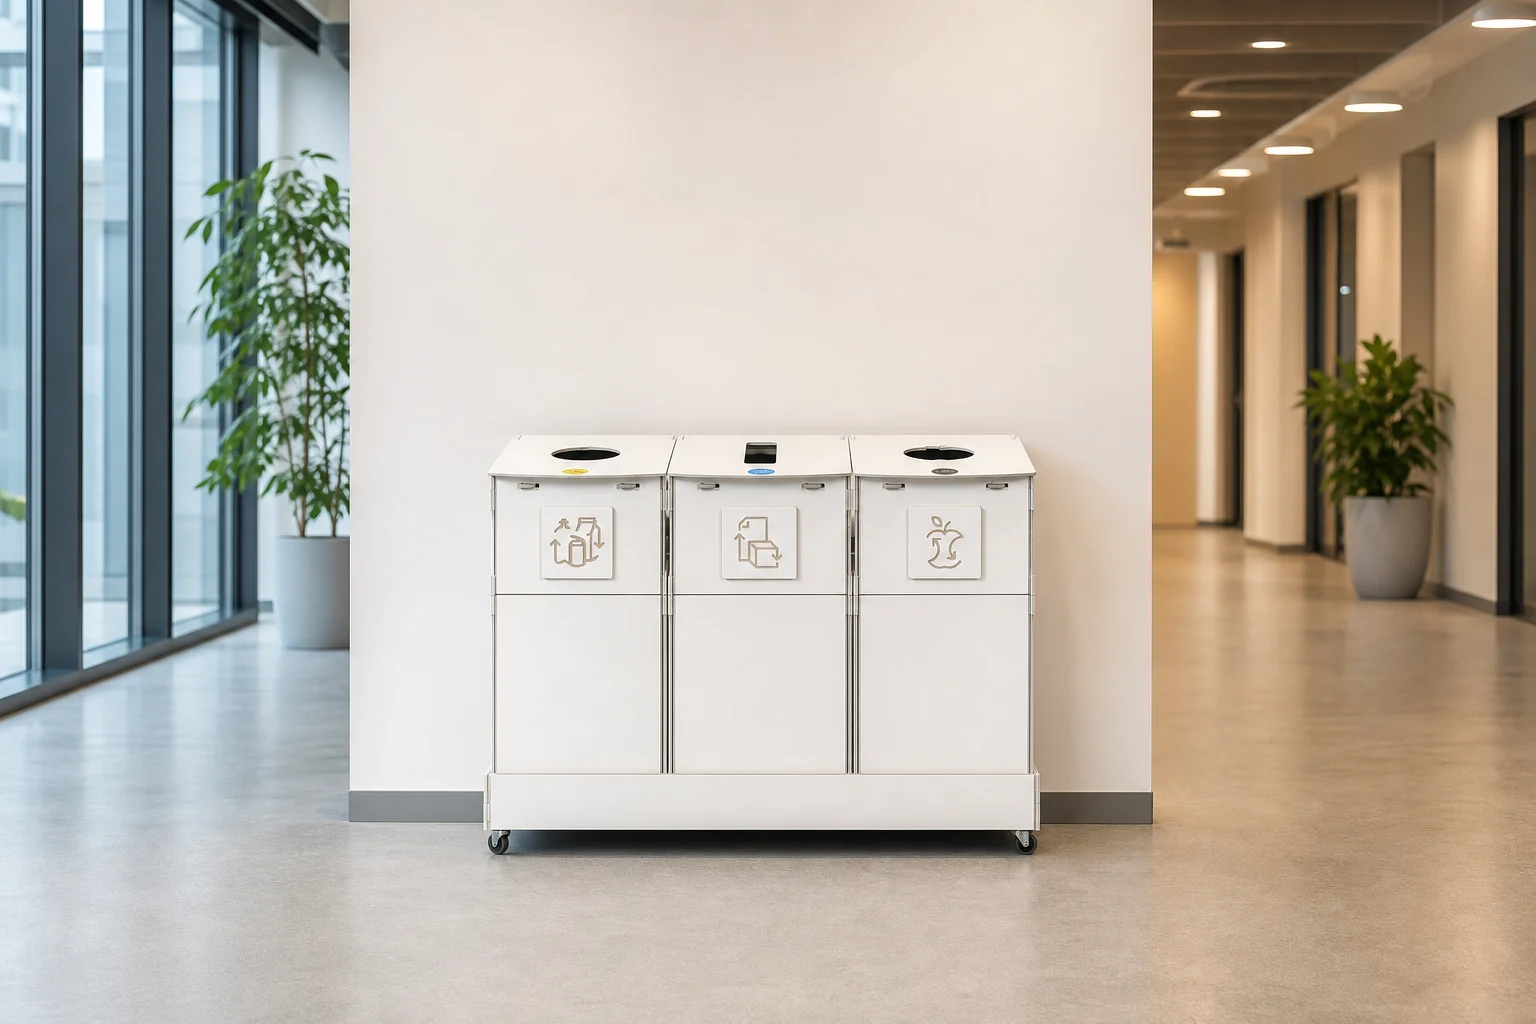
Projektując system zbiórki, warto spojrzeć na zagadnienie holistycznie i uwzględnić wbudowany ślad węglowy samych pojemników. Wybór stacji wykonanych ze sklejki brzozowej wiąże się z 2–4 razy mniejszą emisją CO₂ w całym cyklu życia produktu niż zakup standardowych koszy z tworzyw sztucznych czy blachy stalowej. W ten sposób świadome zakupy wyposażenia pozwalają jednocześnie obniżyć ślad węglowy biura w kilku obszarach Zakresu 3.
-
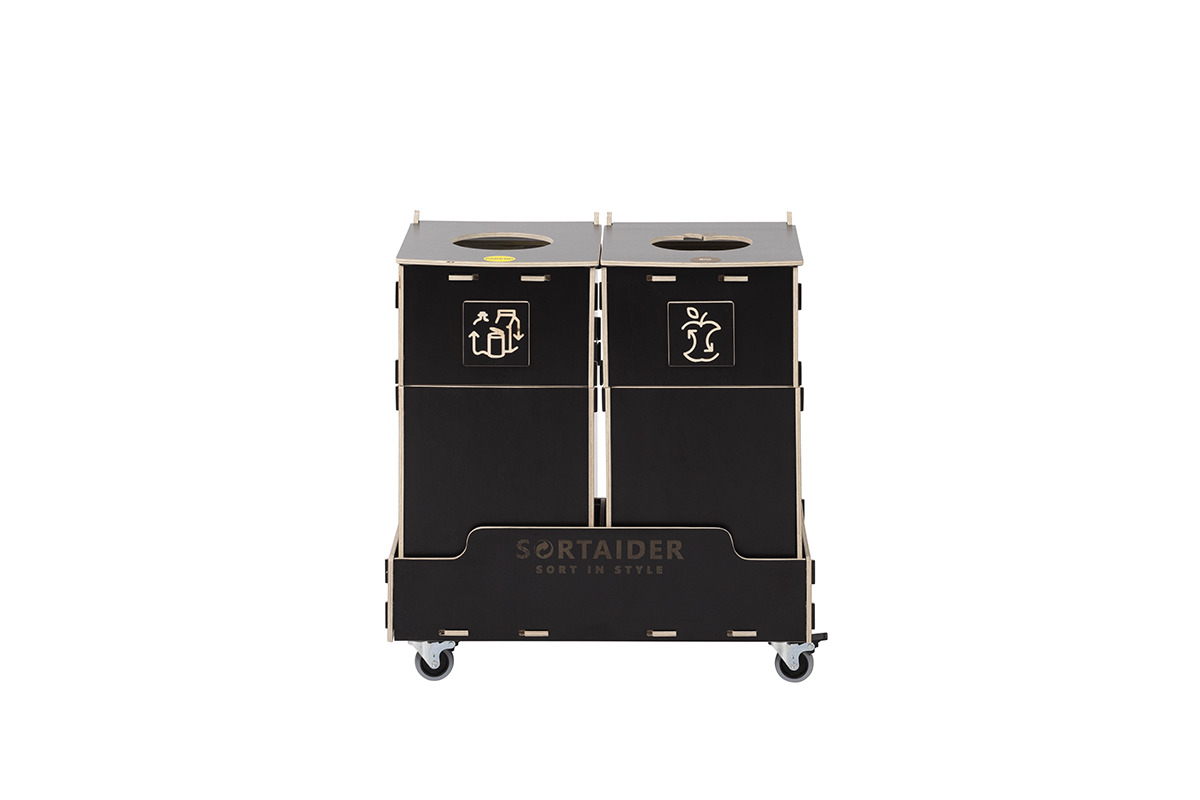
Kosz do segregacji Sorter 2 × 30 l brązowy
2 rodzaje odpadów 2 x 30 l2 218,41 zł (w tym 24% VAT)1 789 zł (bez VAT) -
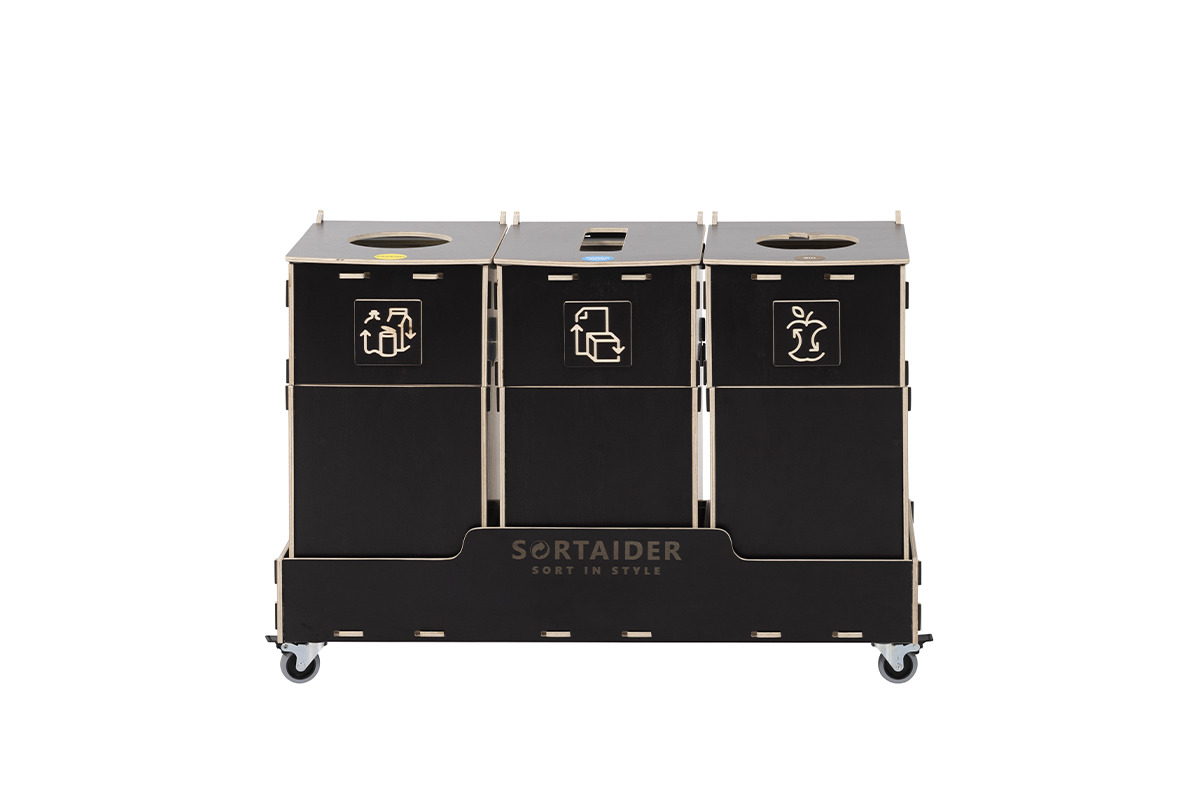
Kosz do segregacji Sorter 3 × 30 l brązowy
3 rodzaje odpadów 3 x 30 l3 192,34 zł (w tym 24% VAT)2 574 zł (bez VAT) -
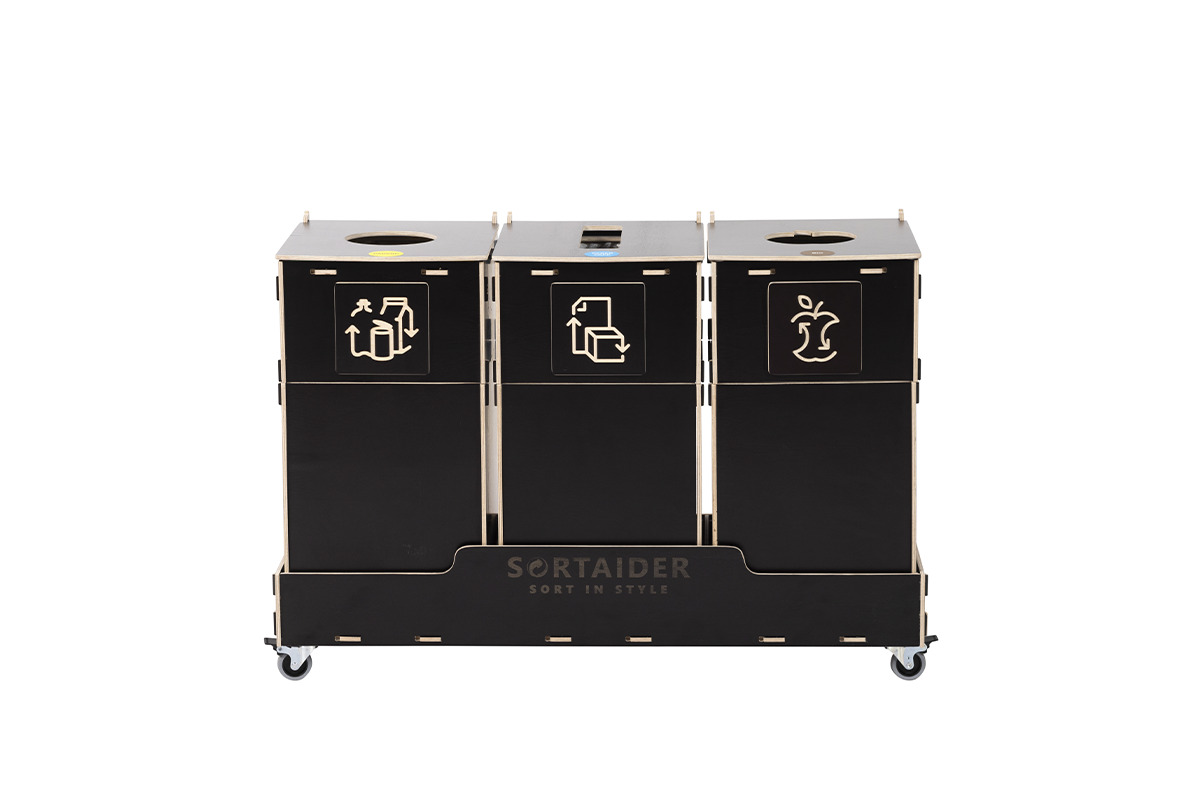
Kosz do segregacji Sorter 3 × 40 l brązowy
3 rodzaje odpadów 3 x 40 l4 328,59 zł (w tym 24% VAT)3 491 zł (bez VAT) -
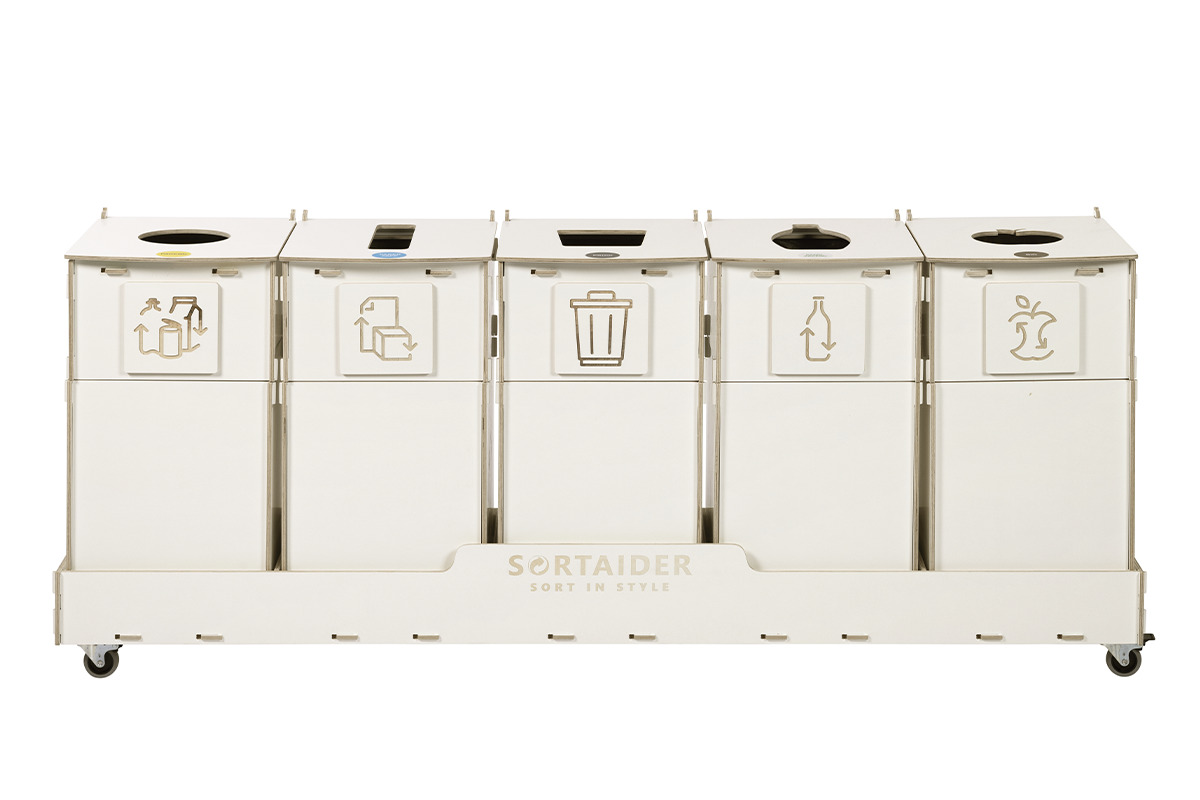
Kosz do segregacji Sorter 5 × 40 l biały
5 rodzajów odpadów 5 x 40 l6 655,22 zł (w tym 24% VAT)5 367 zł (bez VAT) -
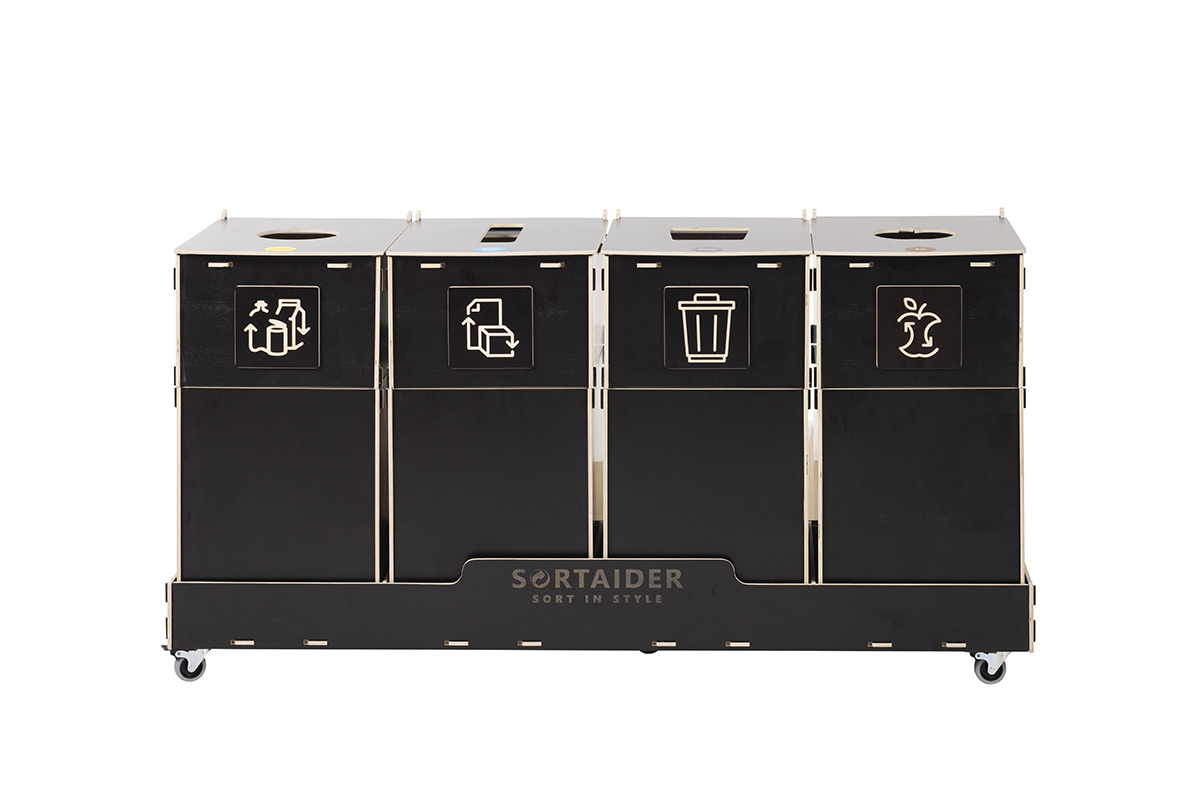
Kosz do segregacji Sorter 4 × 60 l brązowy
4 rodzaje odpadów 4 x 60 l6 547 zł (w tym 24% VAT)5 280 zł (bez VAT) -
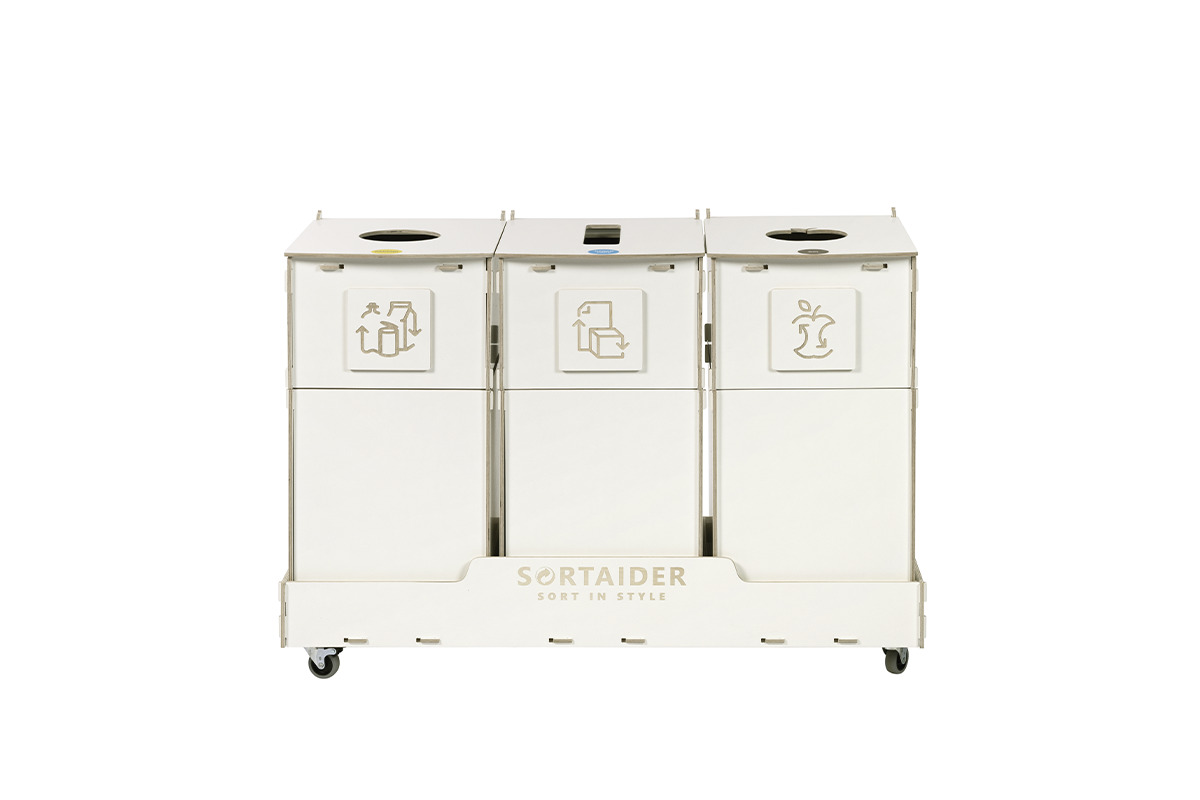
Kosz do segregacji Sorter 3 × 60 l biały
3 rodzaje odpadów 3 x 60 l4 977,88 zł (w tym 24% VAT)4 014 zł (bez VAT) -
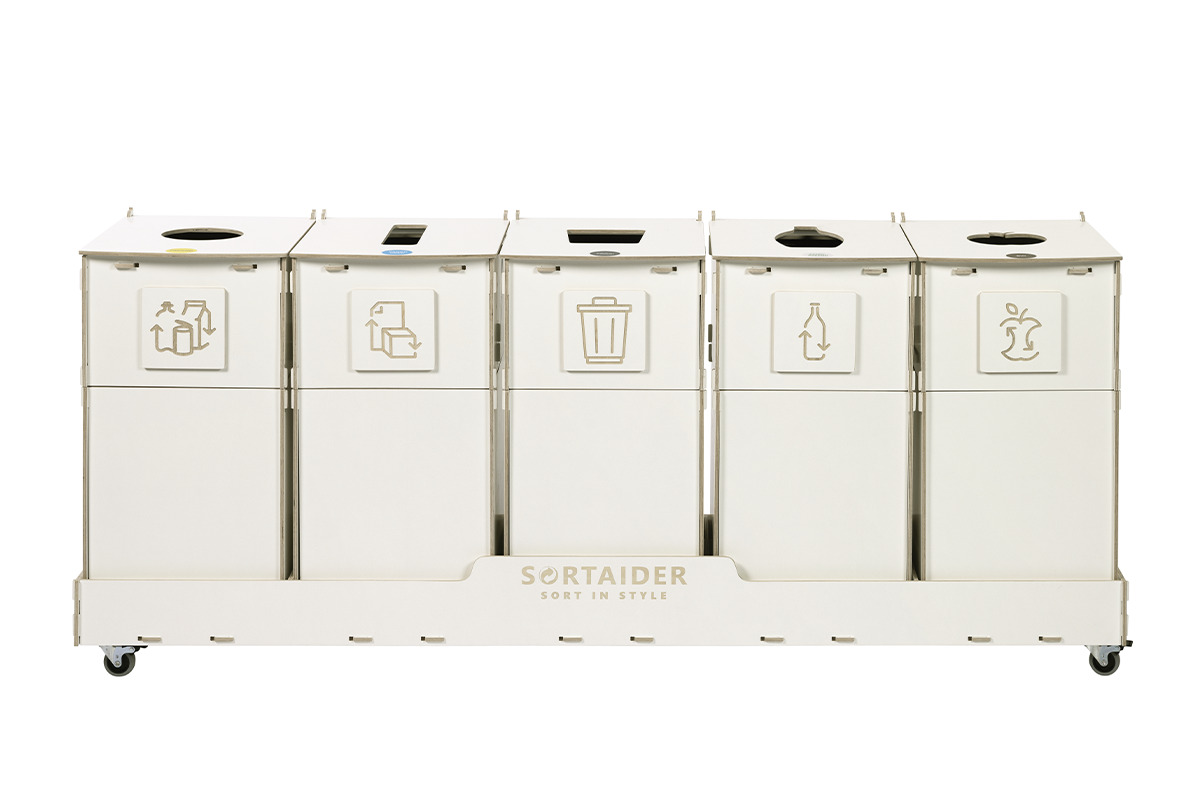
Kosz do segregacji Sorter 5 × 90 l biały
5 rodzajów odpadów 5 x 90 l9 685,23 zł (w tym 24% VAT)7 811 zł (bez VAT)
Precyzyjna sprawozdawczość środowiskowa staje się biznesową koniecznością w obliczu zaostrzających się przepisów dotyczących odpadów opakowaniowych dla firm oraz wytycznych dyrektywy CSRD. Wdrożenie przejrzystych mechanizmów pomiaru i redukcji emisji w Kategorii 5 pozwala przekształcić uciążliwy obowiązek sprawozdawczy w realną przewagę rynkową i wymierną optymalizację kosztów operacyjnych.
Sprawdź, jak modułowe, przemyślane wzornictwo wspiera segregację u źródła i podnosi poziom odzysku surowców w nowoczesnych przestrzeniach pracy — zobacz nasze autorskie kosze do recyklingu.