Vos données relatives aux déchets résisteraient-elles aux exigences d’un audit ESG ? À l’heure où les réglementations environnementales se durcissent sur tout le continent européen, la traçabilité des flux de matières ne relève plus de la simple intendance : elle constitue désormais un pilier fondamental de la performance extra-financière et de la décarbonation des organisations.
De la gestion des rejets à la sobriété matière
Le reporting environnemental, social et de gouvernance (ESG) s’est affranchi de la simple comptabilisation des bennes évacuées. Sous l’impulsion de standards internationaux comme la norme GRI 306 (Déchets 2020) ou les normes européennes ESRS E5 relatives à l’économie circulaire, le déchet n’est plus envisagé comme une fatalité logistique, mais comme le symptôme direct d’une inefficacité matière. Ces cadres directeurs imposent de dépasser le traitement en bout de chaîne pour privilégier une gestion sobre des ressources en amont.
Mesurer ce qui est jeté ne suffit plus : les entreprises doivent désormais rendre compte de leurs actions de prévention et de la maîtrise de leurs approvisionnements. Ce changement de paradigme suppose d’évaluer la réparabilité des équipements, leur potentiel de réemploi ainsi que la part de matières recyclées intégrée dans les achats. Devenir une véritable entreprise durable exige ainsi de substituer à l’élimination en aval une démarche proactive d’écoconception et d’approvisionnement circulaire.
Les indicateurs clés de la performance déchet
Pour satisfaire aux exigences de conformité, les approximations doivent s’effacer devant des données auditables et vérifiables. Les référentiels de durabilité s’articulent généralement autour des métriques suivantes :
- Gisement total de déchets générés : tonnage global de toutes les matières produites, ventilé par flux (papier-carton, plastiques, biodéchets, métaux, etc.).
- Taux de détournement de l’élimination : indicateur de référence calculé en divisant le tonnage des matières valorisées (recyclées, réemployées ou compostées) par la masse totale des déchets générés.
- Typologie des valorisations : répartition des flux traités sur site ou confiés à des filières externes, en distinguant la préparation en vue du réemploi, le recyclage matière et le compostage.
- Modes de traitement résiduel : quantification précise des volumes orientés vers l’incinération (avec ou sans valorisation énergétique) et l’enfouissement.
Pour suivre et déclarer précisément le taux de recyclage au travail, les estimations visuelles sont à proscrire. Les organisations les plus matures s’appuient sur les bordereaux de suivi et les pesées mensuelles de leurs prestataires de collecte agréés, complétés par des vérifications internes garantissant la fiabilité des chiffres déclarés.
L’audit des déchets : établir un état des lieux factuel
On ne gère efficacement que ce que l’on sait mesurer. La réalisation d’un audit des déchets méthodique forme le socle empirique de tout rapport de durabilité. Cette opération consiste à trier et peser l’intégralité des flux sortants sur une durée représentative — en moyenne de un à sept jours — pour lisser les fluctuations d’activité.
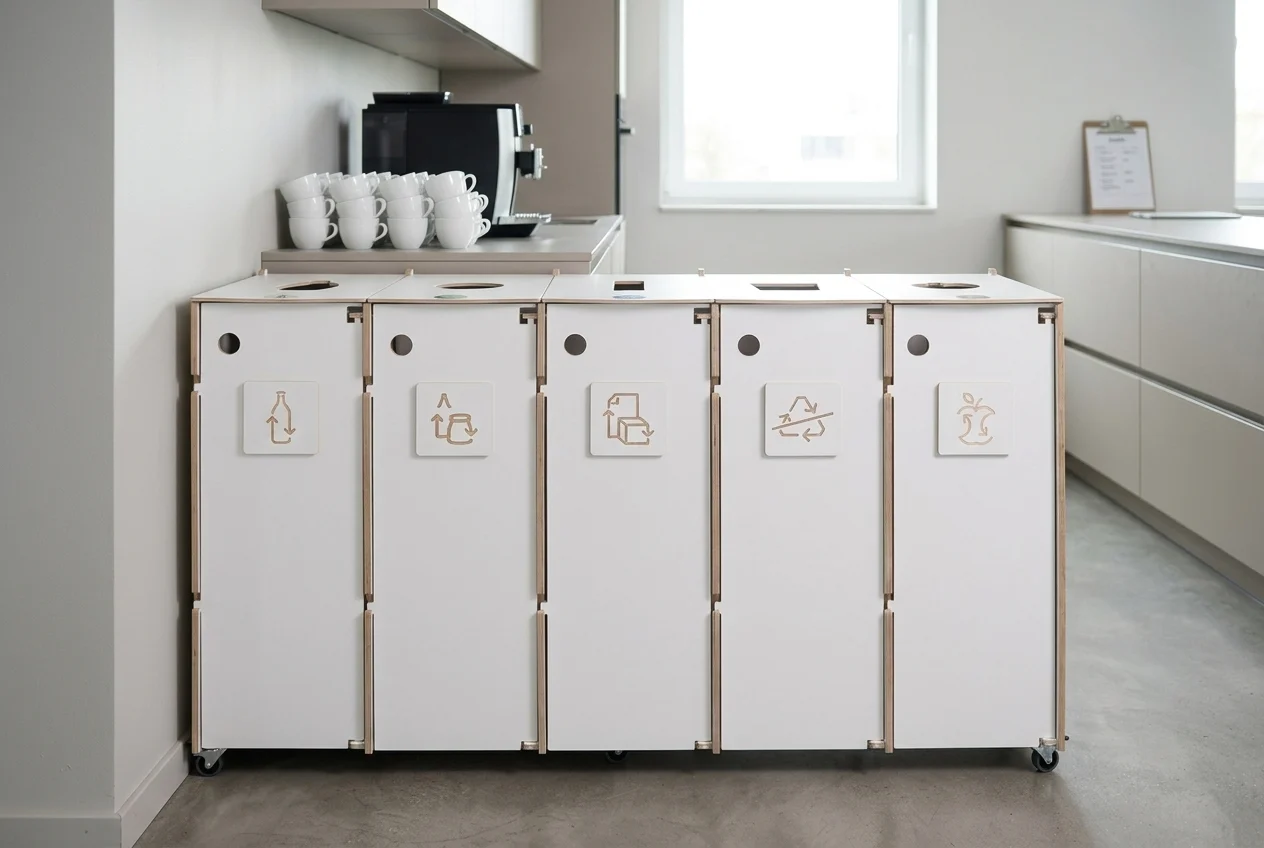
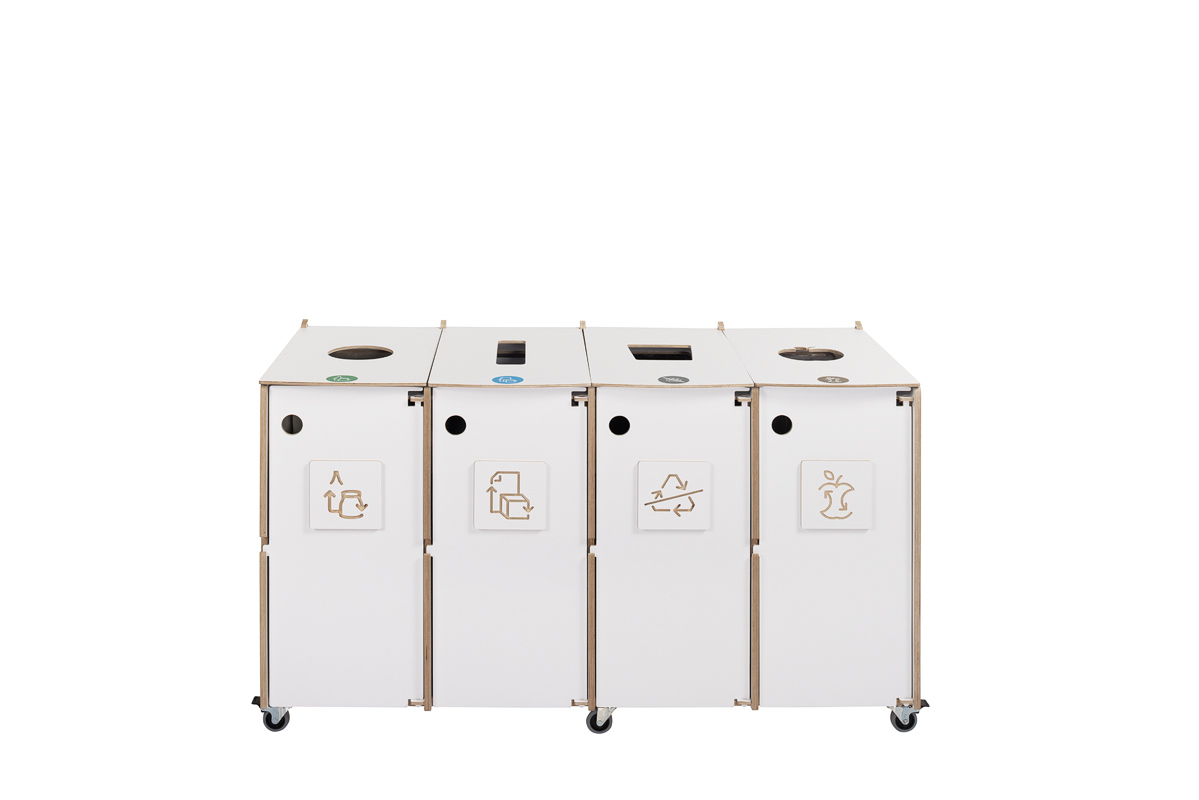
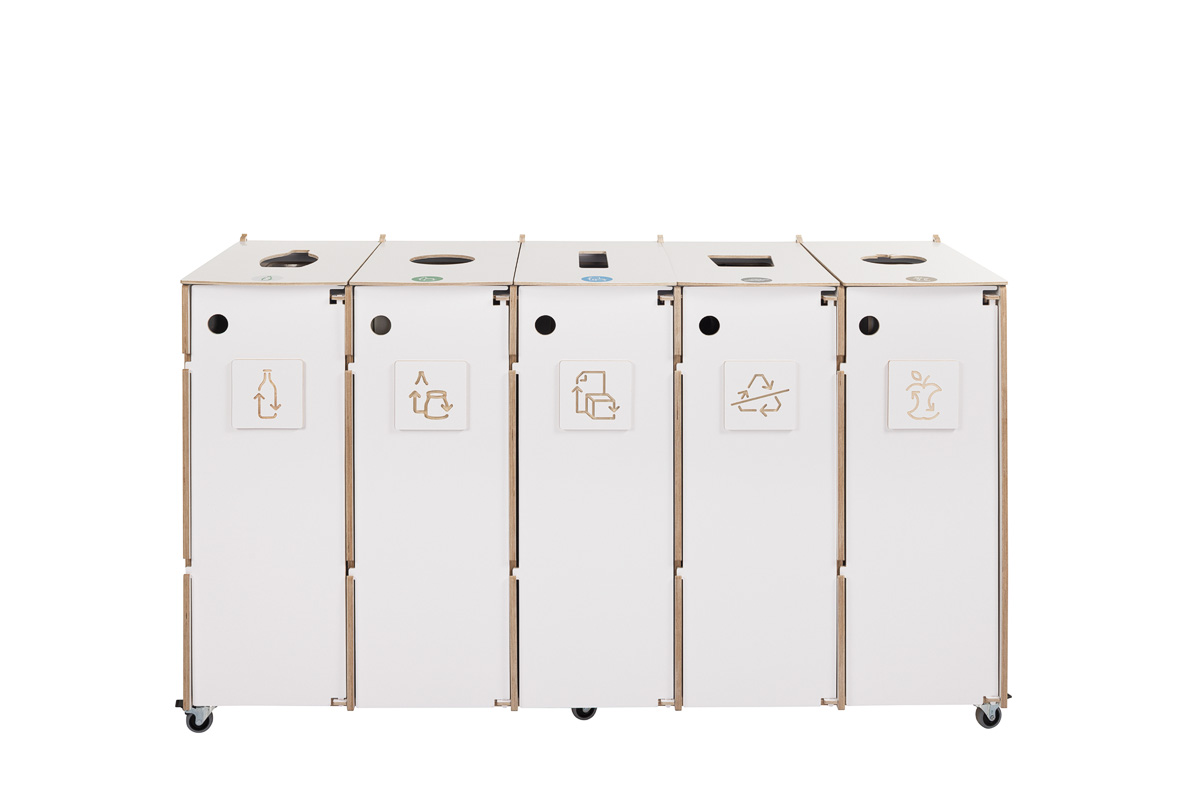
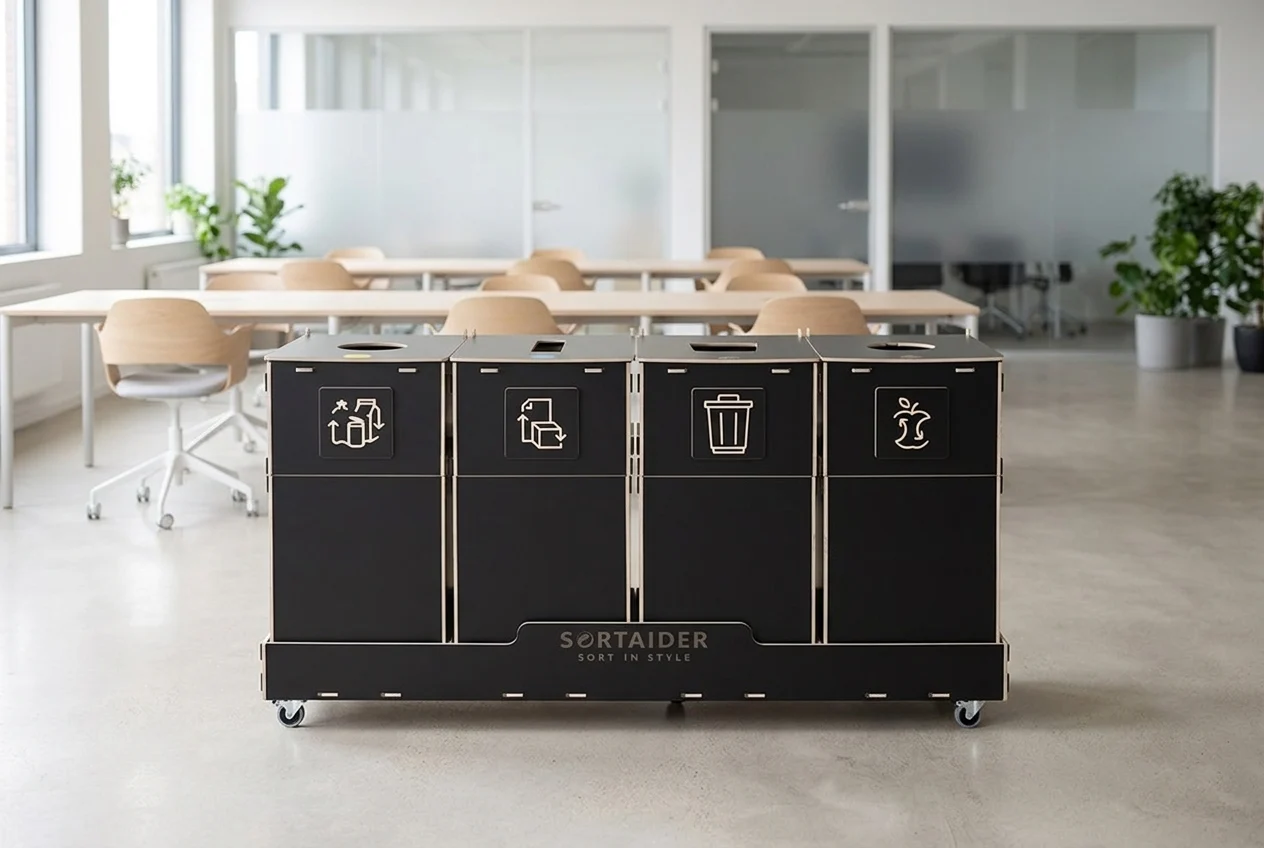
Pour être exploitable, cet audit doit isoler les gisements par zone fonctionnelle (espaces de restauration, reprographie, plateaux paysagers). Ce découpage granulaire révèle des leviers d’amélioration ciblés : un taux d’erreur élevé dans les kitchenettes trahit souvent une signalétique confuse, tandis qu’une abondance de papier dans les services administratifs met en évidence un retard dans la dématérialisation. Déployer des îlots de tri modulaires et compartimentés constitue un préalable indispensable pour collecter ces données de terrain, au plus près des prescriptions de l’ESRS E5.
Naviguer dans les obligations réglementaires européennes
Si la directive-cadre européenne sur les déchets impose le tri à la source des principales fractions de matières (papier, métal, plastique, verre), le paysage réglementaire demeure varié selon les pays de l’Union. Les stratégies ESG doivent impérativement intégrer ces particularités locales.
En Suède, le tri séparé des biodéchets s’applique à l’ensemble des acteurs professionnels depuis 2024. Le Danemark a rendu obligatoire la traçabilité numérique des expéditions de déchets pour garantir une totale transparence, tandis que l’Estonie impose la collecte des déchets organiques dès lors qu’un site dépasse les 10 kg par jour. Ignorer ces obligations de tri des déchets professionnels expose non seulement les organisations à des sanctions financières directes, mais altère également la sincérité de leurs déclarations extra-financières lors des audits.
Scope 3 et empreinte carbone du mobilier : boucler la boucle
Un reporting ESG exhaustif ne se limite pas aux seuls déchets du quotidien ; il intègre également le carbone incorporé dans les équipements et aménagements intérieurs. Les émissions du Scope 3 — associées à la chaîne de valeur et aux achats de biens — dépassent régulièrement la consommation énergétique directe des espaces tertiaires.
Privilégier des stations de tri conçues en matériaux renouvelables et certifiés, comme le contreplaqué de bouleau, permet d’afficher une empreinte carbone sur l’ensemble du cycle de vie deux à quatre fois inférieure à celle des mobiliers métalliques ou plastiques conventionnels. Choisir des équipements durables, réparables et démontables contribue directement aux objectifs de réduire l’empreinte carbone de vos bureaux, apportant une preuve matérielle de votre engagement en faveur de la circularité.
-
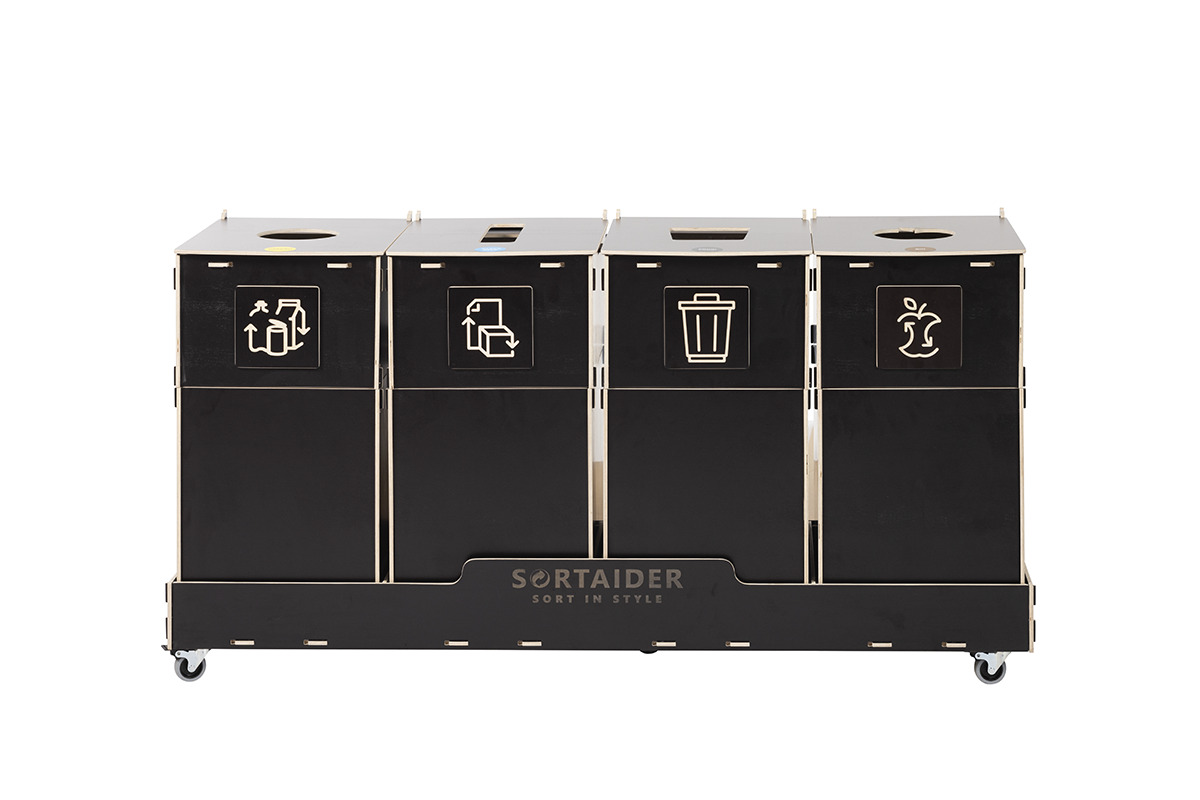
Poubelle de tri sélectif Sorter 4 × 60 l marron
4 types de déchets 4 x 60 l1 500,40 € (TVA 24% incluse)1 210 € (hors TVA) -
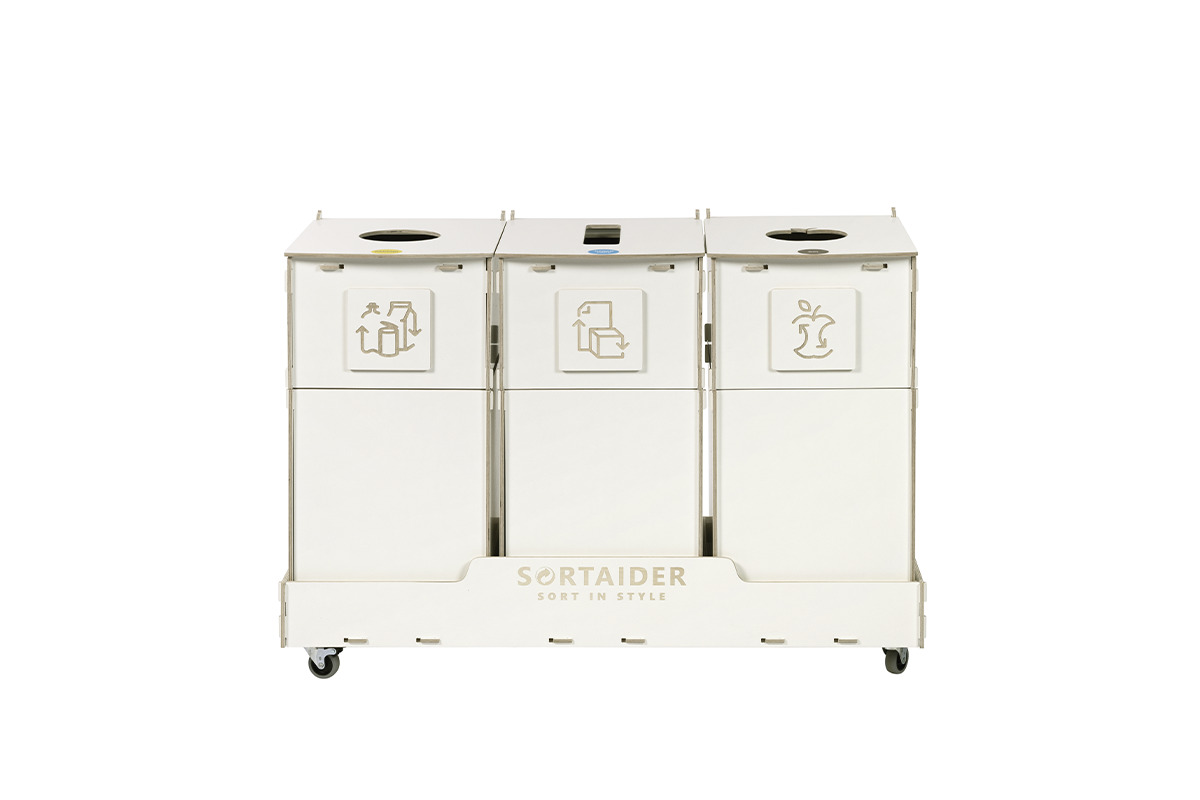
Poubelle de tri sélectif Sorter 3 × 60 l blanc
3 types de déchets 3 x 60 l1 140,80 € (TVA 24% incluse)920 € (hors TVA) -
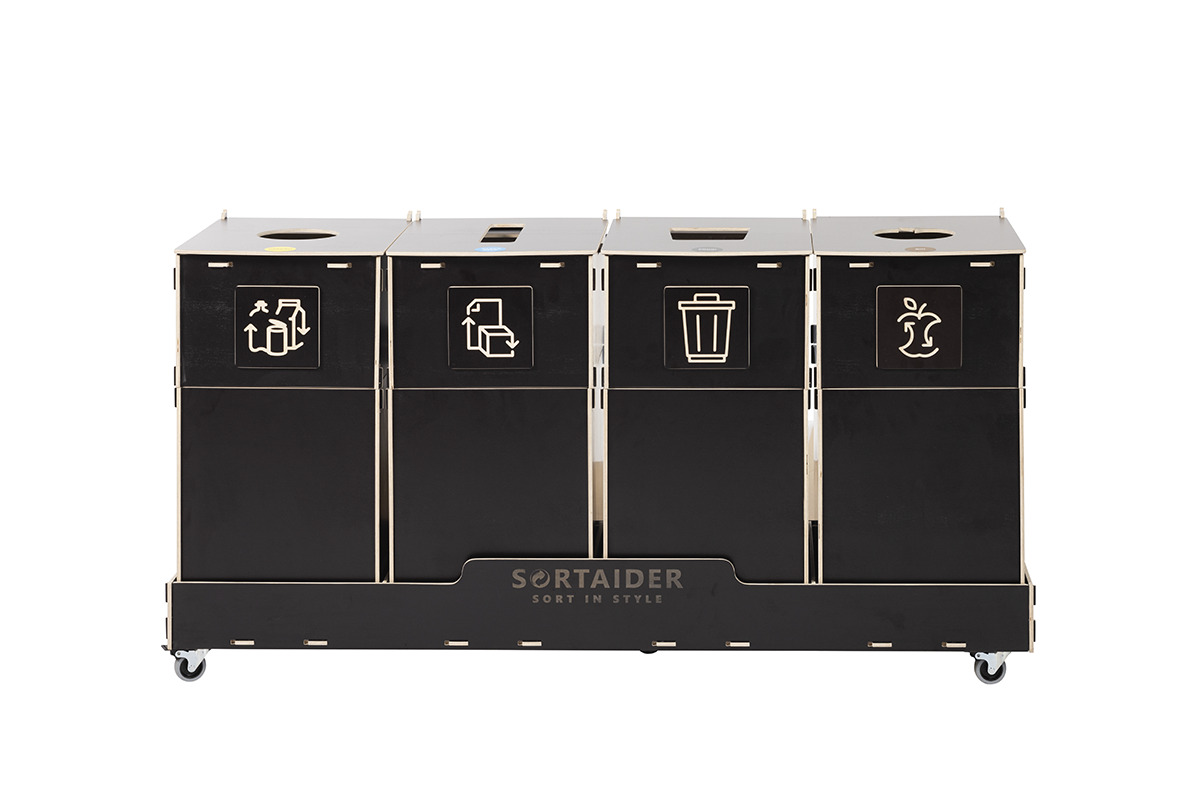
Poubelle de tri sélectif Sorter 4 × 90 l marron
4 types de déchets 4 x 90 l1 810,40 € (TVA 24% incluse)1 460 € (hors TVA)
Passer de la stratégie à l’efficacité opérationnelle
Une fois les données initiales établies, il convient de formaliser un plan de gestion des déchets de bureau solide. La suppression des corbeilles individuelles au profit d’îlots de tri centralisés permet, à elle seule, d’augmenter le taux de valorisation jusqu’à 40 %. L’ergonomie et la visibilité jouent ici un rôle déterminant : implanter ces points d’apport sur les axes de circulation naturelle maximise la participation quotidienne des collaborateurs.
Pour limiter les erreurs de tri, ces stations doivent arborer une signalétique lisible, associant pictogrammes clairs et consignes précises. Lorsque le geste devient instinctif, la pureté des flux progresse mécaniquement. On évite ainsi l’« effet carton de pizza », où un déchet gras contamine l’ensemble d’un bac de papiers recyclables. Les entreprises soucieuses de leur image peuvent également opter pour un marquage au laser de leur logo, unifiant ainsi engagement environnemental et design d’espace.
-
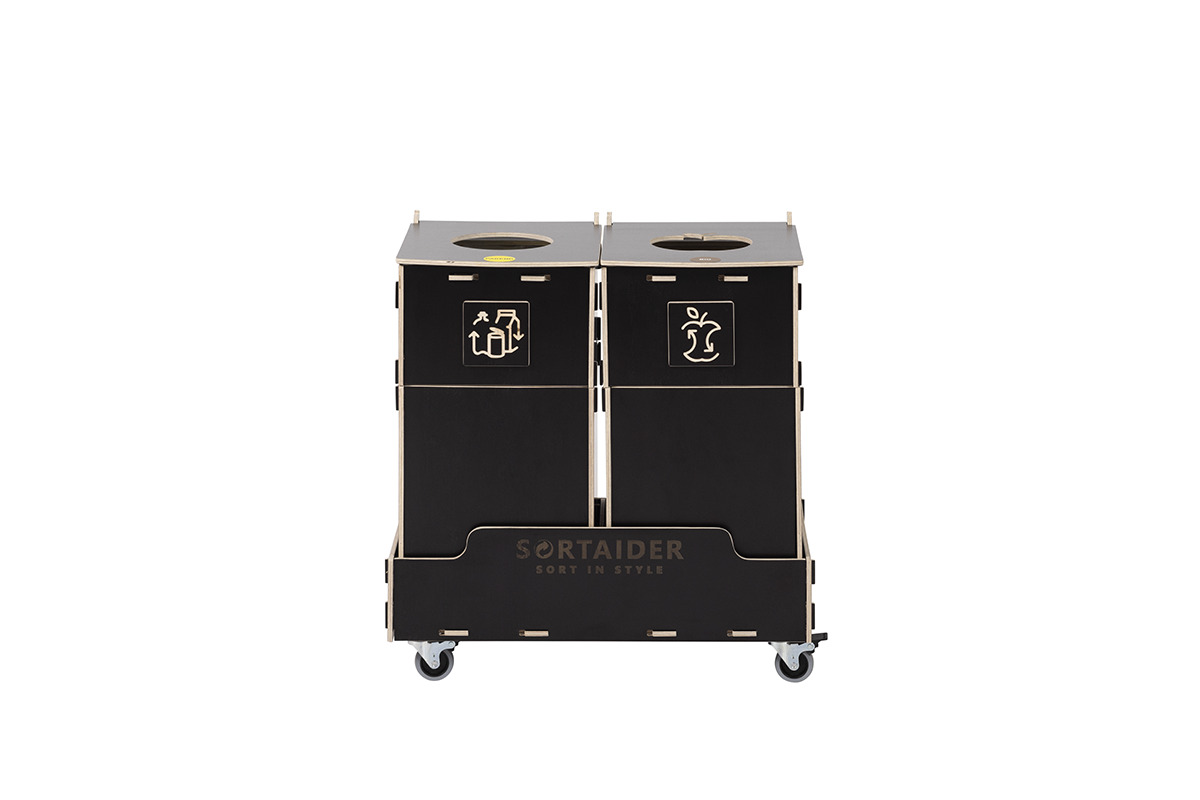
Poubelle de tri sélectif Sorter 2 × 30 l marron
2 types de déchets 2 x 30 l508,40 € (TVA 24% incluse)410 € (hors TVA) -
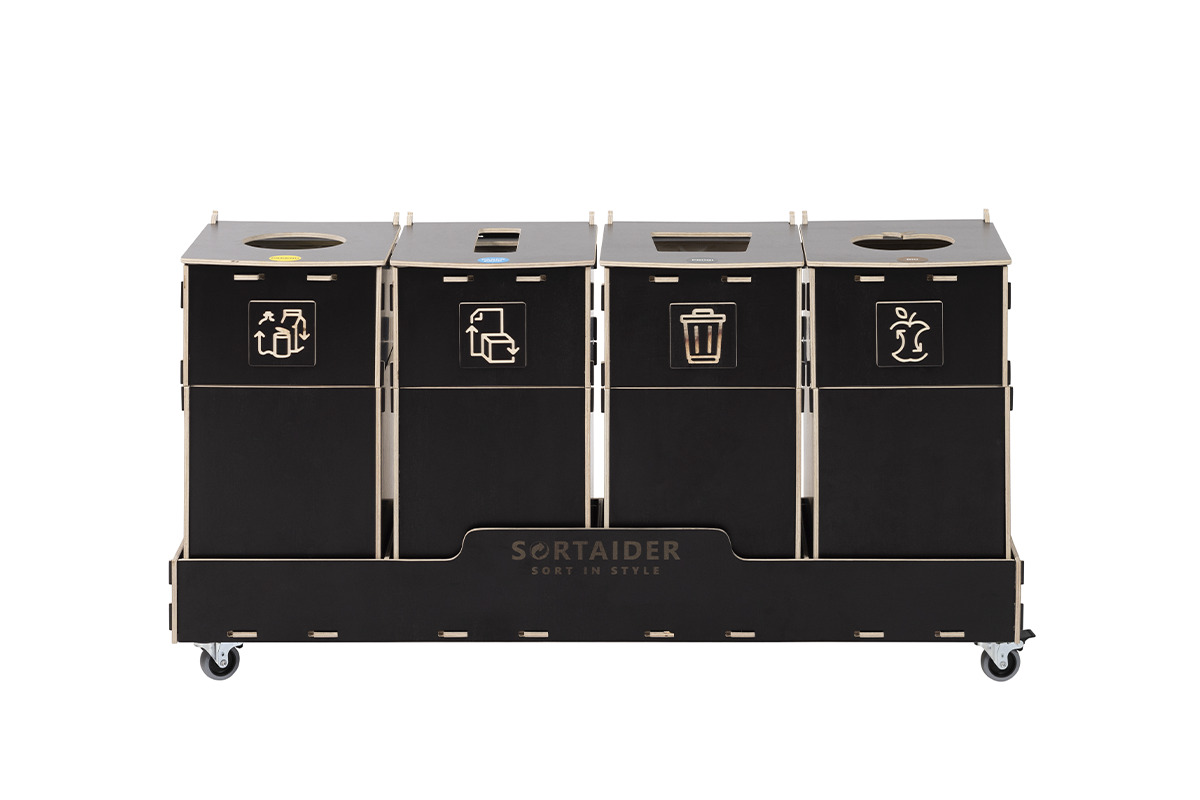
Poubelle de tri sélectif Sorter 4 × 30 l marron
4 types de déchets 4 x 30 l954,80 € (TVA 24% incluse)770 € (hors TVA) -
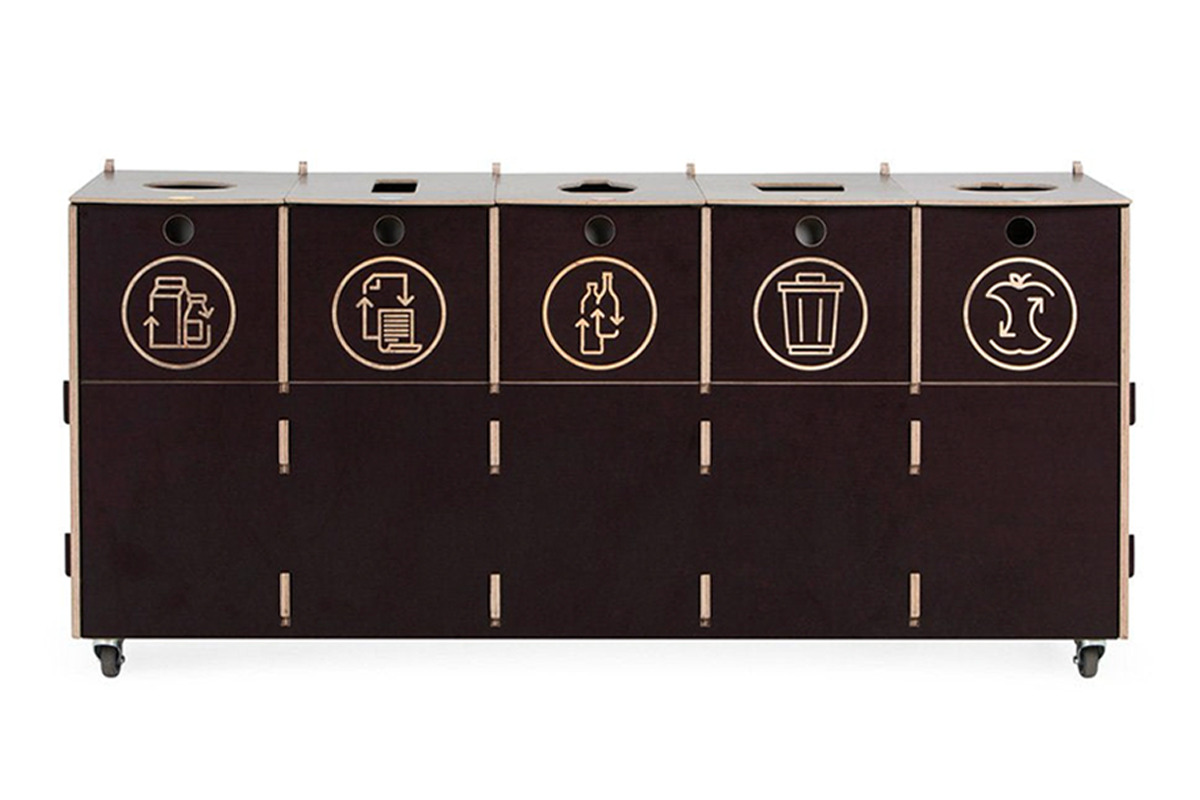
Poubelle de tri sélectif Container 5 × 40 l marron
5 types de déchets 5 x 40 l1 798 € (TVA 24% incluse)1 450 € (hors TVA)
Transformer la contrainte déclarative en levier d’action
La réussite d’un reporting ESG repose sur une démarche d’amélioration continue et une transparence totale. En associant audits réguliers, infrastructures adaptées et suivi scrupuleux des données de collecte, la gestion des déchets cesse d’être un centre de coûts passif pour devenir un levier d’impact mesurable. Partager ces avancées via des tableaux de bord réguliers ne permet pas seulement de cocher les cases de la conformité : cela renforce la crédibilité de votre marque auprès des investisseurs et fédère l’ensemble des équipes autour d’un projet d’entreprise cohérent.
Prêt à fiabiliser vos données environnementales ? Parcourez notre sélection de bacs et poubelles de tri pour structurer vos espaces et piloter vos indicateurs déchet avec rigueur.