I dati sulla gestione dei rifiuti della vostra azienda supererebbero a pieni voti un audit ESG? Con il progressivo inasprimento delle normative europee sulla sostenibilità, tracciare i flussi di materiali non è più una mera incombenza di facility management: è diventato un pilastro dell’informativa societaria e dei piani di decarbonizzazione.
Dalla gestione dei rifiuti alla circolarità
Il reporting ESG (Environmental, Social, Governance) ha ormai superato la semplice quantificazione dei volumi di scarti prodotti all’interno di un immobile. Standard di riferimento come il GRI 306: Waste 2020 e i nuovi European Sustainability Reporting Standards (ESRS E5) impongono alle aziende di interpretare il rifiuto per ciò che è realmente: una perdita netta di valore circolare. Di conseguenza, il baricentro normativo si è spostato dallo smaltimento a valle alla gestione preventiva e strategica delle risorse.
I framework attuali non si limitano a conteggiare ciò che finisce nel cassonetto, ma pretendono trasparenza sulle azioni intraprese a monte per evitare la generazione di scarti e gestire i flussi in entrata. Diventa quindi indispensabile monitorare parametri come la durabilità dei beni, la loro riutilizzabilità e la quota di materie prime seconde impiegate lungo la catena di fornitura. Evolvere verso un modello di business sostenibile presuppone proprio questo cambio di paradigma: abbandonare la logica correttiva “end-of-pipe” per puntare su ecodesign, prevenzione e circolarità della materia.
I parametri ESG essenziali per il monitoraggio dei rifiuti
Per costruire un’informativa di sostenibilità solida e a prova di revisione, le stime forfettarie devono lasciare spazio a dati primari, oggettivi e verificabili. I principali standard internazionali richiedono di mappare con precisione le seguenti metriche:
- Produzione totale di rifiuti: il peso complessivo di tutti i materiali scartati, espresso in tonnellate e disaggregato per frazione merceologica (carta e cartone, plastica, frazione organica, metalli, RAEE, ecc.).
- Tasso di deviazione (Waste Diversion Rate): l’indicatore chiave delle prestazioni ambientali di una sede, ottenuto rapportando i quantitativi sottratti allo smaltimento finale (avviati a riciclo, riutilizzo o compostaggio) al totale dei rifiuti generati.
- Operazioni di recupero: i volumi valorizzati internamente rispetto a quelli affidati a impianti terzi, con evidenza specifica dei processi di preparazione per il riutilizzo, riciclo meccanico e digestione anaerobica o compostaggio.
- Modalità di smaltimento: la ripartizione dettagliata dei flussi destinati a termovalorizzazione (distinguendo tra impianti con o senza recupero energetico) e conferimento finale in discarica.
Per monitorare e rendicontare con precisione i tassi di riciclo aziendale, l’approssimazione non è ammessa. Le organizzazioni più strutturate incrociano i formulari di identificazione dei rifiuti (FIR) e i registri dei trasportatori autorizzati con audit periodici sul campo, certificando così l’integrità del dato.
Costruire una solida base di dati: l’audit dei rifiuti
Nel reporting ESG vale una regola aurea: non si può gestire ciò che non si misura. Un audit sistematico dei rifiuti costituisce il fondamento empirico di qualsiasi bilancio di sostenibilità. Il processo si basa sulla raccolta differenziata e sulla pesatura analitica dei flussi per un arco temporale rappresentativo – di norma da una a due settimane – in modo da assorbire la fisiologica variabilità operativa.
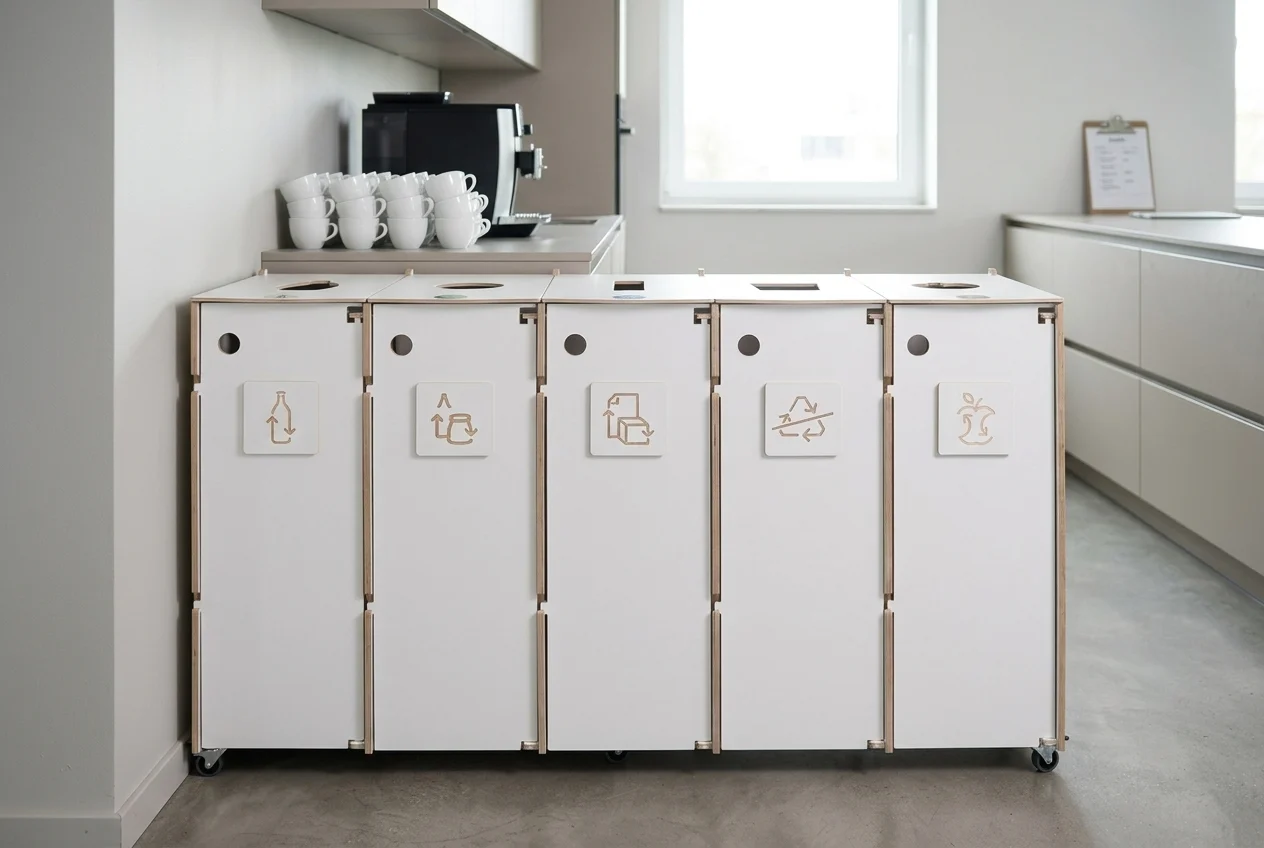
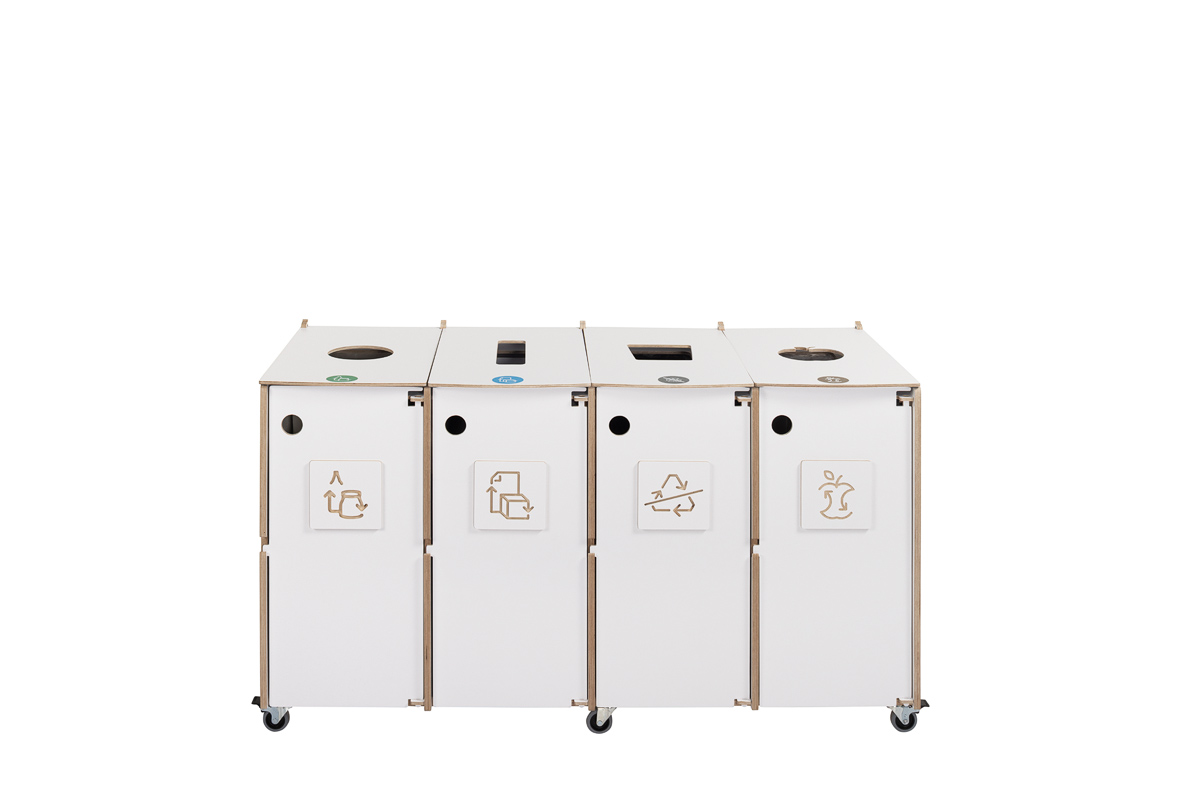
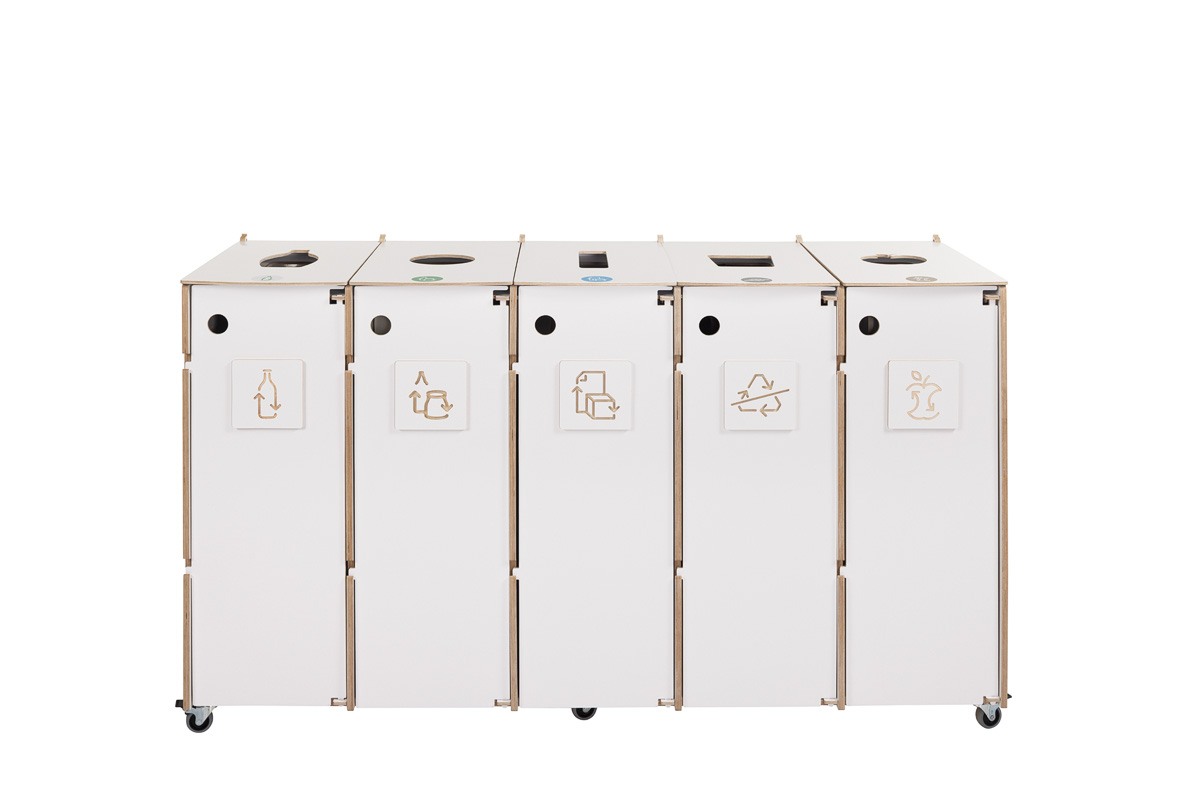
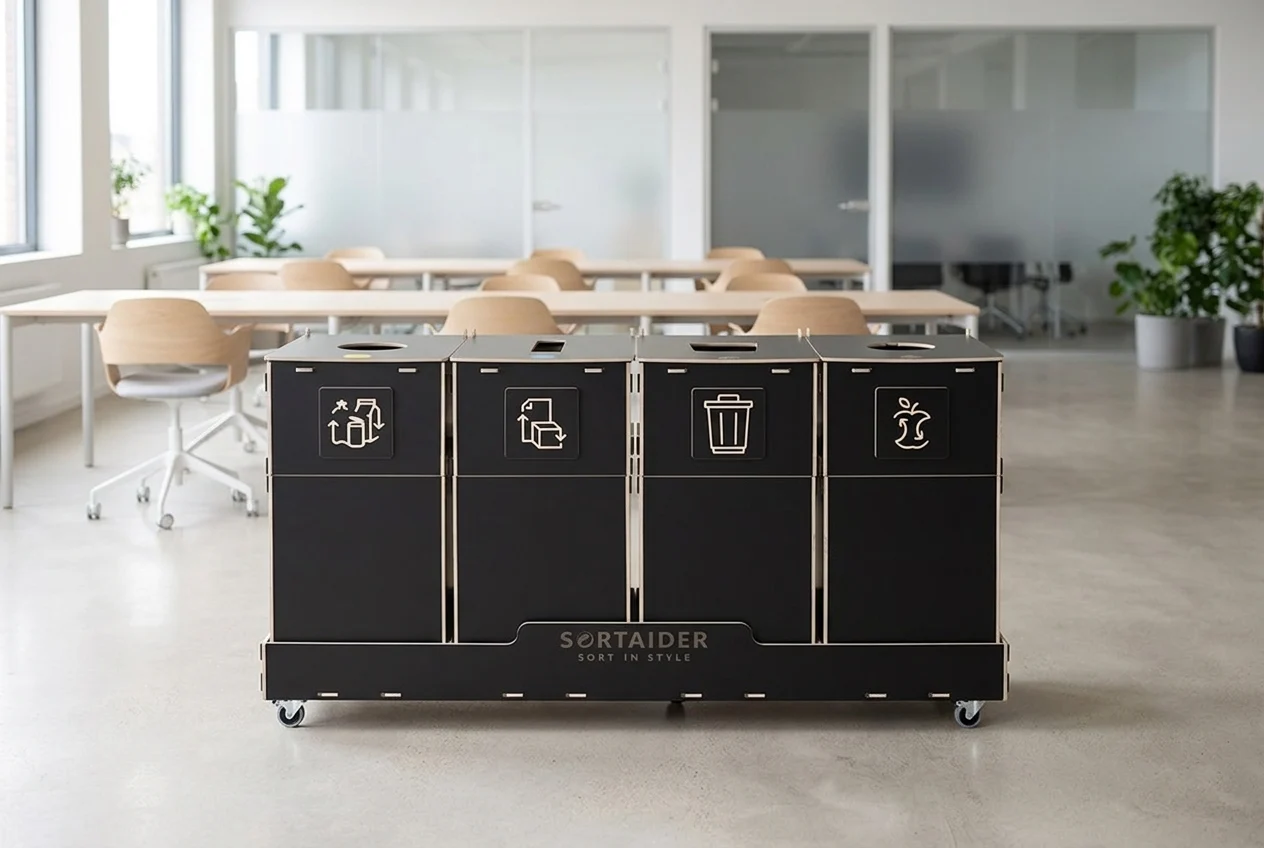
Mappare la produzione di scarti suddividendola per aree funzionali (come mense e kitchen corner, sale stampa o open space) permette di individuare criticità altrimenti invisibili. Una frequente contaminazione nelle aree ristoro suggerisce la necessità di migliorare la segnaletica; al contrario, quantità elevate di carta negli uffici amministrativi rivelano un processo di digitalizzazione ancora incompleto. L’impiego di stazioni di raccolta modulari a più scomparti è spesso il fattore determinante per ottenere il grado di granularità prescritto dagli standard ESRS E5.
Il quadro normativo europeo e le specificità locali
Benché ancorata a direttive comuni, la disciplina sulla gestione dei rifiuti presenta differenze sostanziali da un Paese all’altro, che le multinazionali e le imprese con sedi estere devono considerare attentamente nei propri report. Se la Direttiva quadro europea impone la raccolta differenziata per carta, metallo, plastica e vetro, le legislazioni nazionali hanno spesso introdotto requisiti più stringenti.
In Svezia, ad esempio, dal 2024 la separazione della frazione umida è obbligatoria per qualsiasi attività commerciale. La Danimarca ha introdotto registri digitali per la tracciabilità in tempo reale dei trasporti, mentre l’Estonia impone la raccolta differenziata dell’umido alle realtà che ne producono più di 10 kg al giorno. Ignorare questi obblighi di riciclo per i rifiuti commerciali non espone l’azienda soltanto a sanzioni amministrative, ma genera rilievi di conformità in sede di revisione ESG.
Emissioni Scope 3 e carbonio incorporato
Un bilancio ESG rigoroso allarga lo sguardo oltre il fine vita del rifiuto, valutando anche il carbonio incorporato (embodied carbon) nelle dotazioni e negli arredi aziendali. In molte organizzazioni terziarie, le emissioni Scope 3 – generate lungo la catena di fornitura e dall’acquisto di beni e servizi – superano di gran lunga l’impatto dei consumi energetici diretti (Scope 1 e Scope 2).
Privilegiare stazioni di raccolta e arredi realizzati con materiali rinnovabili a basso impatto, come il multistrato di betulla, consente di ridurre le emissioni di gas serra lungo l’intero ciclo di vita (LCA) fino a quattro volte rispetto alle soluzioni convenzionali in plastica o metallo. Investire in infrastrutture durevoli e modulari contribuisce in modo concreto a ridurre l’impronta di carbonio in ufficio, fornendo dati tangibili a supporto dei target di sostenibilità.
-
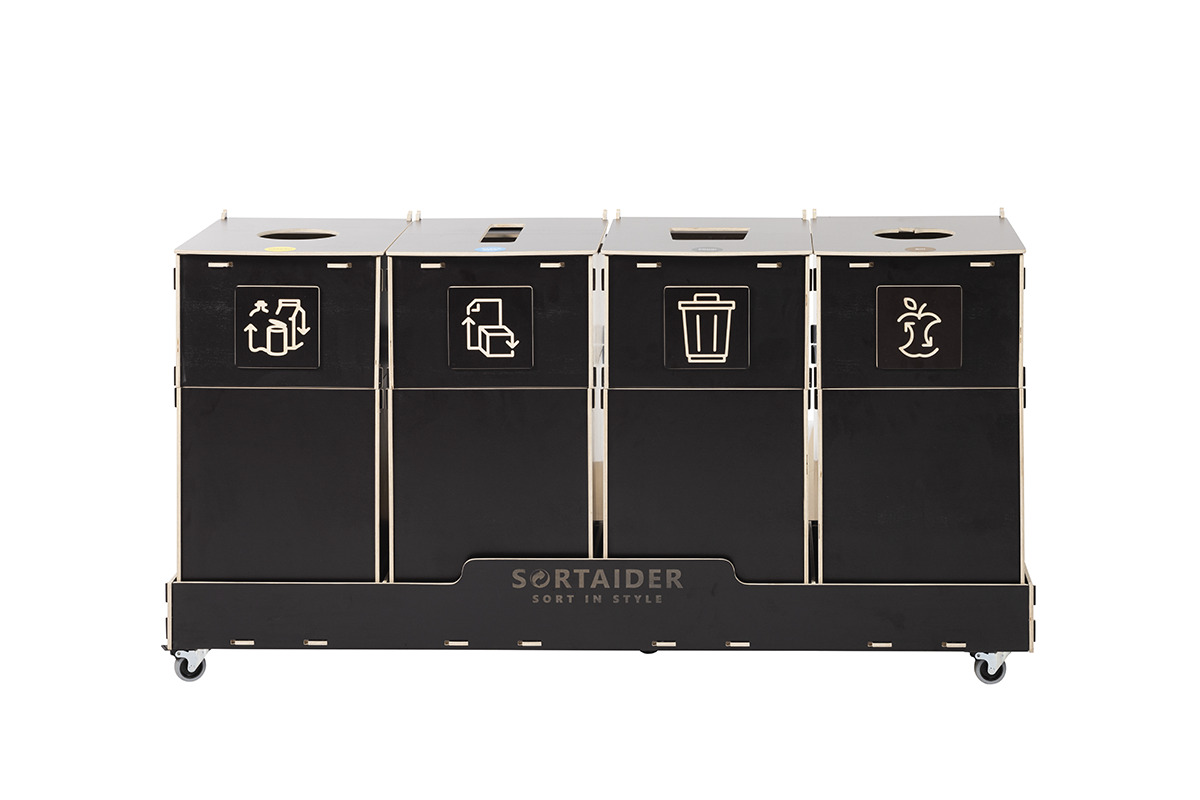
Cestino per la raccolta differenziata Sorter 4 × 60 l marrone
4 tipi di rifiuto 4 x 60 l1 500,40 € (IVA 24% inclusa)1 210 € (IVA esclusa) -
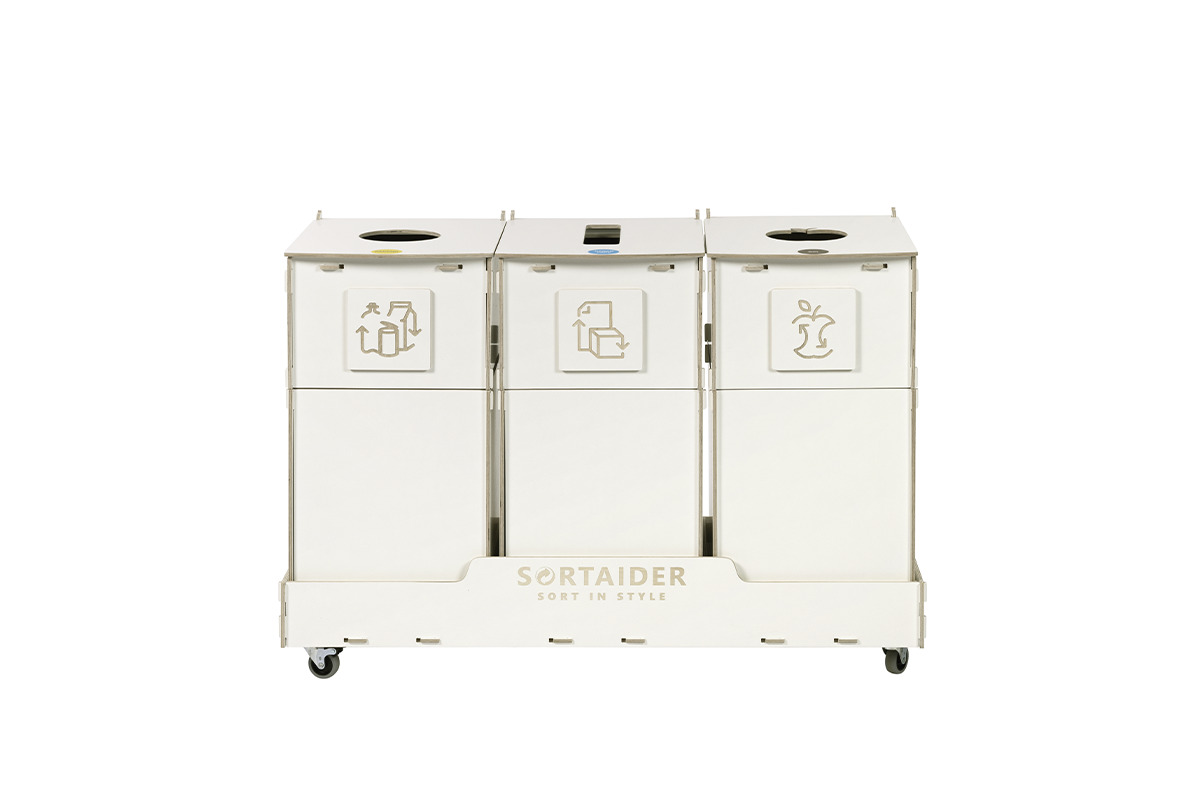
Cestino per la raccolta differenziata Sorter 3 × 60 l bianco
3 tipi di rifiuto 3 x 60 l1 140,80 € (IVA 24% inclusa)920 € (IVA esclusa) -
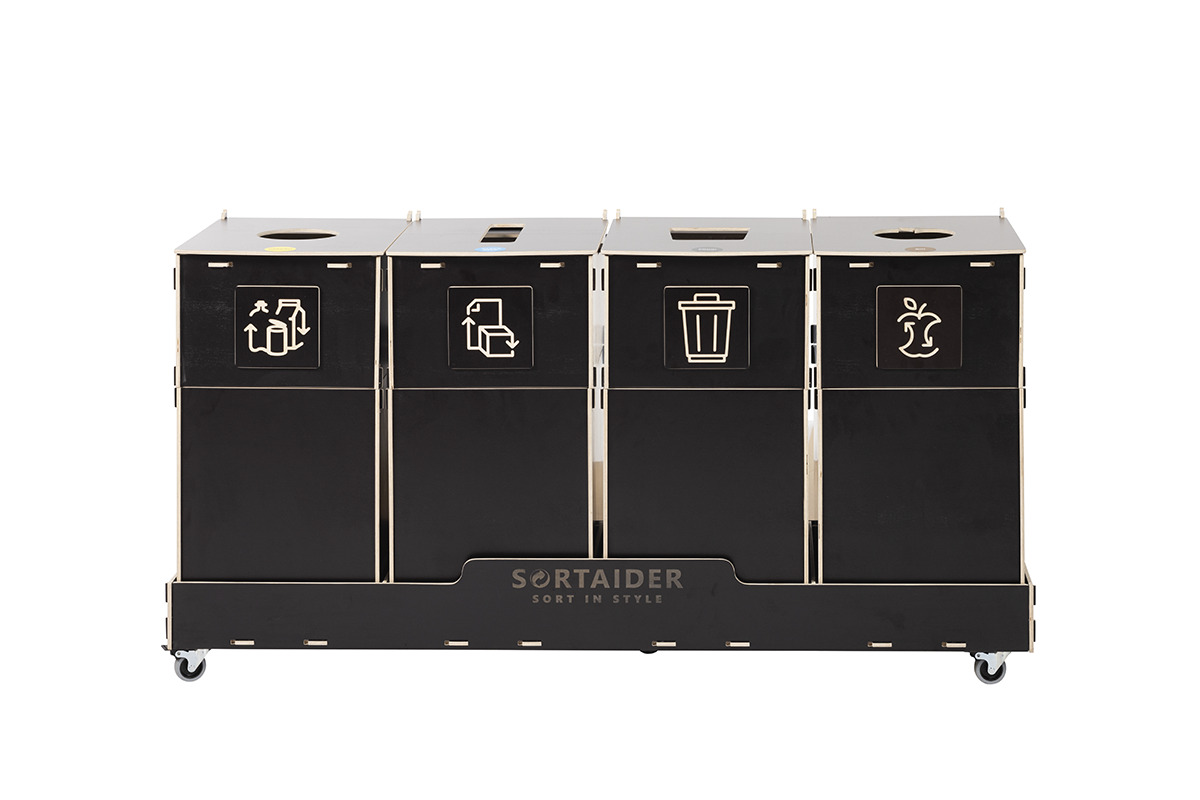
Cestino per la raccolta differenziata Sorter 4 × 90 l marrone
4 tipi di rifiuto 4 x 90 l1 810,40 € (IVA 24% inclusa)1 460 € (IVA esclusa)
Dalla teoria alla pratica: rendere operativo il piano di gestione
Definita la baseline dei dati, il passo successivo è l’adozione di un piano di gestione dei rifiuti per l’ufficio chiaro ed efficace. Numerose evidenze confermano che eliminare i cestini individuali sotto le singole scrivanie a favore di isole ecologiche centralizzate può aumentare il tasso di deviazione da discarica fino al 40%. La posizione e l’accessibilità sono decisive: collocare le postazioni lungo i percorsi di transito naturale o nei pressi dei punti di ristoro incentiva comportamenti virtuosi.
Le isole di raccolta dovrebbero adottare pittogrammi universali, codici cromatici intuitivi e indicazioni chiare per scongiurare errori di conferimento. Quando la differenziazione è immediata, la purezza delle frazioni valorizzabili cresce sensibilmente, evitando la tipica contaminazione da residui alimentari (il noto “effetto cartone della pizza”) che rischia di declassare interi lotti riciclabili a indifferenziato. Sul piano dell’interior design, queste stazioni possono integrarsi armoniosamente negli spazi aziendali grazie a finiture curate e personalizzazioni con loghi incisi al laser, rafforzando la cultura della sostenibilità verso dipendenti e visitatori.
-
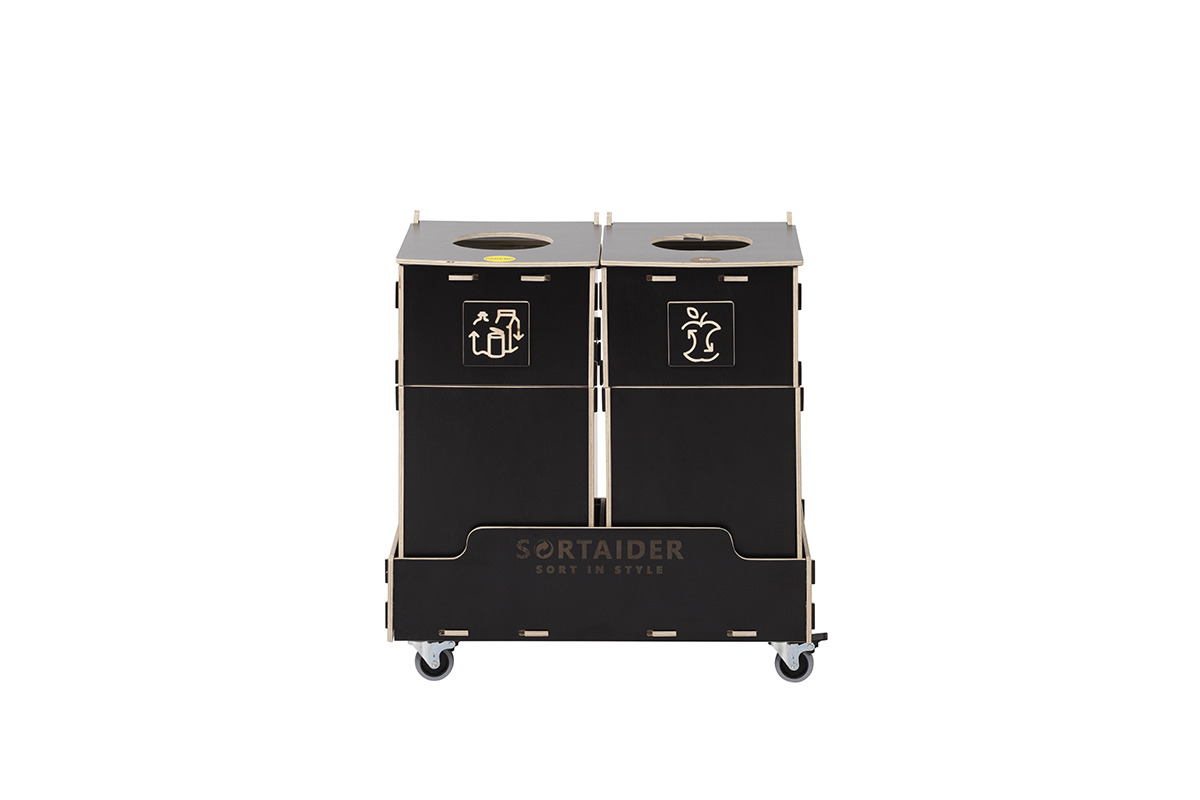
Cestino per la raccolta differenziata Sorter 2 × 30 l marrone
2 tipi di rifiuto 2 x 30 l508,40 € (IVA 24% inclusa)410 € (IVA esclusa) -
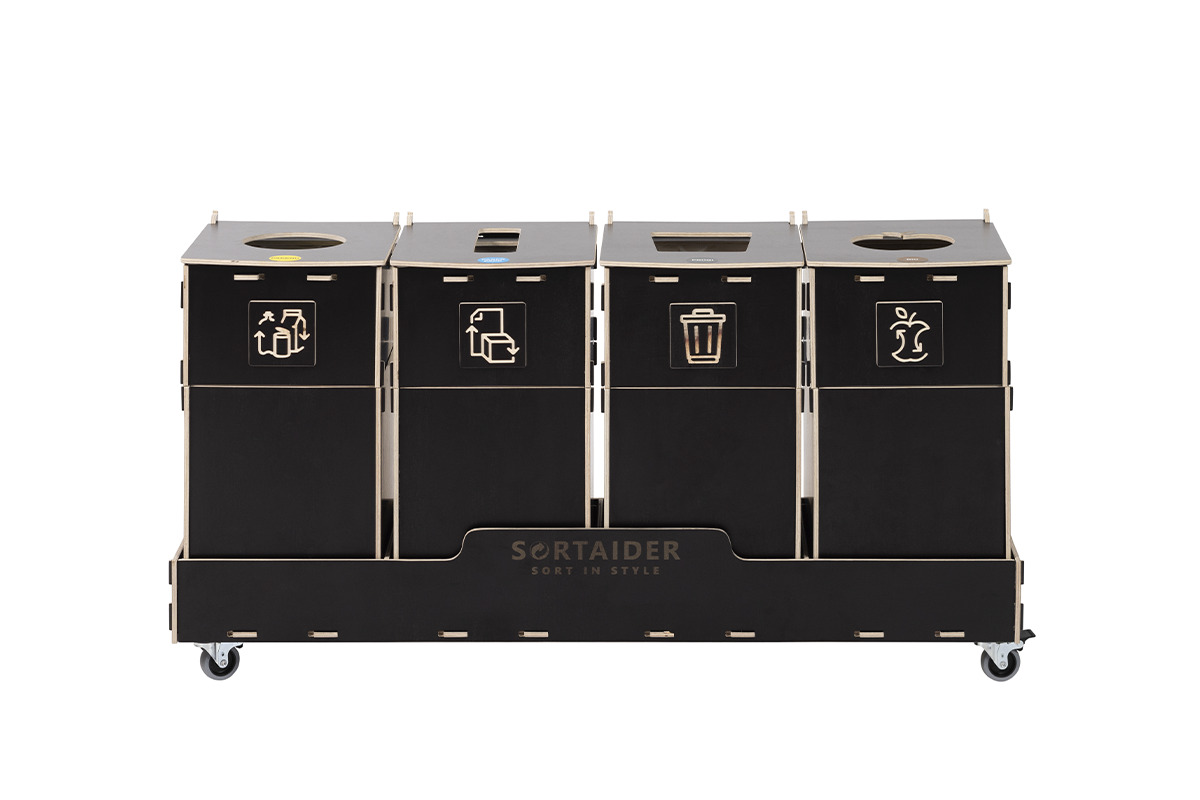
Cestino per la raccolta differenziata Sorter 4 × 30 l marrone
4 tipi di rifiuto 4 x 30 l954,80 € (IVA 24% inclusa)770 € (IVA esclusa) -
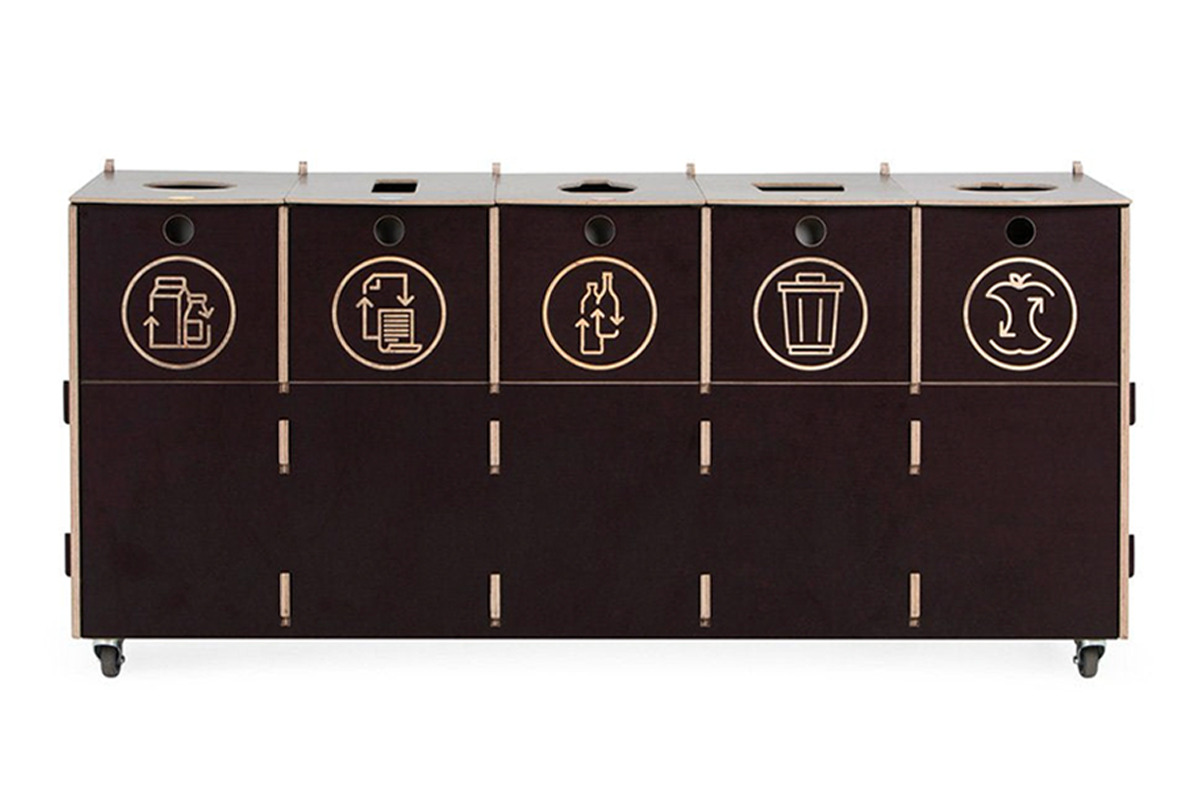
Cestino per la raccolta differenziata Container 5 × 40 l marrone
5 tipi di rifiuto 5 x 40 l1 798 € (IVA 24% inclusa)1 450 € (IVA esclusa)
Trasformare la rendicontazione in valore condiviso
Il reporting ESG non è un mero adempimento burocratico, ma un processo continuo di miglioramento basato sulla trasparenza. Dotandosi di infrastrutture di raccolta progettate con cura, eseguendo audit regolari e garantendo una tracciabilità puntuale dei flussi, la gestione degli scarti smette di essere un centro di costo e diventa una leva strategica per l’innovazione aziendale. Condividere regolarmente i tassi di riciclo e gli obiettivi raggiunti non solo tutela la conformità normativa, ma rafforza la reputazione del marchio e coinvolge l’intera comunità aziendale nella transizione verso l’economia circolare.
Vuoi migliorare la qualità dei dati ambientali della tua organizzazione? Scopri la nostra gamma di cestini per la raccolta differenziata e inizia a costruire una gestione dei rifiuti a prova di audit ESG.