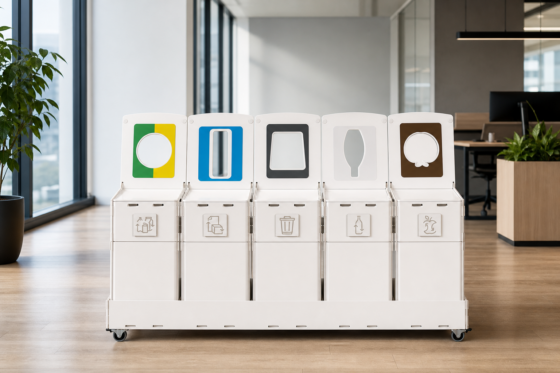
Czy Twoja firma rzeczywiście poddaje odpady recyklingowi, czy jedynie regularnie opłaca wywóz zapełnionych koszy? Bez rzetelnych danych zrównoważony rozwój pozostaje wyłącznie w sferze deklaracji. Systematyczne monitorowanie gospodarki odpadami pozwala nie tylko wykazać realne postępy przed inwestorami i klientami, lecz także obniżyć koszty operacyjne oraz sprostać coraz bardziej rygorystycznym unijnym normom środowiskowym.
Zbieranie dokładnych danych o odpadach
Podstawą każdego wiarygodnego raportu jest precyzyjnie określony punkt wyjścia. Najlepszym narzędziem do zebrania danych bazowych jest profesjonalny audyt odpadów w biurze. Zgodnie z wytycznymi amerykańskiej Agencji Ochrony Środowiska (EPA) skuteczna diagnoza powinna łączyć trzy elementy: weryfikację dokumentacji rozliczeniowej, inspekcję obiektu oraz fizyczne sortowanie próbek odpadów. Zestawienie faktur od operatora odbierającego odpady ze szczegółową analizą morfologii śmieci pozwala precyzyjnie ustalić, co faktycznie trafia do kontenerów i w których miejscach powstaje najwięcej niepotrzebnych resztek.
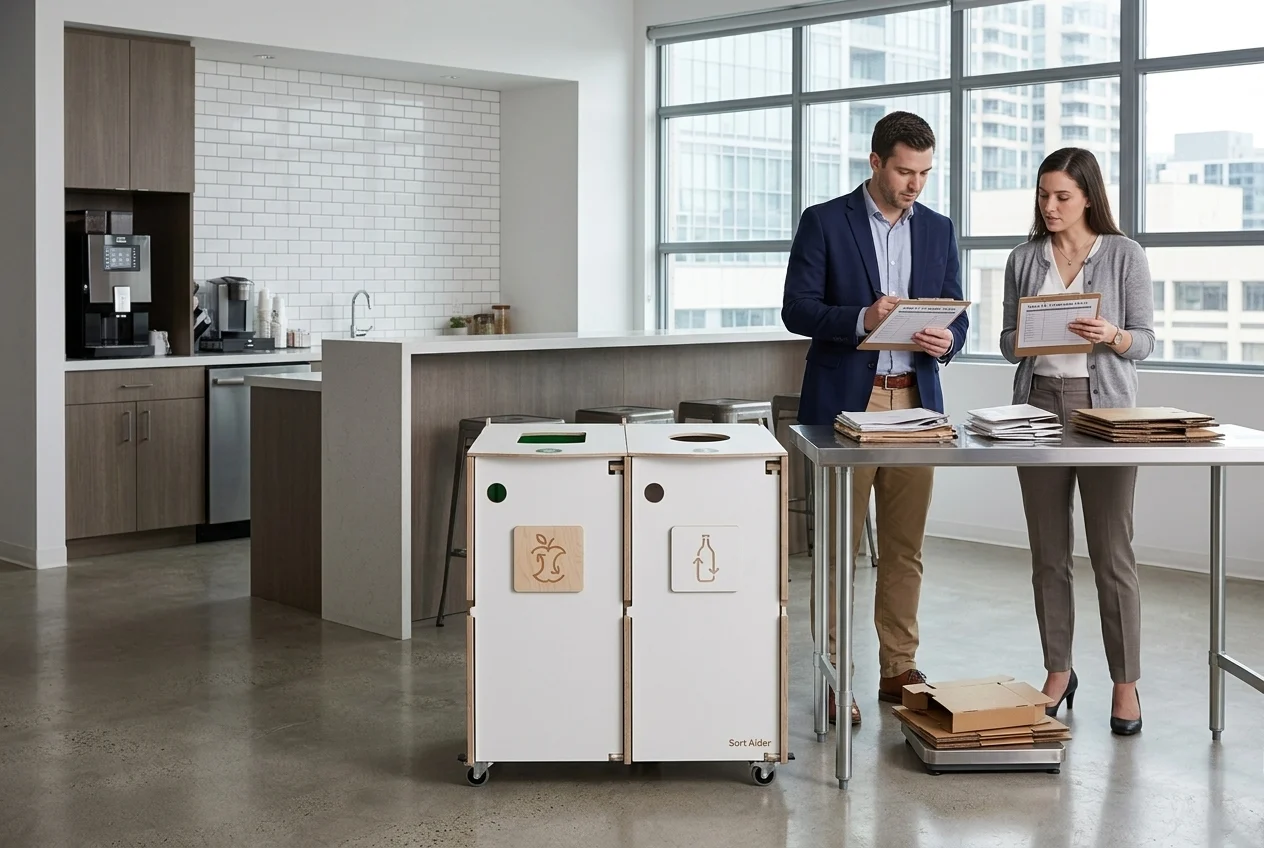
Podczas badania każdy strumień surowców musi zostać zważony oddzielnie. Statystyczny pracownik biurowy generuje około 2 kg odpadów dziennie, co w skali roku daje w średniej wielkości firmie dziesiątki ton materiału. Aby precyzyjnie namierzyć newralgiczne punkty, warto pobierać worki z konkretnych stref – aneksów kuchennych, sal ksero czy stref open space – i badać je osobno. Gdy organizacja wdroży uporządkowany plan gospodarki odpadami w biurze, gromadzenie takich danych przestaje być jednorazowym zrywem, a staje się standardowym, powtarzalnym procesem operacyjnym.
Jak obliczyć wskaźnik recyklingu
Kluczowym wskaźnikiem efektywności ekologicznej w środowisku biurowym jest wskaźnik przekierowania odpadów (Waste Diversion Rate). Informuje on, jaka część wygenerowanych odpadów uniknęła składowania na wysypisku bądź termicznego przekształcenia dzięki recyklingowi i kompostowaniu. Wskaźnik ten oblicza się, dzieląc masę odpadów odzyskanych przez łączną masę wszystkich wytworzonych odpadów:
- Zsumuj masę surowców oddanych do recyklingu oraz odpadów przekazanych do kompostowania.
- Podziel ten wynik przez całkowitą masę wszystkich powstałych w firmie odpadów (uwzględniając frakcję zmieszaną).
- Pomnóż otrzymaną wartość przez 100, aby uzyskać wynik procentowy.
Przykładowo: jeśli biuro wytwarza miesięcznie 500 kg odpadów, z czego 200 kg trafia do recyklingu, a 50 kg do kompostowni, wskaźnik przekierowania wynosi dokładnie 50%. Regularna analiza tego parametru jest niezbędna podczas ubiegania się o certyfikat zielonego biura, taki jak LEED czy BREEAM. Uzyskanie takiego certyfikatu nie tylko wzmacnia wizerunek rynkowy marki, ale dzięki optymalizacji procesów potrafi zredukować bieżące koszty eksploatacji powierzchni nawet o 20%.
Standaryzacja raportowania zrównoważonego rozwoju
W profesjonalnej sprawozdawczości niefinansowej powszechnym punktem odniesienia jest standard GRI 306: Odpady 2020 (GRI 306: Waste 2020). Te międzynarodowe ramy raportowania nakładają obowiązek ujawniania tonażu odpadów wytworzonych, przekierowanych do odzysku oraz skierowanych do ostatecznego unieszkodliwienia. Standard wymaga również precyzyjnego opisu metod odzysku – z wyszczególnieniem procesów realizowanych na miejscu i poza terenem zakładu – co zapewnia pełną transparentność danych w raportach ESG.
Warto przy tym pamiętać, że obowiązki sprawozdawcze różnią się w zależności od kraju, w którym firma prowadzi działalność:
- W Danii przedsiębiorstwa wytwarzające ponad tonę odpadów rocznie muszą ewidencjonować każdy transport surowców w dedykowanym systemie teleinformatycznym.
- W Szwecji od 2024 roku selektywna zbiórka bioodpadów kuchennych stała się bezwzględnym obowiązkiem dla wszystkich podmiotów gospodarczych, co wymusza dokładne ważenie frakcji organicznej.
- Na Litwie organy nadzorcze kontrolują gospodarkę odpadami w czasie rzeczywistym za pośrednictwem zintegrowanego rejestru APVIS.
- W Estonii firmy mają prawny obowiązek rozdzielania papieru, tworzyw sztucznych, metali, szkła i bioodpadów – rygor ten dotyczy w szczególności obiektów generujących powyżej 10 kg odpadów organicznych dziennie.
Dostosowanie wewnętrznych procedur ewidencyjnych do obowiązujących przepisów dotyczących recyklingu w miejscu pracy chroni firmę przed sankcjami finansowymi i gwarantuje, że zebrane dane pomyślnie przejdą każdy audyt inwestorski.
-
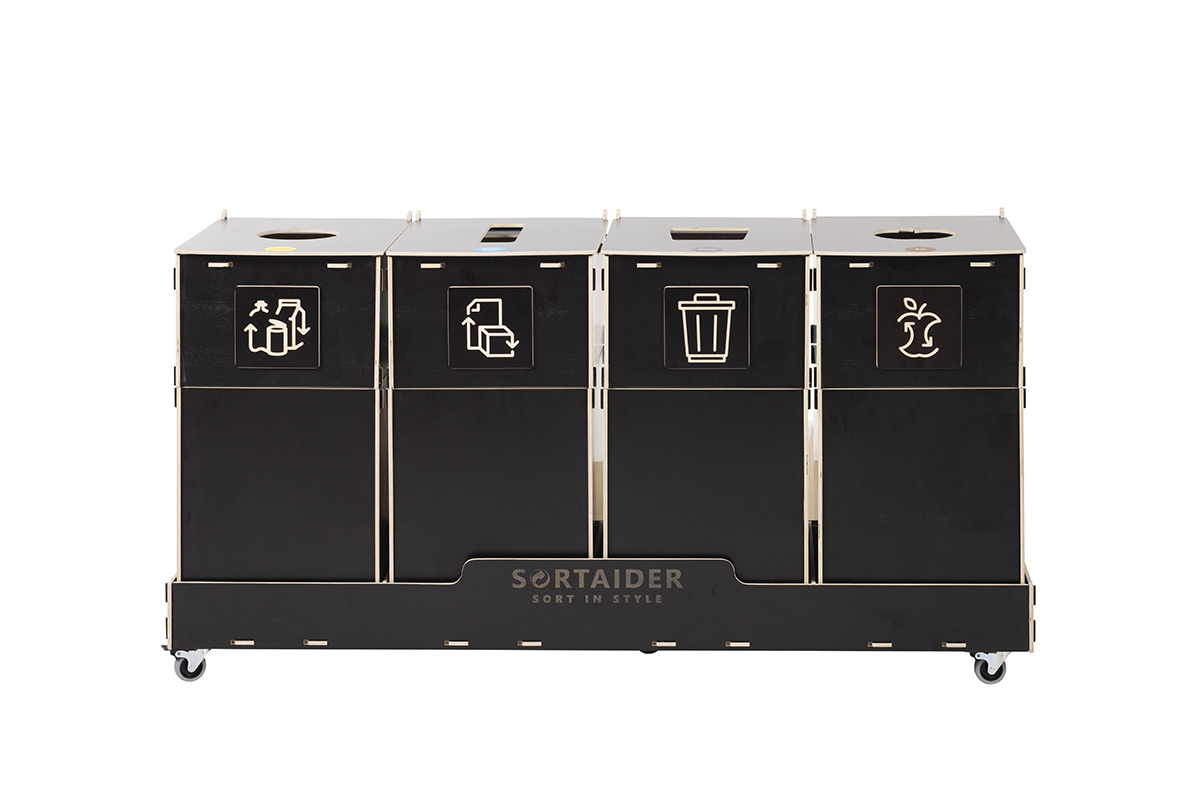
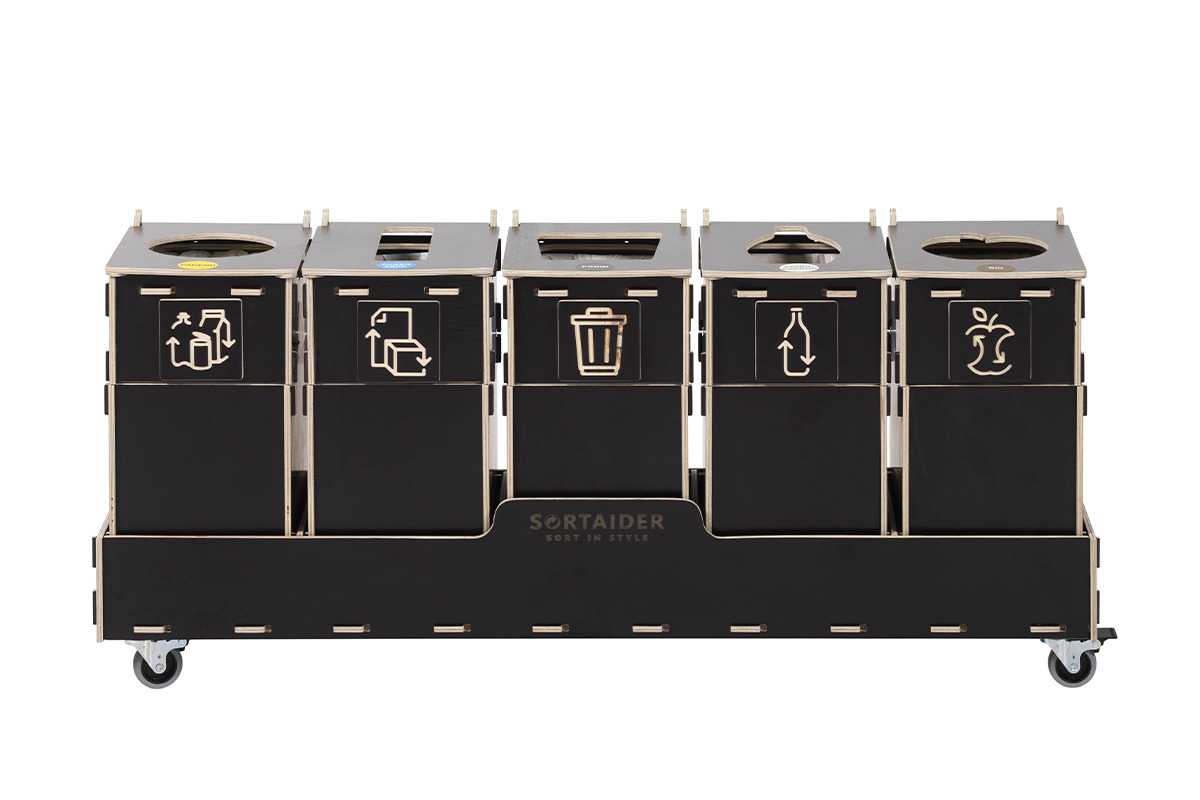
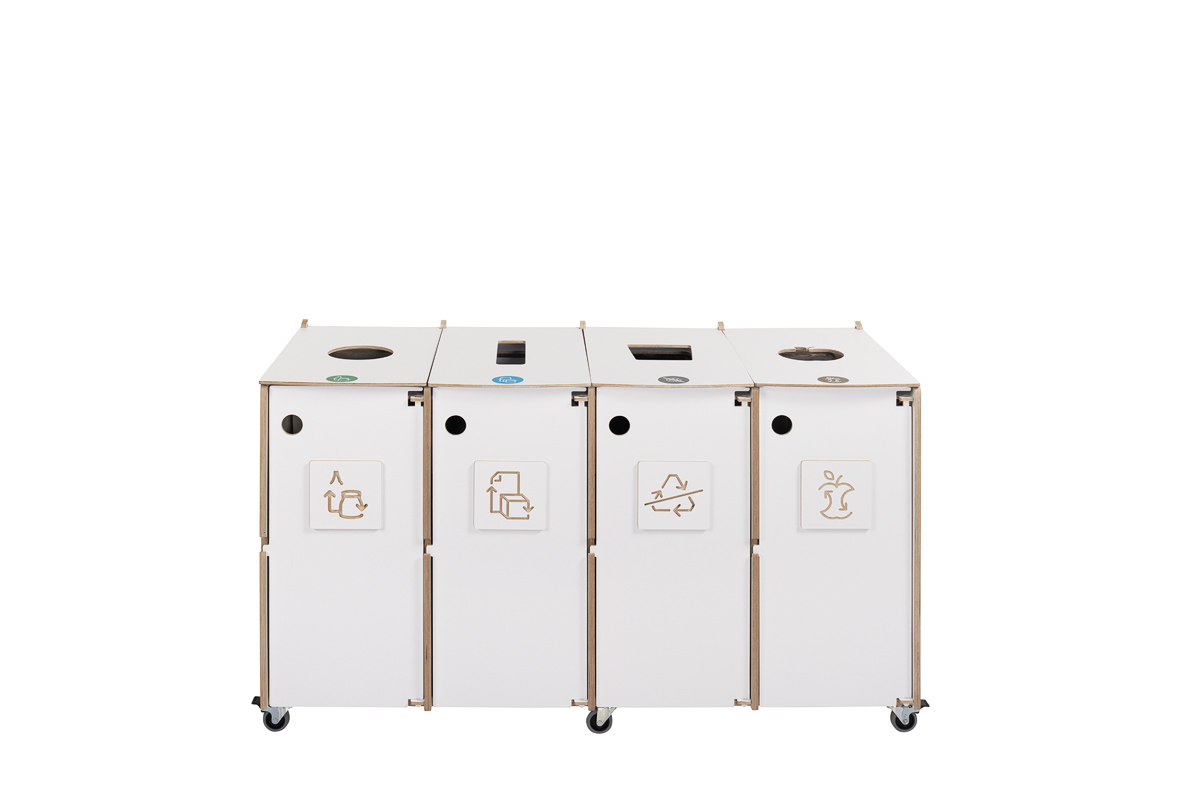
Kosz do segregacji Sorter 4 × 60 l brązowy
4 rodzaje odpadów 4 x 60 l6 614,97 zł (w tym 24% VAT)5 335 zł (bez VAT) -
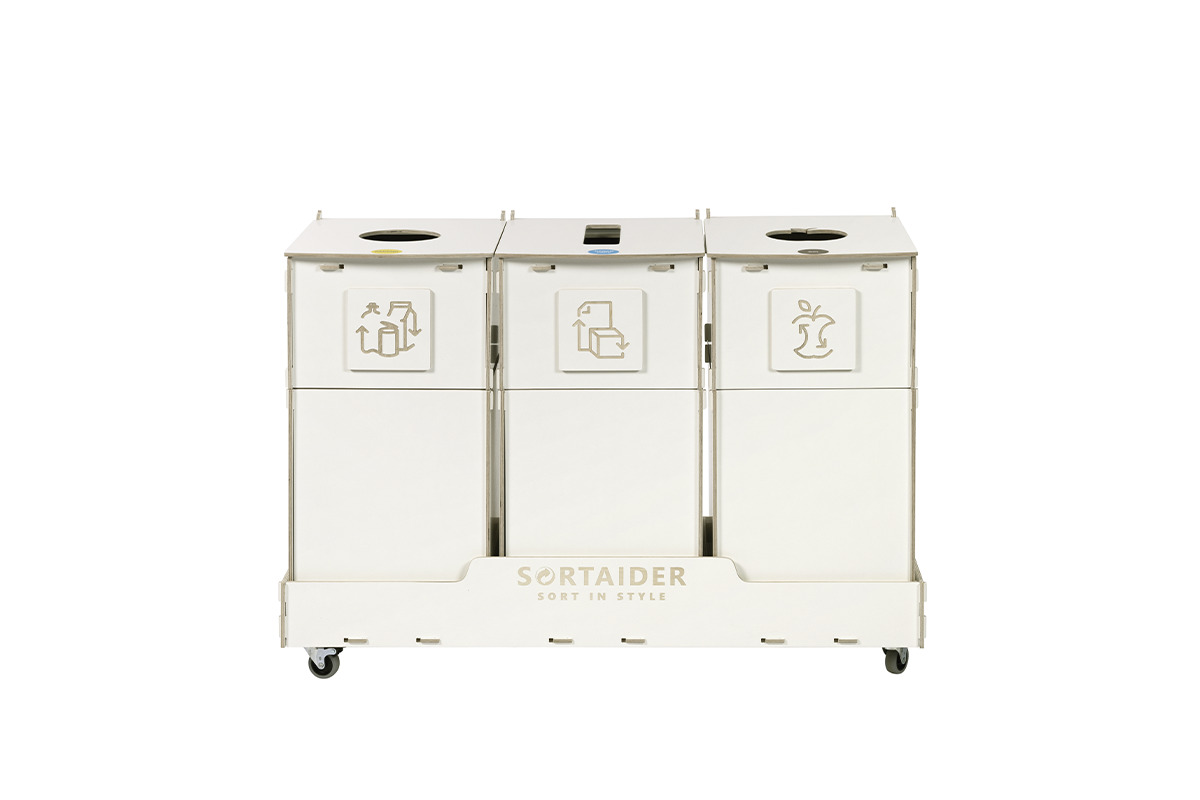
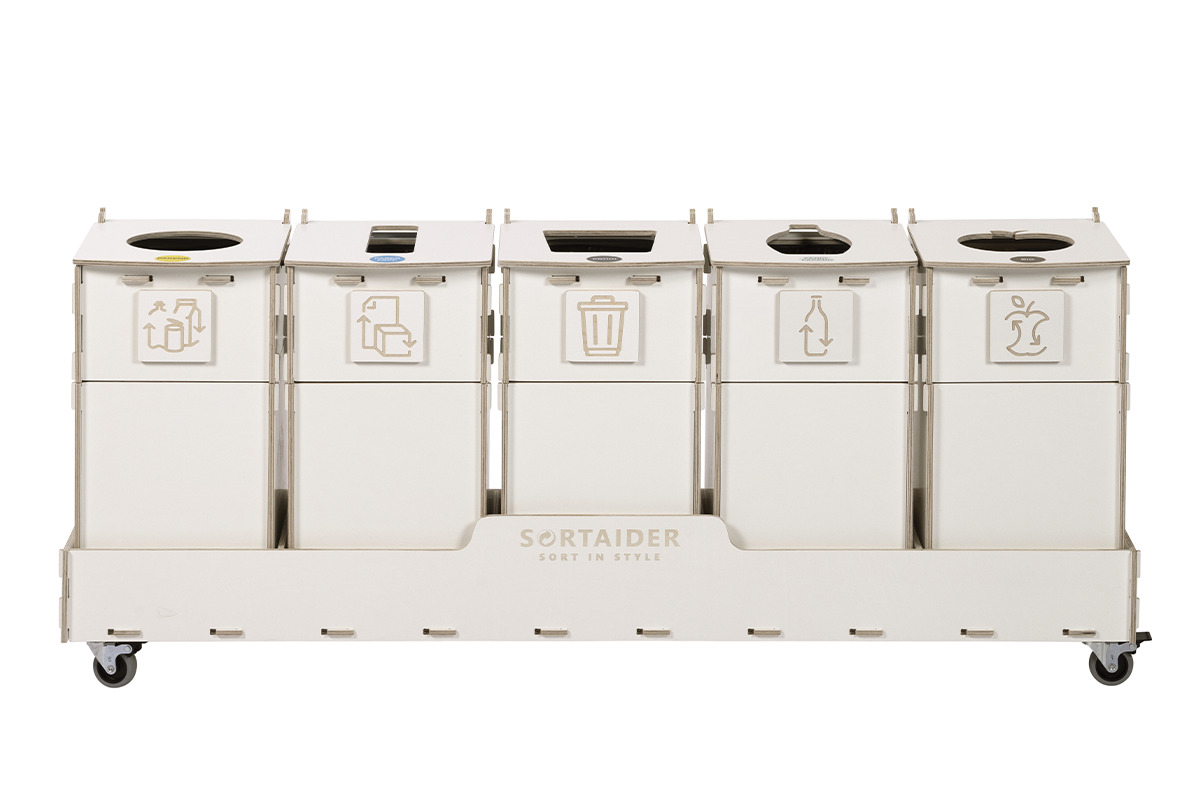
Kosz do segregacji Sorter 3 × 60 l biały
3 rodzaje odpadów 3 x 60 l5 029,56 zł (w tym 24% VAT)4 056 zł (bez VAT) -
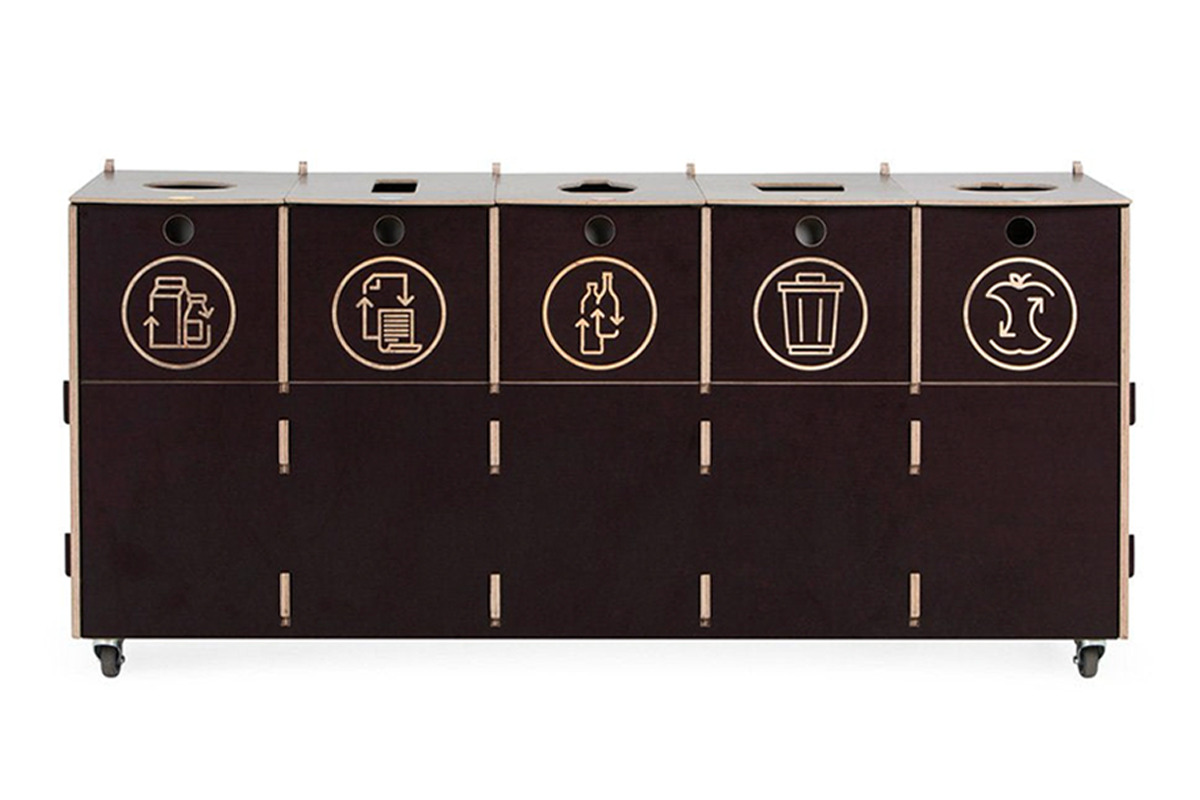
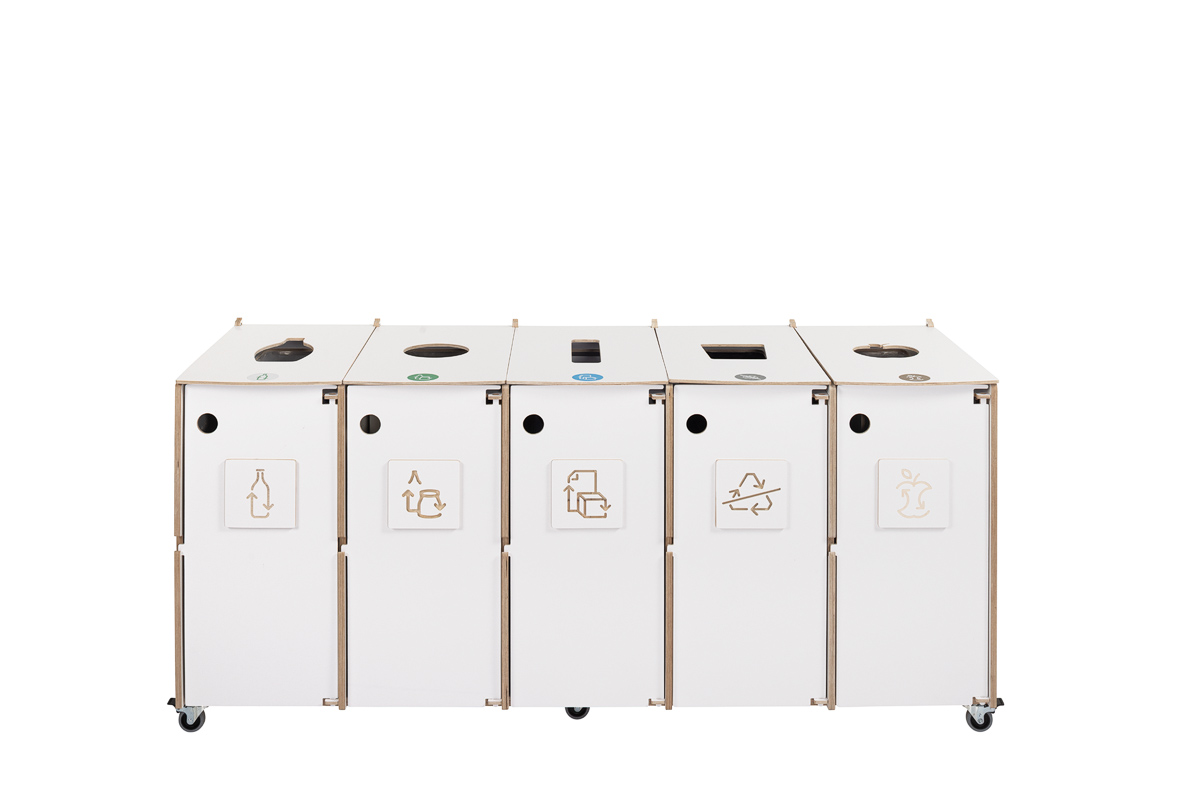
Kosz do segregacji Container 5 × 40 l brązowy
5 rodzajów odpadów 5 x 40 l7 927,02 zł (w tym 24% VAT)6 393 zł (bez VAT)
Identyfikacja obszarów do poprawy
Szczegółowa analiza danych szybko ujawnia wąskie gardła, które uniemożliwiają realizację celów środowiskowych. Jednym z najczęstszych problemów okazuje się zanieczyszczenie surowców. Podręcznikowym przykładem są zatłuszczone kartony po pizzy wyrzucane do pojemników na makulaturę – tłuszcz degraduje włókna papieru i potrafi zdyskwalifikować całą partię surowca. Większość instalacji odzysku odrzuca transporty, w których poziom domieszek przekracza zaledwie 3–5%. W skali Europy sortownie odpadów komunalnych (MRF) tracą co roku miliony euro na doczyszczanie zabrudzonych frakcji oraz usuwanie awarii spowodowanych niewłaściwą segregacją.
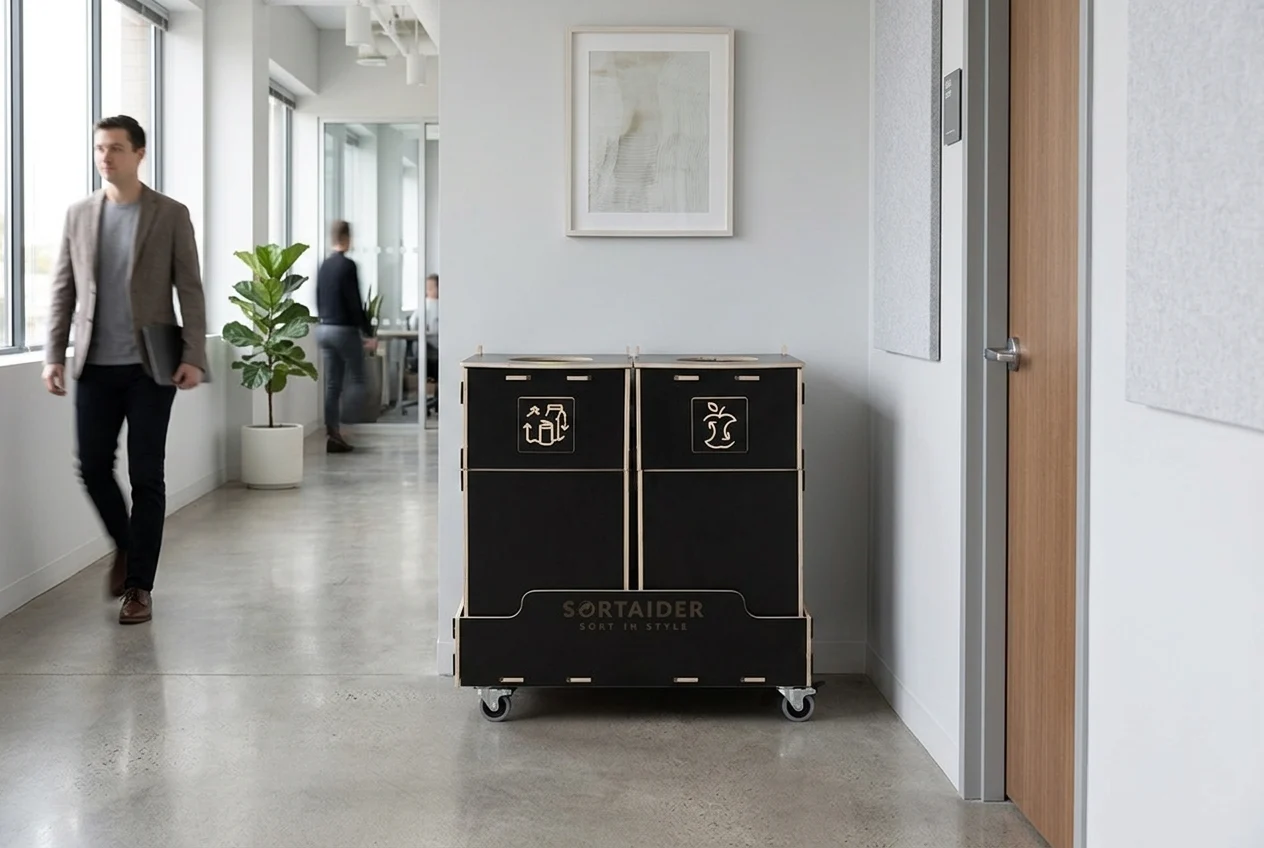
Jeżeli wskaźnik recyklingu w organizacji odbiega od wyznaczonego przez unijne dyrektywy progu 65% odpadów komunalnych – opisanego szerzej w planie gospodarki odpadami w biurze – warto przeanalizować ergonomię biura i tzw. efekt bliskości. Z badań wynika, że samo przemyślane rozmieszczenie pojemników zwiększa zaangażowanie zespołu w segregację o 30–50%. Likwidacja małych koszy pod biurkami na rzecz centralnych stacji segregacji zlokalizowanych w głównych ciągach komunikacyjnych to najszybszy krok do poprawy czystości surowca i radykalnego zwiększenia odzysku.
-
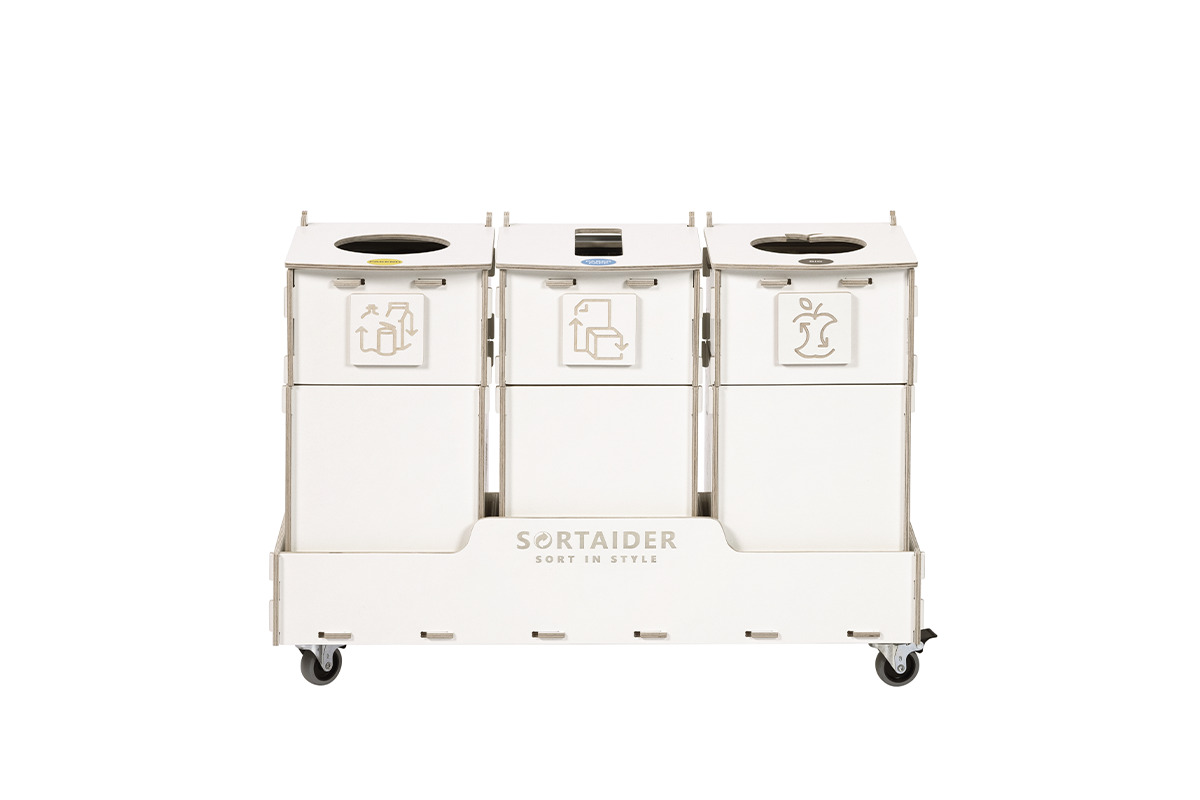
Kosz do segregacji Sorter 3 × 20 l biały
3 rodzaje odpadów 3 x 20 l2 077,42 zł (w tym 24% VAT)1 675 zł (bez VAT) -
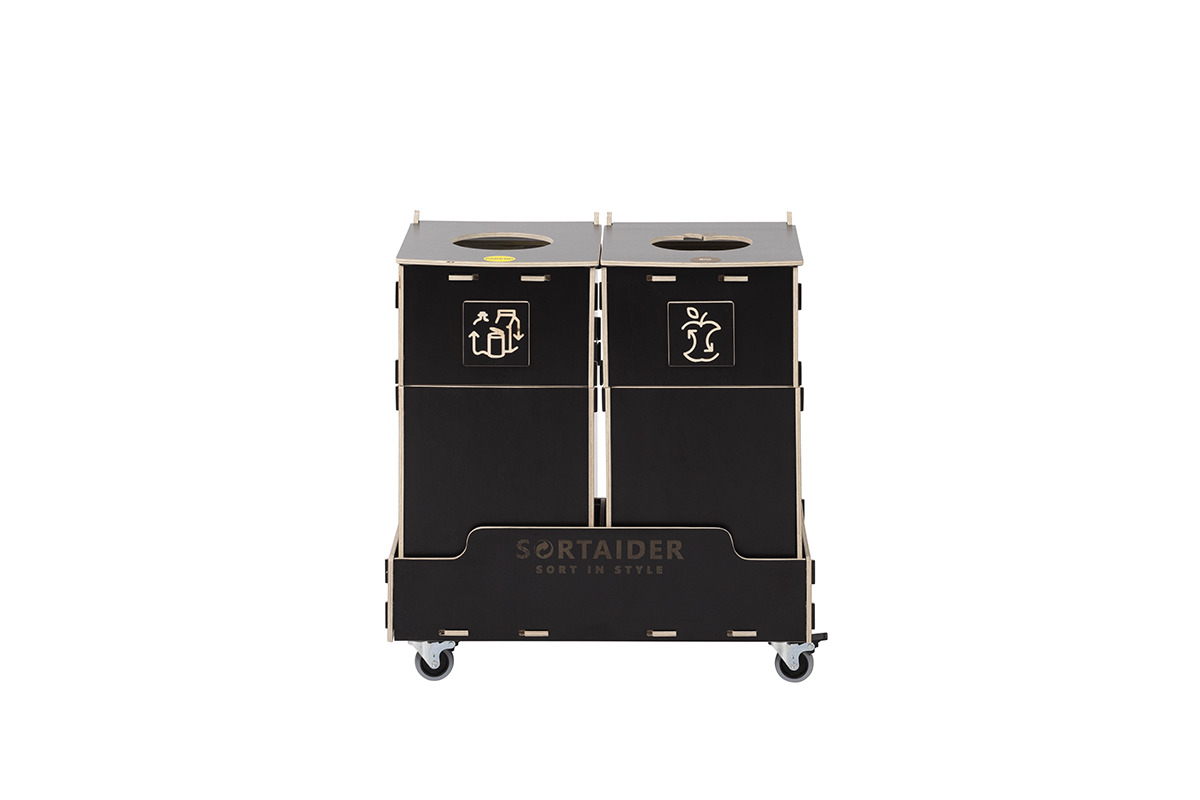
Kosz do segregacji Sorter 2 × 30 l brązowy
2 rodzaje odpadów 2 x 30 l2 241,44 zł (w tym 24% VAT)1 808 zł (bez VAT) -
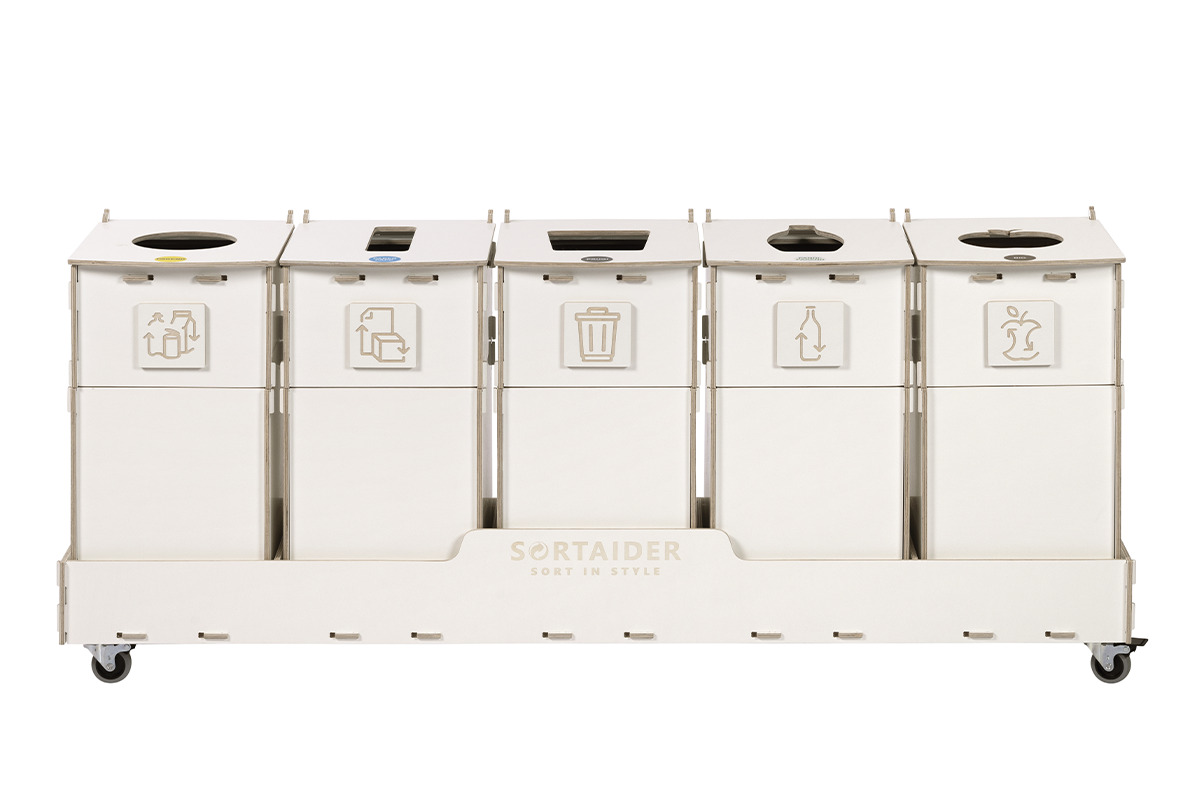
Kosz do segregacji Sorter 5 × 30 l biały
5 rodzajów odpadów 5 x 30 l5 138,89 zł (w tym 24% VAT)4 144 zł (bez VAT)
Prezentacja wyników interesariuszom
Raportowanie nie powinno kończyć się na formalnym dokumencie dla zarządu – to potężne narzędzie kształtowania kultury organizacyjnej. Regularne dzielenie się miesięcznymi wynikami pokazuje pracownikom, że ich codzienne nawyki przekładają się na mierzalny sukces całej firmy. Aby ułatwić zespołowi prawidłowe postępowanie, niezbędne jest czytelne oznakowanie pojemników. Zastosowanie zunifikowanych piktogramów oraz dwujęzycznych etykiet ogranicza pomyłki przy sortowaniu nawet o 40%, co ma niebagatelne znaczenie w wielokulturowych zespołach.
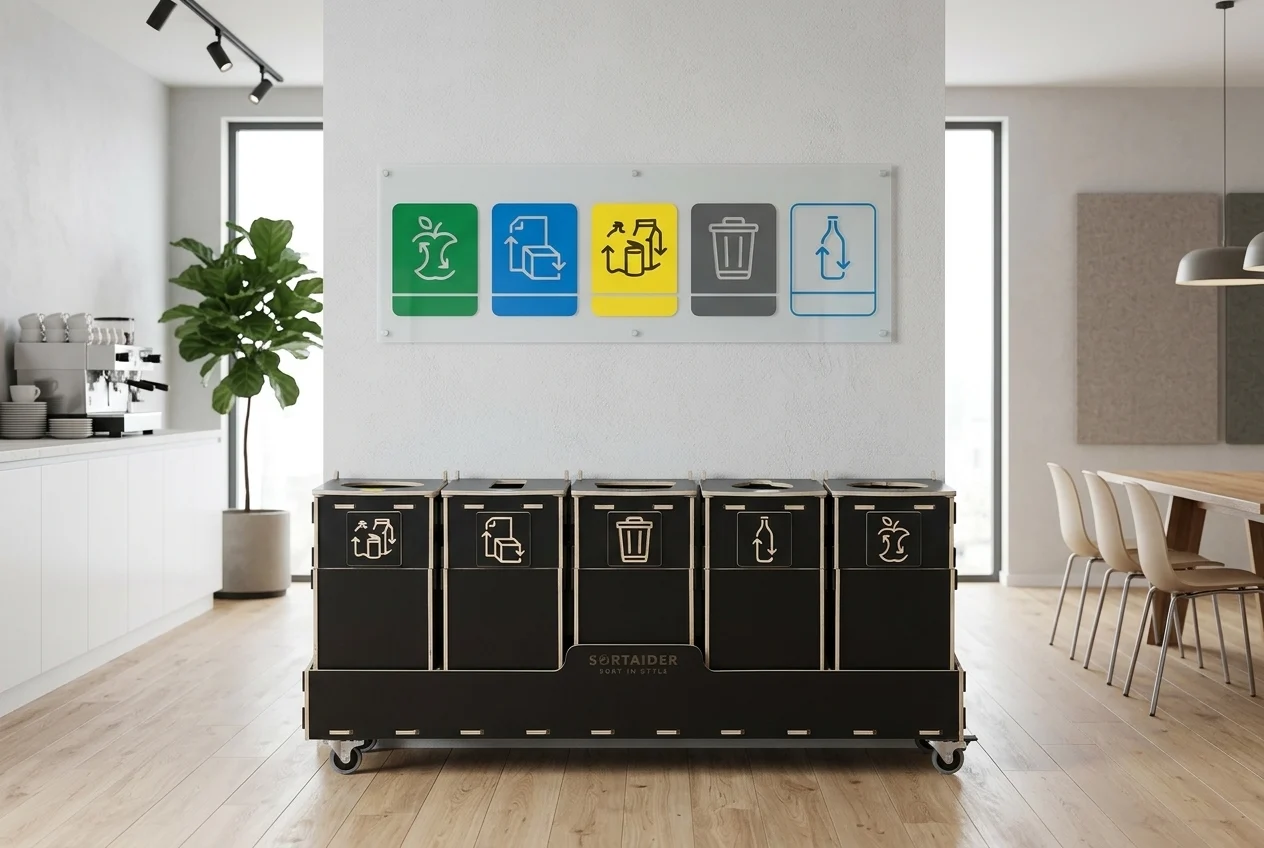
W relacjach z kierownictwem najsilniejszym argumentem pozostaje rachunek ekonomiczny. Optymalizacja kubatury pojemników oraz harmonogramu wywozów na podstawie audytu (tzw. right-sizing) pozwala obniżyć opłaty za odbiór odpadów o 30–50% dzięki eliminacji kursów z na wpół pustymi kontenerami. Dodatkowym atutem wizerunkowym w raporcie zrównoważonego rozwoju jest wybór wyposażenia o niskim śladzie węglowym – na przykład stacji segregacji z hydrofobowej sklejki, których proces produkcji generuje nawet czterokrotnie mniej CO2 w porównaniu z pojemnikami ze stali czy plastiku.
Chcesz skuteczniej monitorować obieg surowców i podnieść poziom recyklingu w swojej organizacji? Sprawdź naszą ofertę modułowych systemów segregacji odpadów, zaprojektowanych specjalnie z myślą o nowoczesnych i wymagających przestrzeniach biurowych.